宗教法人は本当に無税?課税ルールと税制優遇の真相【2026最新】
寺院や神社、教会などの宗教法人に対して、「一切の税金を払わずに優遇されている」というイメージを抱く人は少なくありません。しかし実際の税制は、「本来の宗教活動には課税されないが、収益事業や僧侶・神職個人の所得には一般と同様に課税される」という明確な二重構造になっています。
2026年現在、休眠状態にある宗教法人の売買トラブルや、一部団体による資産隠し・不透明な資金運用を背景に、税制優遇の見直しや課税強化を求める議論が国会やSNS上で再燃しています。本稿では、宗教法人が非課税とされる法的な根拠から、お布施・収益事業・固定資産税の実態、さらには最新の税務調査動向まで、客観的な事実に基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:お布施や賽銭などの宗教活動収入は非課税だが、僧侶・神職が受け取る給与(役員報酬)には通常通り所得税が源泉徴収される。
- 要点2:駐車場経営や不動産賃貸などの収益事業には法人税が課税され、軽減税率(19%)や「みなし寄付金」の優遇措置が適用される。
- 要点3:2026年現在は不活動法人の整理と税務調査が強化されており、全面課税ではなく「使途の透明化と不正摘発」に焦点が当たっている。
【基本構造】宗教法人は本当に非課税なのか?課税と非課税の境界線
世間一般に広がる「宗教法人は無税」という認識は、制度の半分しか捉えていません。法人税法上、宗教法人は公益法人等に分類されており、「宗教活動(非営利)」と「収益事業(営利)」で適用される税法が厳格に区別されています。
信者や参拝者から寄せられるお布施、祈祷料、賽銭、戒名料などは、宗教法人法が定める本来の宗教活動対価(寄附金・喜捨)とみなされ、法人税の課税対象外です。物品の授与であっても、お守り、お札、おみくじのように「宗教的行為の一環」として頒布されるものは、実質的な対価ではなく寄附金の性格が強いと判断され、消費税も非課税となります。
一方で、法人が得た収入を住職や神職個人へ分配する段階では、一切の非課税特権はありません。宗教法人から支払われる給与や役員報酬は、一般企業勤務者と全く同じ基準で所得税の源泉徴収および住民税の課税が行われます。宗教法人の口座と個人口座を混同し、法人の資金で個人の高級車や私邸を購入した場合は、国税当局から「役員賞与の認定」を受け、追徴課税と重加算税のペナルティが科されます。
なぜ税制優遇が存在するのか|憲法と歴史から紐解く3つの決定的な理由
宗教法人に対して手厚い税制上の配慮がなされている背景には、法治国家としての憲法原則と歴史的教訓が存在します。感情的な課税論では見落とされがちな、制度を支える3つの柱を整理します。
第1の理由は、日本国憲法第20条が保障する「信教の自由」と「政教分離原則」の維持です。もし国家が宗教活動そのものに課税権を行使した場合、「どの教義が課税対象か」「この祈祷は税法上の役務提供に当たるか」といった宗教の内面・活動内容を行政が査定せざるを得なくなります。これは国家権力による宗教介入や弾圧を招くリスクがあり、過去の国家神道体制と戦前弾圧の反省から、国家と宗教の間に税務上の距離を置く構造が採られました。
第2の理由は、非営利性と持続的な公益活動の担保です。宗教法人は株式会社と異なり、利益を株主に配当する「利益処分」が法律で禁じられています。得られた余剰金は、境内地の保全、本堂や神殿の修繕、文化財の維持管理、あるいは地域社会のコミュニティ維持に再投資される前提となっており、公益的な役割を果たす財団・社団としての性格が重視されています。
第3の理由は、歴史的建造物・文化遺産の保護コストです。全国にある国宝・重要文化財の多くは寺社が所有しています。維持修繕には数十年単位で億単位の費用が必要であり、これらに通常通りの固定資産税や法人税を課せば、歴史的遺産の多くが破綻・散逸する懸念があるためです。
【徹底比較】宗教法人と一般企業の税制格差データ一覧
宗教法人に認められている税務上の優遇措置と、一般企業(普通法人)の課税条件を一覧表で比較します。
| 項目 | 宗教法人の課税ルール | 普通法人(一般企業)の基準 | 制度の狙いと実態 |
|---|---|---|---|
| 法人税率 | 宗教活動は非課税 収益事業は軽減税率19%(年800万円以下は15%) | 本則税率23.2%(中小企業特例は年800万円以下15%) | 収益事業を行っても一般企業より約4%税率が低く抑えられている。 |
| みなし寄付金 | 収益事業の所得から宗教活動へ繰り入れた額を所得の20%または年200万円まで損金算入可能 | 適用なし(一般寄附金の損金算入限度額の範囲内のみ) | 収益事業の利益を本堂修繕等に回すことで、課税所得を直接圧縮できる仕組み。 |
| 固定資産税・都市計画税 | 境内地・本堂・社殿・礼拝堂など宗教本来の用に供する不動産は全額免除 | 課税標準額に対して年1.4%(都市計画税0.3%)が全額課税 | 駅前など一等地の広大な境内地を維持できる最大の要因。収益物件部分は通常課税。 |
| お布施・寄附金の扱い | 受贈益は非課税(領収書発行時の印紙税も非課税) | 受贈益として益金算入(課税対象) | 信者の自発的な喜捨であるため、対価性がない取引として整理される。 |
| 役員報酬・給与 | 個人所得税・住民税が通常課税(源泉徴収義務あり) | 個人所得税・住民税が通常課税 | 個人への支払いは一般と完全同等。非課税特権は法人にのみ帰属する。 |
駐車場経営・納骨堂・不動産賃貸|収益事業とお布施の課税実態
境内の土地活用や関連事業を行う際、どこまでが非課税でどこからが課税対象となるのか、境界線は実務上厳密に線引きされています。
1. 駐車場経営の税務判断
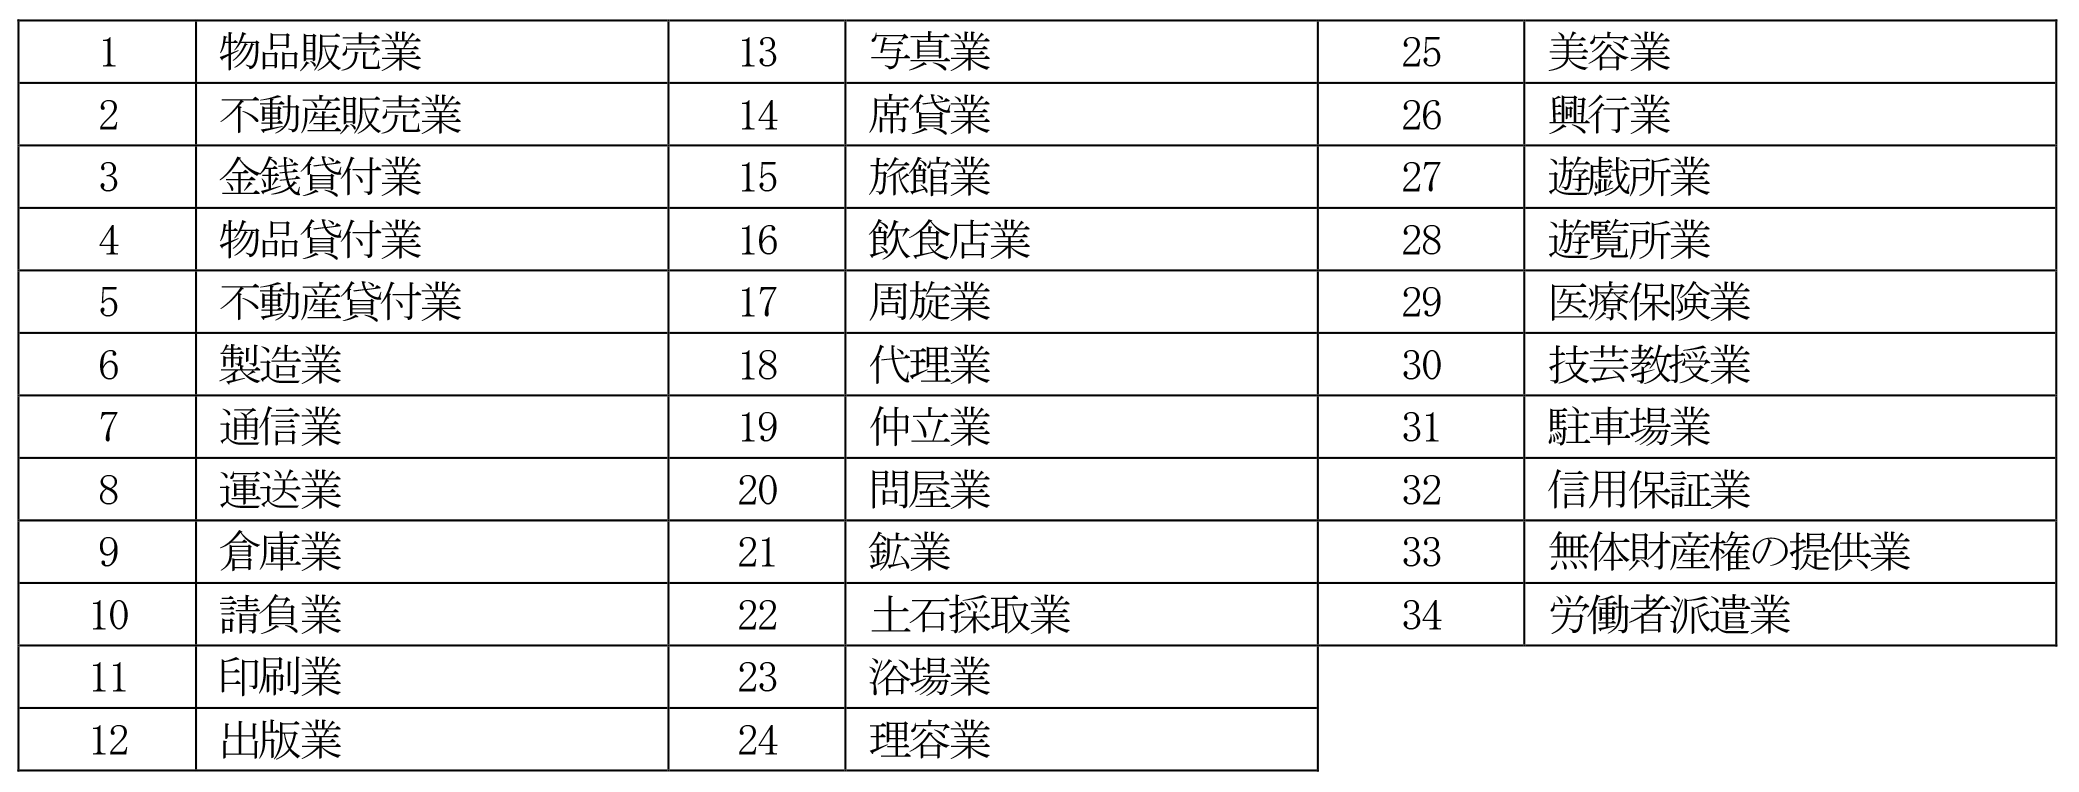
寺社の境内に参拝者用の無料駐車場を設ける場合は非課税ですが、コインパーキング業者に土地を貸し出したり、月極駐車場として一般へ有料貸出したりする場合は、法人税法が定める34の収益事業(不動産貸付業・駐車場業)に該当します。この場合、駐車場の収益には軽減税率による法人税が課され、当該区画の土地・設備には固定資産税が課税されます。
2. 納骨堂・ビル型墓地の固定資産税と事業性
近年都市部で急増した自動搬送式の屋内納骨堂やビル型納骨堂は、税務・法務の両面でトラブルが多発しています。宗教法人が自ら運営・管理する納骨堂は「墳墓の用に供する土地・家屋」として固定資産税が非課税とされます。しかし、民間デベロッパーが資金と運営の主導権を握り、宗教法人の名義のみを借り受ける形態の場合、行政当局から名義貸しと認定され、固定資産税の非課税措置が取り消される判例が相次いでいます。
3. 物販と賃貸マンション経営
境内の一角に賃貸マンションやテナントビルを建設して家賃収入を得る行為は、完全な収益事業です。家賃収入から経費を差し引いた所得に法人税が課税されます。ただし、その利益から「みなし寄付金」として年間200万円(または所得の20%)を宗教活動部門へ繰り入れることで、課税所得を合法的に圧縮することが可能です。
【実態検証】「無税ビジネス」の誤解と地方寺院が直面する過酷な経営現実
都市部の大規模神社や有名観光寺院の華やかなイメージから、「宗教法人は不労所得で潤っている」という言説がSNS上で散見されます。しかし、文化庁の宗教年鑑や業界団体の調査データを踏まえると、実態は深刻な二極化に直面しています。
全国に約18万存在する宗教法人のうち、約7割以上を占める小規模な地方寺社は年収300万円未満であり、専任の住職・宮司だけでは生活が成り立たず、サラリーマンや公務員、教員などを兼業して維持しているケースが大半です。過疎化と少子高齢化、さらには「墓じまい」「葬儀の簡素化」の加速により、檀家・氏子基盤そのものが急速に崩壊しています。
一方で、莫大な不動産収入や墓地分譲収入を得ながら、適正な帳簿管理を行わずに私的流用を繰り返すごく一部の悪質法人が税務調査で摘発される事案が後を絶ちません。この「極端な二極化」が、真面目に地域文化を守る地方寺院と、世論の課税強化論との間に大きな認識の乖離を生み出しています。

【2026年最新動向】課税強化・見直し論議の行方と国税庁の監査強化
2026年現在、宗教法人を巡る法制度と税務環境は大きな転換点を迎えています。国税庁および文化庁が主導する主な動きは以下の3点です。
第1に、不活動宗教法人(休眠法人)の買収を通じた脱税スキームの徹底排除です。過去数年、後継者不在の宗教法人をブローカーが買い取り、風俗営業やマネーロンダリング、海外資産隠しの隠れ蓑にする手口が問題視されてきました。これに対し文化庁は解散命令請求の適用を厳格化し、国税庁も法人格売買が疑われる法人の銀行口座や不動産異動に対する重点監視を実施しています。
第2に、みなし寄付金制度の縮小・見直し論議です。収益事業の利益を宗教活動へ還流させるみなし寄付金が、実質的な租税回避の温床になっているとの指摘が税制調査会等で継続して議論されています。収益事業の規模が一定以上ある法人に対し、財務諸表の公開義務付けや損金算入割合の引き下げを求める検討が進められています。
第3に、インボイス制度(適格請求書等保存方式)定着に伴う取引の可視化です。宗教法人が境内修繕をゼネコンに発注したり、収益事業で企業間取引を行ったりする際、免税事業者としての取引が制限されるケースが増加し、法人内部の経理透明化が不可避となっています。
【プロの結論】感情的な一括課税論を排し、透明性と信教の自由を両立させる判断基準
宗教法人に対する全面課税を求める声は根強く存在しますが、宗教活動そのものへの課税は憲法上の信教の自由を損ない、地域の文化遺産維持を不可能にする副作用を伴います。真に必要なのは「非課税特権の全廃」ではなく、「宗教活動と個人資産の厳格な分離」および「一定規模以上の法人に対する会計監査・財務諸表開示の義務化」です。制度の悪用を防ぎつつ、健全な宗教文化を守るための適正な監視体制こそが求められています。
【宗教法人の課税】に関するよくある質問(FAQ)
Q1:お寺や神社にお布施を納めた際、領収書に印紙税が貼られていないのはなぜですか?
A1:印紙税法別表第1において、営業に関しない受取書(領収書)には印紙税を課さないと定められています。宗教法人が受け取るお布施や寄附金は営利目的の金銭授受ではないため、金額が数千万円であっても印紙税は非課税となります。
Q2:住職や宮司の家族が住む「庫裏(くり)」や社務所の固定資産税はどうなりますか?
A2:住職等の居住スペース(私的空間)と、参拝者の受付や宗教行事を行う公的スペースが同一建物内にある場合、床面積で按分計算されます。宗教の用に供する部分は固定資産税が免除されますが、純粋な居住専用部分は通常通り固定資産税が課税されます。
Q3:宗教法人が所有する土地を売却した場合、譲渡所得税は課税されますか?
A3:宗教活動のために長年使用していた境内地や本堂の敷地を売却した場合、法人税法上の収益事業には該当しないため、原則として譲渡益に法人税は課税されません。ただし、売却益を個人が私的に取得すれば給与所得等として個人に所得税が課税されます。また、当初から転売目的で購入した土地の売買は収益事業(土地売買業)とみなされ課税対象となります。
まとめ:今後の動向と失敗しないための判断基準
宗教法人の税制は、決して「完全な無税」ではなく、宗教本来の公益活動を保護しつつ、営利事業や個人所得には相応の税負担を求めるバランスの上に成り立っています。2026年現在の税務動向を見ても、国税当局の姿勢は「法令に基づく適正な区分経理の徹底」に集約されています。
寺社経営に携わる当事者はもちろん、墓地や納骨堂の購入、あるいは寄附を検討する一般生活者にとっても、その法人が宗教活動と収益事業を適正に分別管理しているかを見極めることが極めて重要です。感情的な議論に惑わされず、正確な税務知識を持った上で制度の実態を理解することが求められます。 (出典: 宗教 法人 課税(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。