適格請求書発行事業者は本当に必要?2026年最新ルールと取引への影響
2023年10月のインボイス制度(適格請求書等保存方式)導入から時間が経過し、ビジネスの現場では制度の定着が進む一方で、2026年秋に控える仕入税額控除の経過措置の縮小を前に、個人事業主やフリーランスの間で再び登録の是非を巡る議論が白熱しています。「免税事業者のままでいると取引を打ち切られる」「課税事業者にならないと生き残れない」といった噂や不安の声は、今なおSNSや業界コミュニティで絶えません。
事業者が不利益を被らないためには、感情論やネットの断片的な情報に惑わされず、制度の正確な仕組みと2026年現在の法的な運用基準を把握することが不可欠です。国税庁の公表データや公正取引委員会の監視動向を踏まえ、適格請求書発行事業者への登録判断基準や申請実務、免税事業者が直面するリアルな影響を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「免税事業者は即座に取引停止」という噂は法的に誤りであり、発注側の一方的な取引停止や過度な値下げ強要は下請法・独占禁止法違反の対象となる。
- 要点2:2026年10月より仕入税額控除の経過措置が「80%控除」から「50%控除」へ段階的に移行するため、発注企業の税負担増に伴う価格交渉の本格化が予想される。
- 要点3:BtoC(一般消費者向け)中心の事業者は未登録でも影響がほぼない一方、BtoB(法人・事業者向け)取引が主力の事業者は「2割特例」の終了時期も見据えた戦略的判断が求められる。
【2026年最新】免税事業者は取引停止?ネットの噂と現場データの真実
ネット掲示板やSNS上で頻繁に見られる「適格請求書発行事業者に登録しないと取引停止になる」という言説は、実務上のニュアンスを著しく単純化した誇張が含まれています。公正取引委員会および中小企業庁は、インボイス制度を理由とした優越的地位の濫用に対して極めて厳格な監視体制を敷いており、発注側が免税事業者に対して「登録しなければ即座に契約を解除する」「消費税相当額を一方的に全額値引きする」といった通告を行う行為は、独占禁止法や下請法に抵触する明確な違反行為です。
東京商工リサーチや帝国データバンクの調査データによると、制度開始当初に懸念された「一斉の契約解除」といった極端な事態は限定的でした。多くの企業は経過措置を活用しながら取引を継続してきました。しかし、2026年現在の現場では、発注企業側が契約更新時や新規案件の発注時に、取引先の登録ステータスを前提とした価格再交渉を持ちかけるケースが着実に増加しています。
免税事業者の取引への影響は「強制的な排除」という形ではなく、「実質的な手取り額の減少」や「新規取引先開拓時のコンペティションにおける競合優位性の低下」という形で静かに現れています。特に代替えが容易な汎用的業務を発注している企業ほど、消費税の控除額が減る免税事業者よりも、仕入税額控除を全額受けられる適格請求書発行事業者を優先する傾向が強まっています。
2026年秋の節目|経過措置「50%控除」移行と2割特例の最新動向
インボイス制度の導入に伴い、免税事業者からの仕入れであっても一定割合を控除できる「仕入税額控除の経過措置」が設けられています。2023年10月1日から2026年9月30日までの3年間は「80%控除」が適用されていましたが、2026年10月1日からは「50%控除」へと控除割合が大きく縮小されます。
この変化は、発注元企業のコスト構造に直結します。これまで発注企業側が被っていた税負担は消費税相当額の20%分にとどまっていましたが、2026年10月以降は半額の50%分を企業側が実質的に持ち出しで負担することになります。このため、経理部門や購買部門による取引先選別や価格改定の圧力が一段と強まることは避けられません。
| 期間・制度区分 | 仕入税額控除の割合 | 免税事業者側の影響 | 発注元企業の動向と対策 |
|---|---|---|---|
| 第1段階(2023年10月〜2026年9月) | 80%控除可能 | 発注側の税負担増が2割にとどまり、現状維持の取引が主流 | 取引先の登録状況調査を実施しつつ、既存契約を継続 |
| 第2段階(2026年10月〜2029年9月) | 50%控除へ半減 | 発注側の税負担が5割へ増加。5〜10%程度の値下げ要求や登録打診が急増 | 未登録事業者に対する価格見直し要請、または発注先の集約を本格化 |
| 激変緩和措置(2割特例) | 売上税額の20%のみ納税 | 課税事業者へ転換した小規模事業者の税負担を大幅軽減(時限措置) | インボイス受領により100%控除可能となり、取引継続が円滑化 |
免税事業者から適格請求書発行事業者に転換した事業者を対象とする「インボイス 2割特例」(売上税額の2割を納付すればよい激変緩和措置)も、2026年9月30日を含む課税期間をもって適用終了となります。2割特例の期限が切れた後は、原則として一般課税または簡易課税制度を選択することになり、税負担と申告事務の手間が本格化します。インボイス制度の2026年最新ルールを俯瞰すると、これまで猶予されていた負担が段階的に現実のものとなる節目であることが分かります。
適格請求書の記載要件と書き方|現場実務の必須チェック項目
適格請求書発行事業者が発行する請求書(インボイス)には、従来の区分記載請求書よりも厳格な記載ルールが定められています。1つでも必須項目が欠落している場合、取引先が仕入税額控除を受けられなくなるため、経理実務における重大なトラブルの原因となります。
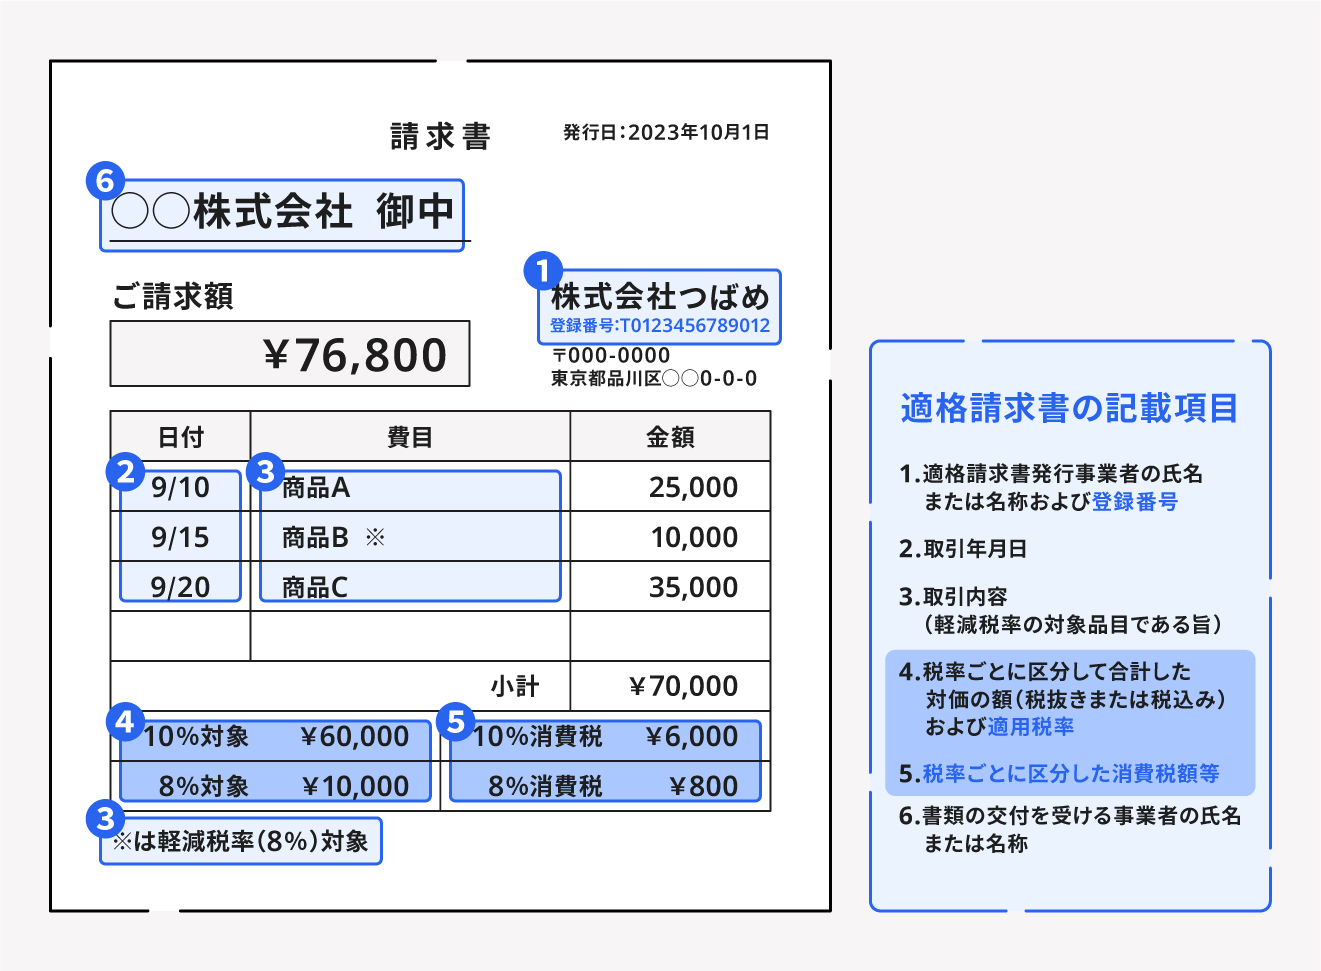
適格請求書の記載要件として法律上定められているのは、以下の6項目です。
- 適格請求書発行事業者の氏名または名称および登録番号(「T+数字13桁」のインボイス制度 登録番号)
- 課税資産の譲渡等を行った年月日(取引年月日)
- 課税資産の譲渡等に係る取引内容(軽減税率の対象品目である場合はその旨)
- 税率ごとに区分して合計した対価の額および適用税率(税抜または税込の対価の合計額と10%・8%の別)
- 税率ごとに区分した消費税額等(端数処理は1つのインボイスにつき税率ごとに1回のみ)
- 書類の交付を受ける事業者の氏名または名称(取引先の名称)
特に実務上ミスが発生しやすいのが消費税額の端数処理ルールです。商品ごとに消費税を計算して端数処理を行い、それを合算する方式は認められていません。税率ごとに区分した合計金額に対して1回だけ端数処理を行う必要があります。また、不特定多数の顧客を相手にする小売業、飲食店業、タクシー業などでは、取引先名の記載を省略できる「適格簡易請求書(簡易インボイス)」の交付が認められています。
適格請求書発行事業者の申請手続きと登録番号の調べ方
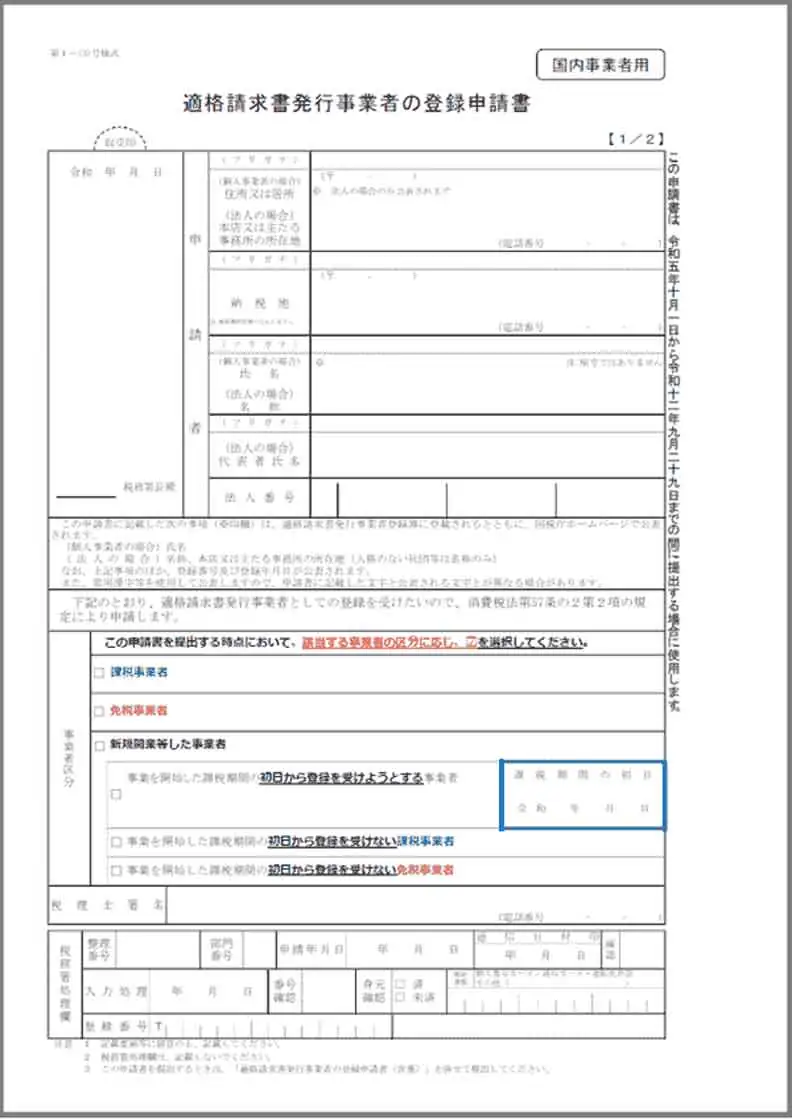
免税事業者が適格請求書発行事業者になるための申請手続きは、国税庁に対して「適格請求書発行事業者の登録申請書」を提出することで行います。現在、申請はe-Taxによるオンライン提出が推奨されており、マイナンバーカードを用いた電子申請であれば、数週間程度で登録通知データが届きます。
申請手順の全体像は以下の通りです。
- e-Taxまたは書面での申請書作成・提出:納税地を所轄する税務署(インボイス登録センター)宛てに登録申請書を提出。免税事業者が登録を受ける場合、自動的に課税事業者への変更手続きが連動します。
- 税務署による審査と登録番号の発行:審査完了後、法人番号保有企業には「T+法人番号13桁」、個人事業主には「T+新規発番の13桁」の登録番号が通知されます。
- 国税庁インボイス公表サイトへの掲載:登録された事業者の情報(氏名・名称、登録番号、登録年月日)は、「国税庁 インボイス公表サイト」にて一般に公開されます。
取引先から受領した請求書に記載された登録番号が本物であるか、または有効な状態であるかを確認する「登録番号の検索・調べ方」は非常に簡単です。「国税庁適格請求書発行事業者公表サイト」の検索窓に「T」を除いた13桁の数字を入力するだけで、事業者の商号や登録ステータスを即時に照会できます。個人事業主が本名ではなく屋号で活動している場合でも、公表サイト上に屋号を併記する申出を行っていれば、屋号による確認もスムーズになります。
一般に知られていない盲点|登録しない選択のメリットとBtoCの真実
ビジネスの現場では「事業者なら誰もが登録しなければならない」という思い込みが根強く存在します。しかし、これは明確な誤解です。個人事業主やフリーランスがインボイス登録を行う理由は、あくまで「取引先が消費税の仕入税額控除を必要としているかどうか」に集約されます。
具体的には、顧客層が「一般消費者」や「免税事業者」「簡易課税制度を選択している小規模事業者」である場合、買い手側は仕入税額控除を行う必要がないか、あるいはインボイスの保存自体が控除の要件になっていません。以下のような業態では、登録しないことによるデメリットはほぼ皆無です。
- BtoC特化の教室・サロン・整体院:一般消費者は確定申告で消費税の仕入税額控除を行わないため、インボイスを求められない。
- 個人向けのイラストレーター・ハンドメイド作家:ファンや一般コレクターへの直接販売が中心であれば登録の必要性はない。
- 売上先が簡易課税を選択している中小企業:簡易課税事業者はみなし仕入率を用いて納税額を計算するため、インボイスの保存が不要。
登録しない場合のメリットとして、「消費税の申告・納税義務が発生しない」「経理事務負担や税理士費用の増加を回避できる」「免税事業者としての資金繰り(免税分の手元資金確保)を維持できる」点が挙げられます。「周りが登録しているから」という同調圧力だけで登録に踏み切ると、余計な納税負担と煩雑な事務作業に追われる結果になりかねません。
【プロの結論】登録すべき事業者・見送るべき事業者の明確な判断基準
インボイス登録の判断は、事業の顧客構造と価格交渉力に基づいた冷徹な損益シミュレーションによって決めるべきです。行動経済学や契約交渉の観点から見ても、自身のポジショニングを見誤った判断は事業の継続性を大きく損ないます。
▼ 適格請求書発行事業者に「今すぐ登録すべき」事業者
- 売上の大半がBtoB(法人・本則課税の事業者)向けである:2026年10月の50%控除移行に伴い、未登録のままでは価格引き下げや発注先切り替えのリスクが極めて高くなります。
- 競合他社が多く、代替性が高い職種(Webライター、データ入力、一般配送など):発注企業が「同じスキルならインボイス発行事業者を選ぶ」合理的なインセンティブを持つため、登録が実質的な営業資格となります。
- 近いうちに課税売上高が1,000万円を超え、課税事業者になる見込みがある:いずれにせよ課税事業者になるのであれば、早めに登録して取引先の信用を確保する方が得策です。
▼ インボイス登録を「慎重に見送る・様子見すべき」事業者
- 顧客の9割以上が一般消費者(BtoC)である:インボイスを要求されること自体が稀であり、納税義務を負うデメリットの方が圧倒的に大きくなります。
- 唯一無二の専門性や圧倒的なブランド力を持つ:「その人でなければ頼めない」高い付加価値を提供している場合、消費税分の控除がなくても発注側は取引を継続せざるを得ません。
- 年間の課税売上が200万〜300万円未満で、副業として活動している:消費税申告の事務コストや納税額が、得られる売上利益に対して過大になる恐れがあります。
【適格請求書発行事業者】に関するよくある質問(FAQ)
Q1:免税事業者のままでいることは違法ですか?罰則はありますか?
A1:一切違法ではありません。法的な罰則も皆無です。インボイス制度への登録は事業者の完全な任意です。取引先との力関係や事業モデルを考慮して、免税事業者を継続する権利は法律上完全に保障されています。
Q2:国税庁のインボイス公表サイトで登録番号を検索する際、個人事業主の本名がバレてしまいますか?
A2:個人事業主の場合、公表サイト上には「氏名(本名)」が掲載されます。ただし、個人情報保護の観点から「主たる屋号」や「通称名」の併記申出を行うことが可能です。自宅住所などは公表されず、都道府県名などの限定的な情報にとどまります。
Q3:2026年10月からの「50%控除」になると、取引先からどのような要求が来やすいですか?
A3:発注企業側が控除できなくなる「消費税相当額の50%分(実質約4.5%〜5%)」の本体価格値下げを打診されるケースが予想されます。ただし、事前の協議なしに一方的に値下げを強要する行為は下請法違反となるため、事業者は妥当な妥協点を探る交渉が可能です。
Q4:一度登録した適格請求書発行事業者を、後から取り消して免税事業者に戻ることはできますか?
A4:可能です。「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出することで、登録の効力を失効させることができます。ただし、提出するタイミングによって免税に戻れる課税期間が異なるため、税理士や税務署への事前確認が推奨されます。
まとめ:2026年の転換期を乗り切るための賢い戦略
適格請求書発行事業者への登録は、すべての事業者に一律で求められる義務ではありません。本質は「自社の売上構造がBtoB中心かBtoC中心か」、そして「顧客が消費税の仕入税額控除を必要としているか」というビジネスのポジショニングの問題です。
2026年秋の「50%控除」への移行という重要局面を前に、まずは自社の主要な取引先がどのような課税方式を採用しているかを棚卸しすることが第一歩となります。根拠のない噂や同調圧力に惑わされることなく、自身の収益構造に最も有利な選択を下してください。 (出典: 適格 請求 書 発行 事業 者(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。