基礎控除申告書の書き方完全ガイド!所得計算や記入例を徹底解説
年末が近づくと勤務先から配布される「給与所得者の基礎控除申告書」。手取りではなく額面年収からの計算が必要だったり、配偶者控除や所得金額調整控除と1枚に統合されていたりと、記入欄の複雑さに戸惑う方も少なくありません。「どこに何を記入すればいいのか」「もし書き間違えたらどうなるのか」と頭を悩ませてしまうケースが現場でも毎年後を絶ちません。
基礎控除申告書は、正しく申告しなければ本来受けられるはずの税金控除が適用されず、手取り額が減ってしまう極めて重要な書類です。独身・共働き・パート・アルバイトといった勤務形態ごとの記入例から、所得の見積額の計算ステップ、未提出時のリスクまで、迷わずスムーズに提出するための必須知識をわかりやすく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:基礎控除申告書は原則として年収2,500万円以下のすべての給与所得者が提出必須の書類である
- 要点2:「収入金額(額面)」と「所得金額(収入−給与所得控除)」の違いを把握すれば所得の見積額計算は簡単に完了する
- 要点3:提出を怠ると最大48万円の基礎控除が受けられず手取りが大幅に減るため、事前の正確な試算と期日内提出が不可欠である
【2026年最新】基礎控除申告書の基本構造と押さえるべき役割
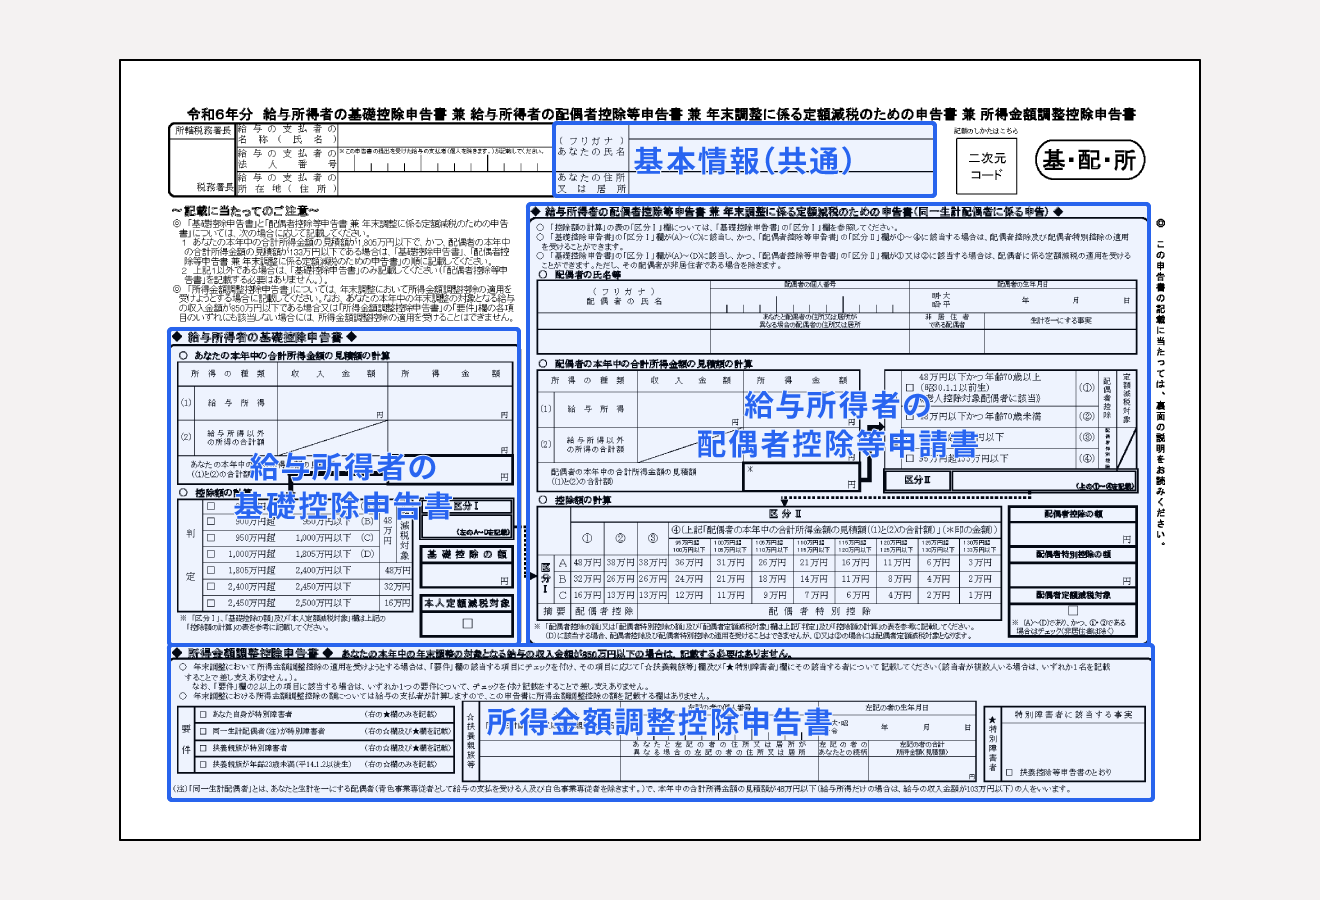
年末調整で配られる書類の中でも、特に文字数が多く複雑に見えるのが「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 所得金額調整控除申告書」です。通称「基・配・所(きはいしょ)」と呼ばれるこの用紙は、性質の異なる3つの申告書が1枚のシートに集約されています。
この中で、原則としてほぼすべての会社員・公務員・パート・アルバイトが記入しなければならないのが「基礎控除申告書」のブロックです。日本の所得税法において、納税者本人の合計所得金額に応じて税負担を軽減する基礎控除を受けるために、この申告書を通じた自己申告が義務付けられています。
国税庁の現行基準における基礎控除額は、本人の合計所得金額が2,400万円以下であれば一律48万円が適用されます。年収に換算すると給与収入のみの場合で2,595万円以下となり、一般的な給与所得者の大半が満額の48万円控除の対象です。しかし、申告書自体を提出しなければ勤務先は控除を適用できないため、どのような雇用形態であっても確実な記入と提出が求められます。

【ケース別記入例】独身・共働き・パートアルバイトの正しい書き方
「自分はどの欄を埋めればよいのか」という疑問は、本人の世帯状況や働き方によって異なります。代表的な3つのパターンに分けて、迷わず書ける記入手順を整理しました。
1. 独身者(扶養家族がいない単身者)の書き方
独身者の場合、記入するエリアは非常にシンプルです。用紙の中央左側にある「基礎控除申告書」の枠内のみを記入し、右側の「配偶者控除等申告書」や下部の「所得金額調整控除申告書」は空欄のままで構いません(年収850万円超で要件に該当する場合を除く)。
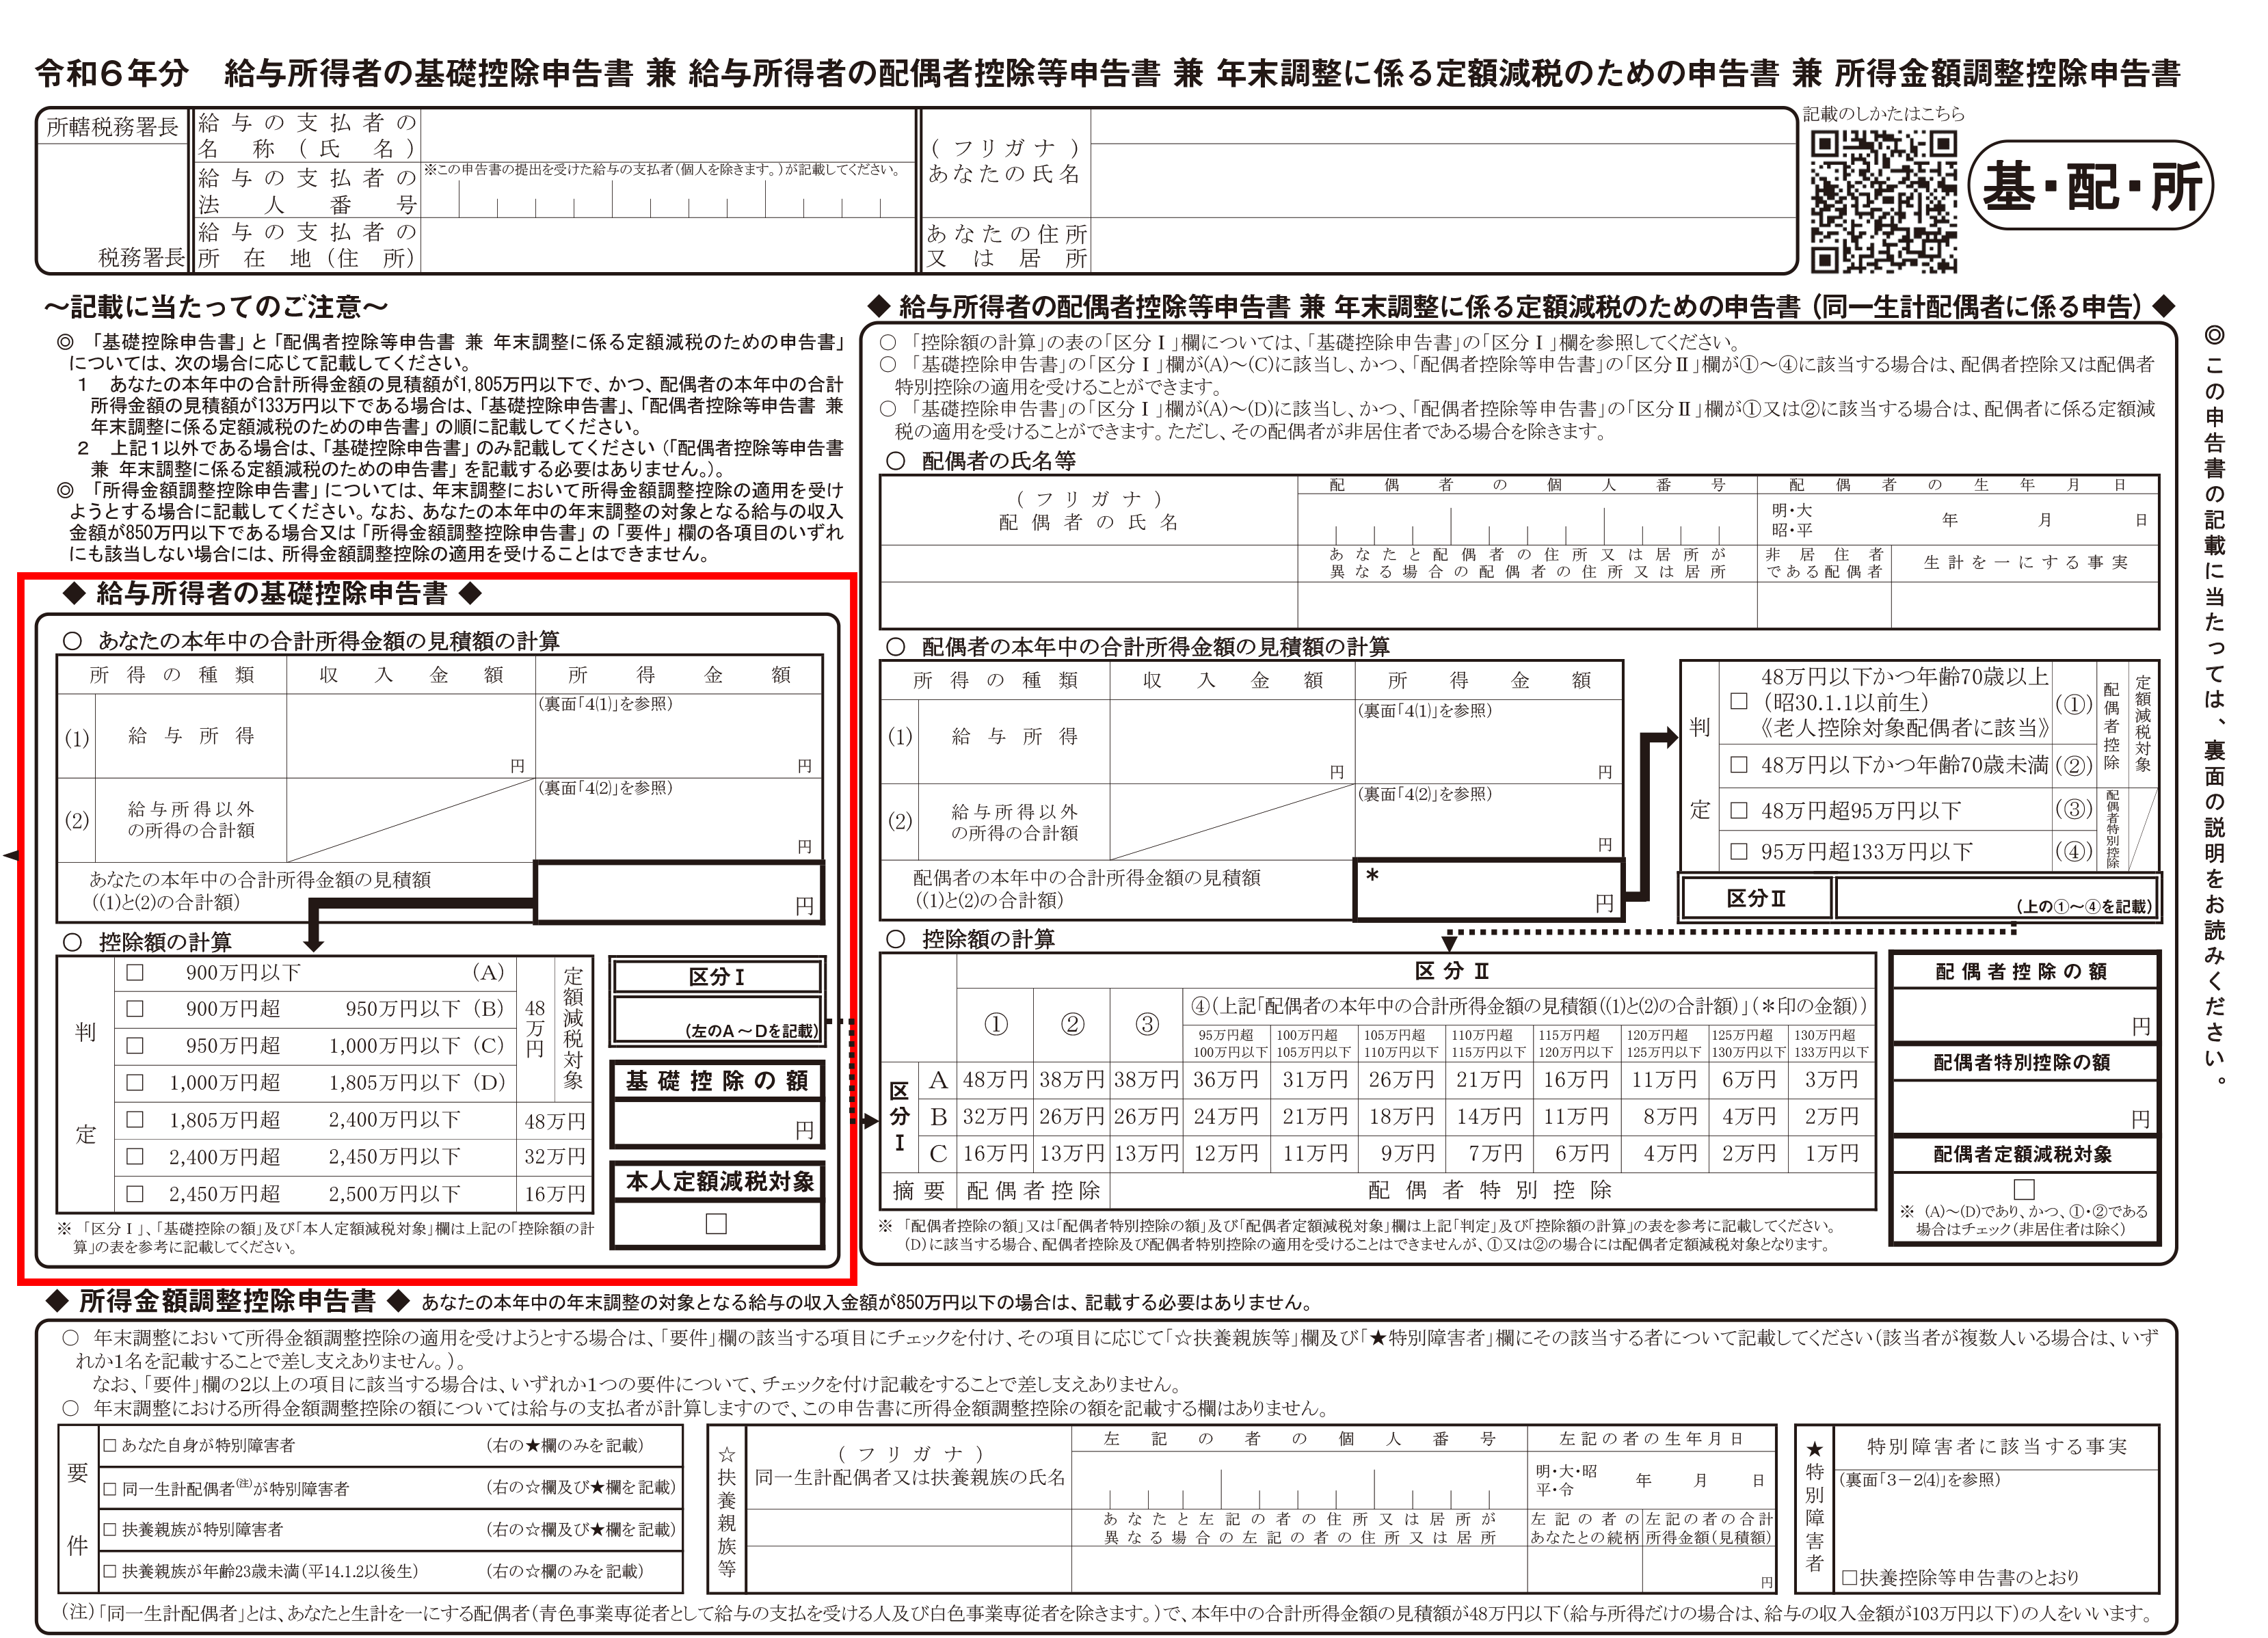
具体的には、「給与所得」の「収入金額」にその年の1月1日から12月31日までの給与・賞与の総支給額(額面)の見積額を書き、計算式に従って「所得金額」を算出します。判定欄で「900万円以下(A)」にチェックを入れ、基礎控除の額に「48万円」と記載すれば完了です。
2. 既婚者・共働き世帯の書き方
夫婦ともに働いている共働き世帯では、自身の「基礎控除申告書」を記入した上で、配偶者の年収に応じて「配偶者控除等申告書」の欄も埋める必要があります。配偶者の合計所得金額が133万円以下(給与年収換算で201万6,000円未満)であれば、配偶者控除または配偶者特別控除の対象となるためです。
申告書上で本人と配偶者それぞれの所得区分を判定し、交差するマトリクス表から控除額を導き出します。夫婦双方の年収見積もりが連動するため、お互いの年間収入額を事前に正確に確認し合っておくことが重要です。
3. パート・アルバイト・副業をしている場合の書き方
パートやアルバイトで勤務している場合でも、年収103万円を超えるかどうかにかかわらず、その勤務先で年末調整を行うなら基礎控除申告書の提出が必要です。給与所得控除(最低55万円)を差し引いた所得金額を計算し、基礎控除の判定を行います。
また、副業として給与以外の所得(原稿料、アフィリエイト、業務委託など)がある場合は、「給与所得以外の所得の合計額」欄にその見積額を合算して記入しなければなりません。合算後の総所得金額が基礎控除の判定基準となります。
迷わない!「所得の見積額」と給与所得控除の正しい計算方法
基礎控除申告書を書く際、もっとも多くの人が立ち止まってしまうのが「収入金額」と「所得金額」の違いです。税法上の定義を正しく区別することが、スムーズな記入の第一歩となります。
「収入金額」とは、手取り額ではなく、基本給・残業代・ボーナスなどを合わせた総支給額(額面年収)を指します。非課税となる通勤交通費は除外して計算します。一方、「所得金額」とは、収入金額から経費に相当する「給与所得控除」を差し引いた後の金額です。
| 年収(給与等の総支給額) | 給与所得控除額の計算方法 | 給与所得金額(見積額) | 基礎控除額と判定 |
|---|---|---|---|
| 〜162万5,000円(パート・新卒等) | 一律 550,000円 | 収入金額 − 55万円 | 48万円(区分A) |
| 300万円(若手社員・一般層) | 収入 × 30% + 80,000円(98万円) | 202万円 | 48万円(区分A) |
| 500万円(中堅社員モデル) | 収入 × 20% + 440,000円(144万円) | 356万円 | 48万円(区分A) |
| 700万円(上位・管理職層) | 収入 × 10% + 1,100,000円(180万円) | 520万円 | 48万円(区分A) |
| 850万円超(上限到達) | 一律 1,950,000円(控除上限) | 収入金額 − 195万円 | 48万円(区分A〜B) |
申告書を記入する時点(通常10月〜11月)では、12月の給与や冬の賞与額が確定していないケースがほとんどです。国税庁の指針でも「提出時点における現況での見積額」で構わないと明記されています。直近の給与明細をベースに、残りの月数分の基本給と予想される賞与額を足し合わせて算出しましょう。
【実態検証】現場で頻発する記入ミスとSNS・社内アンケートの声
人事・総務の現場では、年末調整の時期になると書類の不備対応や差し戻しに追われる実情が浮き彫りになっています。企業の労務担当者へのヒアリングやSNS上のコミュニティで毎年話題に上る「典型的なミス」には明確な傾向があります。
もっとも頻出するミスは「給与振込口座に振り込まれた手取り額をそのまま収入金額欄に書いてしまう」という勘違いです。住民税や社会保険料が差し引かれた後の金額を記入してしまうと、過小申告となり、年末調整の再計算や再提出の手間が発生します。
また、「非課税通勤費まで収入に合算してしまった」「配偶者の年収見積もりに交通費を含めてしまった」という声も多く見られます。近年では社内イントラネットや年末調整Webシステムを導入する企業が増え、入力補助機能により計算ミス自体は減少しつつあるものの、そもそもの「入力数値の取り違え」には依然として注意が必要です。
一般に知られていない盲点とネットの誤解|出さないとどうなる?
「独身で配偶者もいないし、税金の手続きは会社が全部やってくれるはず」と申告書の提出を軽視してしまう方が一部に見られます。しかし、基礎控除申告書を提出しない場合、法的に非常に手痛い不利益を被ることになります。
申告書を提出しなかった場合、会社側は基礎控除(48万円)を適用せずに年末調整を行わざるを得ません。その結果、本来課税されないはずの48万円に対して所得税・住民税が課され、12月や翌年1月の給与手取り額が大幅に減額される、あるいは追加徴収される事態に陥ります。
救済措置として翌年2月16日以降に自身で確定申告を行えば還付を受けられますが、税務署への申告書類作成や証明書類の収集など、年末調整の何倍もの労力がかかります。提出を怠るメリットは一切存在しないことを認識しておくべきです。
もう一つの盲点が「所得金額調整控除」の適用漏れです。年収850万円を超える方で、「本人が特別障害者」「23歳未満の扶養親族がいる」「特別障害者である同一生計配偶者・扶養親族がいる」のいずれかに該当する場合、申告書下段の所得金額調整控除欄を記載すれば最大15万円の控除が追加で受けられます。高年収層における税負担の急増を緩和するための特例措置であるため、該当者は見落としなく記入する必要があります。
【プロの結論】人事・税務視点で見る年末調整をスムーズに乗り切る判断基準
基礎控除申告書をはじめとする年末調整書類は、給与所得者に認められた最も身近で確実な節税の仕組みです。書類の作成にあたっては、以下のチェック基準に沿って行動することで、余計なトラブルや再提出の手間を完全に防ぐことができます。
【提出前に確認すべきセルフチェック基準】
- 手取りではなく総支給額(額面)で計算しているか:源泉徴収票や直近の給与明細の「総支給金額」を確認する
- 非課税交通費を除外しているか:給与明細の非課税通勤手当等は合算から外す
- 12月までの見込み給与・賞与を含めているか:未支給分の予測を控えめすぎず現実的な数値で上乗せする
- 配偶者控除・所得金額調整控除の対象要件を満たしているか:該当する場合は下段・右段の記入漏れがないか確認する
年末調整の手続きを単なる「毎年の面倒な事務作業」と捉えるのではなく、自身の年間収入と控除の構造を把握する絶好の機会として向き合うことが、賢い資産防衛と税務リテラシー向上への確実なステップとなります。
【基礎 控除 申告 書】に関するよくある質問(FAQ)
Q1:所得の見積額が実際の年末確定年収と少しズレてしまったらどうなりますか?
A1:数万円程度の軽微なズレで控除区分の判定(所得900万円以下など)が変わらなければ、税額に影響はなく修正の必要もありません。ただし、見積もりのズレによって控除区分の境界線を跨いだり、配偶者控除の適用判定が変わる場合は、会社に申し出て再計算を依頼するか、年明けに確定申告で正しい税額に精算する必要があります。
Q2:独身で副業も配偶者もいません。それでも提出しないといけませんか?
A2:はい、必ず提出が必要です。基礎控除申告書は「控除を受ける意思を会社と税務署に正式申告する書類」であるため、独身や扶養親族の有無に関係なく、全従業員が提出する義務があります。提出しないと48万円の基礎控除が受けられなくなります。
Q3:年の途中で転職した場合、前職の給与はどう計算すればよいですか?
A3:前職の勤務先から発行された「給与所得の源泉徴収票」を確認し、前職の「支払金額」と現職の年間見込み給与を合算した総額を「収入金額」欄に記入してください。年末調整時には前職の源泉徴収票(原本)を現職の会社に提出する必要があります。
まとめ:正確な申告で損を防ぐ!早めの提出が安心への第一歩
基礎控除申告書は、一見すると複雑な算式や用語が並んでいますが、仕組みの本質は「額面年収から給与所得控除を引き、自分の所得区分を判定する」というシンプルな作業です。
手取り額との混同や交通費の取り扱いといった要点さえ押さえれば、記入自体は短時間で完了します。期限直前に焦って記入ミスを起こさないためにも、給与明細を手元に用意し、余裕を持って正確な申告書を作成・提出しましょう。 (出典: 基礎 控除 申告 書(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。