ゆうちょデビットの評判と使えない理由を検証!審査や還元率の真実
日本全国に圧倒的なネットワークを誇るゆうちょ銀行が提供する「ゆうちょデビット」。クレジットカードのような使い心地でありながら、口座から即時に利用代金が引き落とされる手軽さから、若年層からシニア層まで幅広い世代で利用者が増加しています。かつてセキュリティ上の課題からサービス終了となった「mijica(ミジカ)」の後継として誕生して以来、安全性や利便性が大幅に刷新された本カードですが、検索エンジン上では「使えない店舗がある」「還元率が低い」といった気になる声も散見されます。
本稿では、デジタル金融と決済動向を長年取材してきた専門記者の視点から、ゆうちょデビットの審査基準や年会費、還元率といった基本スペックはもちろん、利用者が直面しやすい「決済エラーの構造的要因」まで徹底解剖します。旧カードからの変更点やリアルなユーザーの口コミを交え、あなたが発行すべきか否かを客観的データに基づいて検証していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:年会費は永年無料で高校生(15歳以上)から発行可能。信用情報機関を通す審査が原則不要なため誰でも持ちやすい。
- 要点2:還元率は0.25%の自動キャッシュバック。ガソリンスタンドや月額サブスクなど一部加盟店で「使えない」例外が存在する。
- 要点3:キャッシュカード一体型ではなく単体発行。ゆうちょ通帳アプリとの連携で残高管理や不正利用対策の利便性は極めて高い。
【2026年最新】ゆうちょデビットの基本仕様と旧mijicaからの劇的進化
ゆうちょ銀行が発行する「ゆうちょデビット」は、世界的な決済ネットワークであるVisaブランドを搭載した即時決済型デビットカードです。満15歳以上(中学生を除く)でゆうちょ銀行の通常貯金口座を保有していれば、高校生や無職、主婦(主夫)の方でも原則として与信審査なしで手軽に発行できる間口の広さが最大の特徴となっています。
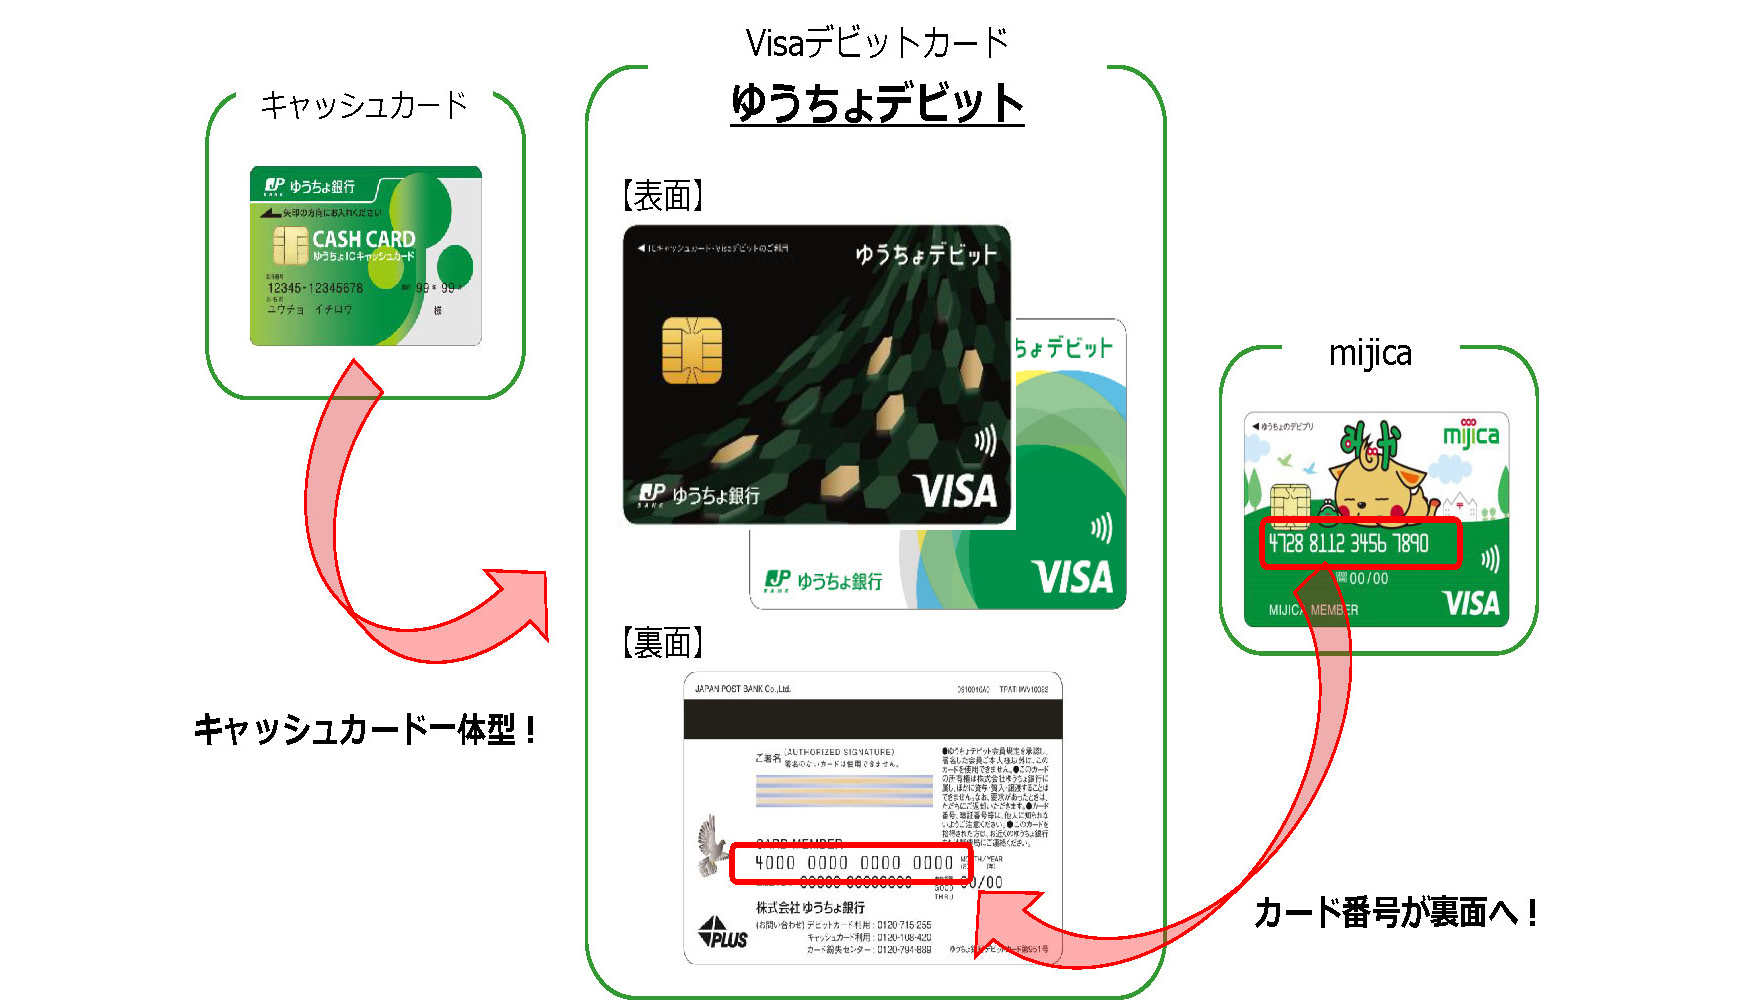
かつて提供されていた「mijica」は、デビット機能とプリペイド機能が混在する複雑な仕組みや、セキュリティ基盤の脆弱性による不正送金トラブルが社会的な問題となり、2022年に完全終了を余儀なくされました。その反省を踏まえて再構築された現在のゆうちょデビットは、余計なプリペイド機能を廃止し、純粋なVisaデビットとしてゼロからシステムが刷新されています。セキュリティ面では「Visa Secure(3Dセキュア2.0)」を標準装備し、非接触決済である「Visaのタッチ決済」にも完全対応するなど、現代のグローバルスタンダードを満たす強固なスペックへと進化を遂げました。
利用時の引き落としタイミングは、原則として決済と同時になされる「即時引き落とし」です。クレジットカードのように「翌月まとめて請求が来て残高不足に陥る」という心理的ストレスがなく、口座残高の範囲内でのみ買い物ができるため、使いすぎを未然に防ぐ家計管理ツールとして高く評価されています。
ネットで囁かれる「使えない」は本当か?現場で起きている5つの盲点
SNSやネット掲示板で「ゆうちょデビットカードが使えなかった」という投稿を目にすることがあります。取材と決済仕様の調査を進めると、システム障害ではなくデビットカード特有の制約や構造上の理由によるものが大半であることが判明しました。現場で決済エラーが起きる主な原因は以下の5点に集約されます。
1. ガソリンスタンドや高速道路(ETC)での利用制限
デビットカードは即時引き落としが原則であるため、給油後に金額が確定するセルフガソリンスタンドや、オフライン処理が必要な高速道路料金所(ETCカードの発行を含む)では利用できないケースがほとんどです。一部のスタンドで利用可能な場合でも、一定額以上の口座残高(デポジット的な残高)が求められる仕様になっています。
2. 一部の月額課金・サブスクリプションサービスの拒否
毎月の定期請求が発生する動画配信サービス、通信キャリアの月額料金、公共料金の一部では、カードの有効性をリアルタイム判定しづらいデビットカードを決済対象外に設定している事業者が存在します。
3. ゆうちょ銀行のシステムメンテナンス時間帯
ゆうちょ銀行のオンラインシステムは定期的なメンテナンスを行っており、毎月第3月曜日の未明(午前0:00〜6:00など)や年末年始の特定の時間帯には、即時引き落とし処理が行えずカード決済が一時的に拒否される場合があります。
4. 利用限度額の超過または初期設定の低さ
ゆうちょデビットはセキュリティ上の観点から、1回・1日・1ヶ月あたりの利用限度額があらかじめ設定されています。高額な家電や航空券を購入する際にエラーが出る場合、限度額に達していることが多いため、アプリからの設定変更が必要です。
5. キャッシュカード機能が付帯していないという勘違い
最も初心者が陥りやすい盲点が「カードの物理的役割」です。ゆうちょデビットはデビット決済専用カードであり、緑色の通常キャッシュカードの機能(ATMでの現金預け入れ・引き出し機能)は一体化されていません。コンビニATM等で現金を引き出そうとしてカードを挿入し、「使えない」と誤認するケースが多発しています。
ゆうちょデビットの徹底スペック比較|他行デビットと何が違うのか?
ゆうちょデビットのポジションを客観的に把握するため、国内主要メガバンクおよびネット銀行が発行する代表的なVisaデビットカードとスペックを比較検証しました。
| 比較項目 | ゆうちょデビット | 三菱UFJデビット | PayPay銀行 Visaデビット |
|---|---|---|---|
| 年会費 | 永年無料 | 永年無料 | 永年無料 |
| ポイント・還元率 | 0.25%(自動キャッシュバック) | 0.2%〜最大5.5%(条件付) | 0.2%(PayPayポイント) |
| 還元方式の利便性 | 口座へ直接自動入金(失効なし) | 口座自動入金 | PayPay残高付与 |
| カード形態 | デビット単体型(2枚持ち必要) | 単体型または一体型 | キャッシュカード一体型 |
| 海外利用 | 海外Visa加盟店・現地ATM対応 | 対応 | 対応 |
| 編集部の評価 | 還元率は標準的だが、現金の自動還元とゆうちょ口座の汎用性が強み | 特定店舗を頻繁に利用する層に強み | PayPay経済圏との親和性が非常に高い |
データが示す通り、ゆうちょデビットの基本還元率「0.25%」は、高還元クレジットカード(1.0%以上)と比較すると控えめな設定です。しかし、一般的なポイントプログラムと異なり、事前のポイント交換手続きや有効期限切れのリスクが一切なく、毎月自動的に現金として口座に振り込まれるという独自のメリットを持っています。

【実態検証】利用者のリアルな口コミと現場目線で見えたメリット・デメリット
実際の利用者はどのような使用感を抱いているのか、SNSやアンケート調査から浮かび上がった生の声と、決済実務の観点から見たメリット・デメリットを整理します。
リアルな口コミから見る肯定的な評価
「使いすぎが怖くてクレカを作れなかったが、ゆうちょデビットなら口座にある分しか使えないので安心して買い物ができる」
「ゆうちょ通帳アプリと連動させると、支払った瞬間にプッシュ通知が届き、残高がリアルタイムで引かれるので家計簿をつける手間が激減した」
「ポイントの有効期限を気にするのが面倒だったが、毎月勝手に数円〜数百円が口座にキャッシュバックされる仕組みが気楽で良い」
利用者が不満を感じているリアルな声
「財布の中に従来の緑のキャッシュカードとデビットカードの2枚を入れなければならず、かさばるのが不便」
「楽天カードなどの1%還元クレカに慣れていると、0.25%のキャッシュバックは還元額として物足りなさを感じる」
「ガソリンスタンドで使おうとしたら決済できず、結局現金で払う羽目になった」
メリットとデメリットの総括
【メリット】
・高校生(15歳以上)から審査なしで発行可能
・Visaのタッチ決済搭載でサインや暗証番号なしのスピーディーな決済
・海外のVisa加盟店でのショッピングや海外ATMでの現地通貨引き出しが可能
・アプリ上から24時間いつでも利用限度額の変更や一時停止が可能
【デメリット】
・キャッシュカードとデビットカードが分かれているため2枚持ちが必要
・ポイント還元率が0.25%と、主要クレジットカードに見劣りする
・ガソリンスタンドや一部の月額課金で決済が通らないケースがある
申し込みから発行日数・アプリ連携まで|失敗しない作り方と限度額設定
ゆうちょデビットの申し込み手続きは、紙の申込書を窓口に提出する方法に加え、オンラインで完結するWeb申し込みに対応しています。スムーズに手元に届き、安全に使いこなすためのステップを解説します。
1. 発行の申し込みと必要日数
「ゆうちょ通帳アプリ」またはゆうちょ銀行の専用Webサイトから申し込みを行います。本人確認手続きを完了後、通常約1週間から10日前後で簡易書留(転送不要扱い)にて自宅住所へカードが配送されます。新生活シーズンや大型連休前後は発行日数が2週間程度に延びる場合があるため、余裕を持った申し込みが賢明です。
2. ゆうちょ通帳アプリとの連携設定
カードが手元に届いたら、即座に行うべきが「ゆうちょ通帳アプリ」とのデビット連携です。アプリ内でデビットカード情報を登録することで、以下の機能が即座に解放されます。
- 利用ごとの即時プッシュ通知と直感的な利用履歴確認
- ショッピング限度額(1回・1日・1ヶ月単位)のリアルタイム変更
- 万が一の紛失・盗難時にアプリから1タップで実行できる「利用一時停止・解除」
- 海外利用やオンラインショッピング機能の個別オン/オフ設定
3. 安全性を高める限度額のチューニング
発行当初の限度額は比較的高めに設定されていることが多いため、不正利用のリスクを最小限に抑えるためには、普段使いの予算に合わせた金額(例:1日あたり3万円〜5万円など)にアプリから引き下げておくことが推奨されます。
【プロの結論】家計管理と行動経済学から見る「選ぶべき人・避けるべき人」
行動経済学の観点において、クレジットカード決済は「支払いの痛み(Pain of Paying)」を将来へ先送りするため、無意識のうちに消費支出を15〜20%押し上げる傾向があると指摘されています。この心理的トラップを回避し、健全な金融行動を維持する手段として、即時引き落とし型のゆうちょデビットは極めて合理的な選択肢となります。
ゆうちょデビットを選ぶべき人
- メインバンクがゆうちょ銀行で、口座残高の範囲内で堅実に暮らしたい人
- クレジットカードの使いすぎやリボ払いのリスクを根本から排除したい人
- 高校生や大学生など、キャッシュレス決済を始めたいが与信審査に不安がある人
- ポイントの有効期限や交換手続きに煩わしさを感じ、現金還元を好む人
- 子供への仕送り口座や生活費専用口座として、収支をシンプルに把握したい家庭
慎重に検討・避けるべき人
- 決済額に対する還元率を最優先し、1.0%以上の高還元ポイントを狙いたい人
- 財布の中のカード枚数を極力減らし、キャッシュカード一体型を希望する人
- ガソリンスタンドや高速道路(ETC)での支払いを1枚のカードに集約したい人
【ゆうちょ デビット カード】に関するよくある質問(FAQ)
Q1:ゆうちょデビットはブラックリストや無職でも作れますか?審査基準は?
A1:ゆうちょデビットはクレジットカードのような信用情報機関(CICやJICCなど)を通した与信審査が原則ありません。満15歳以上(中学生除く)でゆうちょ銀行の総合口座を開設できている方であれば、無職や専業主婦、学生、過去に延滞履歴がある方でも基本的に発行可能です。
Q2:キャッシュバック特典の還元タイミングはいつですか?
A2:毎月1日から末日までのショッピング利用合計金額に対し、0.25%を乗じた金額が、翌月中旬(通常は翌月15日前後)にデビット決済口座へ自動的に直接入金されます。特別なエントリーやポイント交換手続きは不要です。
Q3:海外旅行や海外出張でそのまま使えますか?
A3:世界各国のVisa加盟店で日本国内と同様にショッピング決済が可能です。また、現地の「Visa」や「PLUS」マークが付いたATMにカードを挿入し、所定の手数料(為替換算レート+事務手数料等)で口座から現地通貨を直接引き出すことができます。
Q4:万が一不正利用された場合の補償制度はありますか?
A4:偽造や盗難、カード情報の流出等による第三者の不正利用が発覚した場合、ゆうちょ銀行に届出を行った日の60日前以降に発生した損害について、原則として所定の限度額内で補償が受けられます(重大な過失等がある場合を除く)。
まとめ:今後の動向と失敗しないための判断基準
ゆうちょデビットは、派手な高還元率を競うカードではありませんが、「全国どこにでもあるゆうちょ口座で、審査なしに即時決済ができる」という圧倒的な安心感と実用性を兼ね備えています。旧mijicaの教訓を経て生まれ変わった堅牢なセキュリティシステムと、スマホアプリによる細やかな利用制御は、デジタル時代のキャッシュレスツールとして十分な完成度を誇ります。
日常の生活防衛や家計のスリム化を目指すなら、まずは固定費以外の日常的な買い物をゆうちょデビットに集約し、支出の「見える化」から始めてみるのが賢明なステップといえます。 (出典: ゆうちょ デビット カード(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。