みずほ銀行定期預金キャンペーンはお得?2026年最新金利と罠を徹底検証
日本銀行による段階的な利上げが定着し、「金利のある世界」が本格化した2026年。メガバンク各行が預金獲得に向けた施策を活発化させる中、みずほ銀行が打ち出す定期預金キャンペーンや特別金利プランに対して預金者の関心がかつてないほど高まっています。
しかし、店頭やウェブ広告で目にする華やかな金利表記に惹かれて安易に資金を預け入れると、思わぬ適用条件の縛りや満期後の金利急落といった落とし穴に直面することもあります。本稿では、みずほ銀行の円定期預金における最新金利動向、他行との利息シミュレーション比較、さらには見落としがちな中途解約リスクまで、金融の現場取材に基づき徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年のみずほ銀行定期預金は金利引き上げが進む一方、特別金利の恩恵を最大限に受けるには「みずほダイレクト限定」や「新たな資金の預け入れ」といった特定条件のクリアが前提となる。
- 要点2:100万円・1000万円単位での利息シミュレーション(税引後)を行うと、メガバンク間での実質受取差は僅小であるものの、ネット銀行や特定プランとの比較では数万円単位の差が生じる。
- 要点3:退職金プランや信託銀行連携キャンペーンは高金利が魅力だが、投資信託等とのセット販売による手数料負けや満期後の通常金利への移行リスクに十分な警戒が必要である。
【2026年最新動向】みずほ銀行の円預金金利引き上げとキャンペーン実態
日本銀行の金融政策正常化に伴い、国内の金利環境は劇的な転換期を迎えました。みずほ銀行においても、円預金金利引き上げの詳細が順次発表され、普通預金・定期預金ともに長らく続いたゼロ金利時代の水準から大きく改定されています。
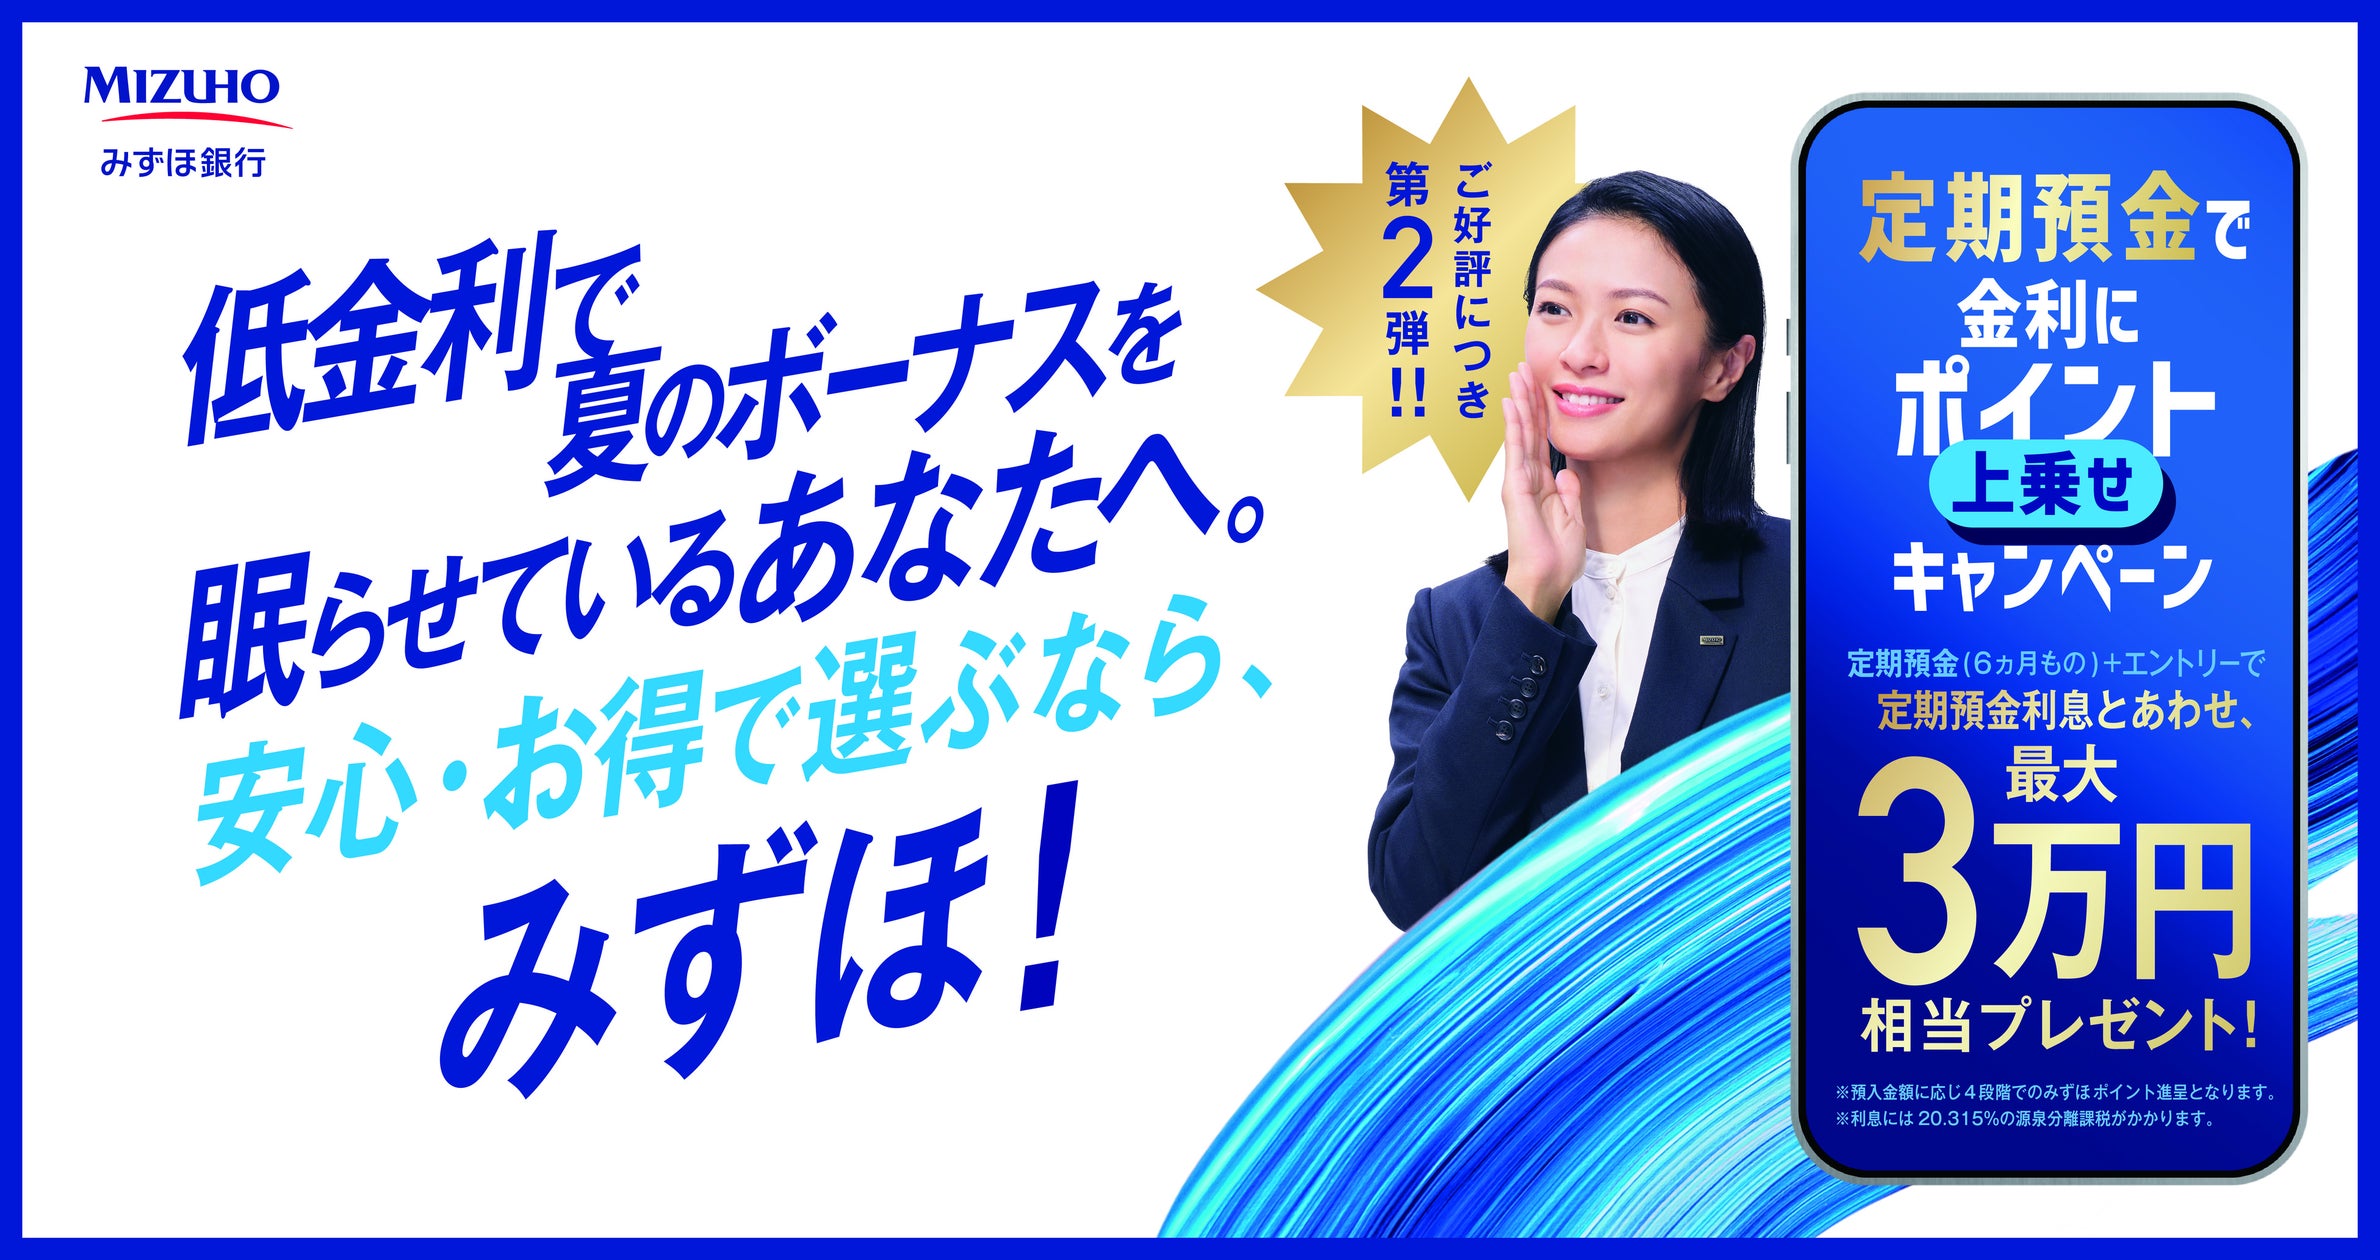
現在展開されている「みずほ銀行定期預金キャンペーン」の軸となっているのは、主にインターネットバンキングを活用した「みずほダイレクト限定定期預金金利」と、退職・相続・新規資金を対象とした「みずほ銀行円定期預金特別金利」の2系統です。かつてのように「店頭窓口へ行けば誰でも一律の高金利が適用される」という構造ではなく、同行が推進するデジタルシフトや資産形成層の囲い込み戦略と連動した設計となっています。
特に注目すべきは、新規口座開設者を対象とした「みずほ銀行新規口座開設キャンペーン」との連動です。給与受取口座の指定やアプリの初期登録を組み合わせることで、初回預入期間(3カ月〜1年など)の金利が上乗せされる優遇措置が講じられています。ただし、これらの優遇金利は「預入当初の初回満期まで」に限定されているケースが一般的であり、満期を迎えた後はその時点の店頭表示金利(通常金利)へ自動的に引き下げられる点には注意が必要です。
【利息シミュレーション】100万円・1000万円を預けたら実際いくら増えるのか?
預金者にとって最も重要なのは、「実際に手元に残る税引後の利息がいくらになるのか」という具体的な収益性です。日本の税法上、預金利息には20.315%(所得税15.315%+住民税5%)の源泉分離課税が課されます。
ここでは、2026年の金利水準をベースに、みずほ銀行の通常定期預金およびキャンペーン特別金利を適用した場合の利息シミュレーションを算出しました。
【預入額100万円の場合(1年満期)】
・通常定期預金(年0.35%と仮定):税引前利息 3,500円 → 税引後受取額 約2,789円
・キャンペーン特別金利(年0.60%と仮定):税引前利息 6,000円 → 税引後受取額 約4,781円
【預入額1,000万円の場合(1年満期・大口定期預金基準)】
・通常大口定期預金(年0.40%と仮定):税引前利息 40,000円 → 税引後受取額 約31,874円
・大口キャンペーン金利(年0.80%と仮定):税引前利息 80,000円 → 税引後受取額 約63,748円
1,000万円を1年間預け入れた場合、特別金利が適用されれば税引後でも約6万円超の利息を受け取ることが可能です。かつてのゼロ金利下では1,000万円預けても数百円程度であったことを踏まえると、金利上昇の恩恵は確実に実感できる水準に達しています。しかし、現在のインフレ率(消費者物価指数の上昇率)が年2%前後で推移している経済環境下では、名目金利が年0.6%〜0.8%であっても「実質購買力」ベースでは目減りしている現実は見逃せません。
【徹底比較】メガバンク定期預金金利比較|みずほ・三菱UFJ・三井住友とネット銀行
メガバンク3行(みずほ銀行、三菱UFJ銀行、三井住友銀行)および主要ネット銀行の円定期預金における金利水準とサービス設計を比較・整理しました。
| 金融機関・商品種別 | 1年もの標準金利(年率/税引前) | キャンペーン・限定特別金利 | 編集部の見解・評価 |
|---|---|---|---|
| みずほ銀行(みずほダイレクト) | 0.35%〜0.40% | 0.55%〜0.75%(特定条件時) | 給与受取口座やメインバンク利用者には利便性が高いが、単体での金利追求には限界あり。 |
| 三菱UFJ銀行 | 0.35%〜0.40% | 0.50%〜0.70%(アプリ限定等) | みずほとほぼ同水準の金利設定。ポイント経済圏との連携で付加価値を競う。 |
| 三井住友銀行(Olive含む) | 0.35%〜0.40% | 0.50%〜0.80%(条件達成型) | Oliveアカウント保有者向けの優遇施策が手厚く、デジタル完結型の金利上乗せが目立つ。 |
| 主要ネット銀行群(SBI・楽天等) | 0.50%〜0.65% | 0.80%〜1.00%超(新規・特別枠) | 純粋な利息獲得を最優先する場合、メガバンクを明確に上回る金利競争力を維持。 |
メガバンク3行の間で、基本となる店頭定期預金金利に決定的な差はありません。差がつくのは「各行がどのチャネルで新規資金を獲得しようとしているか」というキャンペーンの適用要件です。みずほ銀行の場合、みずほ信託銀行やみずほ証券とのグループ連携を活用した大口資産・退職金向けプランに強みがある一方、単発の少額預金に対してはネット銀行が依然として金利面で一歩リードしています。

噂の真偽と盲点|みずほ銀行退職金定期預金プランや信託銀行連携の「適用条件の罠」
シニア層を中心に高い関心を集めているのが「みずほ銀行退職金定期預金プラン」や、信託機能を活用した「みずほ信託銀行定期預金キャンペーン」です。広告等では「年2.0%〜3.0%」といった破格の数字が提示されることがあり、ネット上でも「メガバンクでこの金利は破格」と話題になります。しかし、ここには資産運用の現場で広く知られる明確な構造的リスクが存在します。
第1の盲点は、「預入期間が3カ月などの極めて短期間に限定されている」点です。年利2.4%と提示されていても、適用期間が3カ月であれば実際の受取利息は年換算の4分の1(税引前0.6%相当)にとどまります。満期を迎えた後は年0.3%前後の通常金利へ移行するため、通年での利回りは広告の印象ほど高くはなりません。
第2の盲点は、「投資信託やファンドラップとの抱き合わせ(セットプラン)」が条件となっているケースです。定期預金に預け入れた額と同額以上の投資信託を同時購入することが条件とされている場合、投資信託の購入時手数料(1.5%〜3.0%程度)や運用管理費用(信託報酬)によって、定期預金で得られる特別利息が相殺されてしまうリスクがあります。元本保証の預金利息を得るために、元本変動リスクのある投資商品を割高なコストで購入してしまっては本末転倒です。
【実態検証】中途解約利率の落とし穴と預金者のリアルな体験談
「高金利だから」とまとまった資金を長期定期預金(3年・5年ものなど)に固定する際に、必ず確認しなければならないのが「定期預金中途解約利率と注意点」です。
みずほ銀行の規定上、定期預金を期日前に解約した場合、預入時に約束された約定金利は適用されず、預入期間に応じた「中途解約利率」が遡及して適用されます。場合によっては、その時点の普通預金金利と同等か、それを下回る水準まで引き下げられることになります。元本割れ自体は発生しないものの、長期間資金を拘束された末に得られる利息が数円〜数十円にとどまるという事態に陥ります。
金融コミュニティやSNSに寄せられる預金者の生の声を取材すると、以下のような実態が浮かび上がります。
「住宅購入の頭金が必要になり、3年定期を1年半で中途解約したら、金利がほとんど普通預金以下に再計算されて悔しい思いをした」(40代・会社員)
「満期案内を放置していたら、特別金利が終わって超低利のまま自動継続されていた。満期時のスケジュール管理は必須」(60代・自営業)
予期せぬ出費や相場変動に柔軟に対応するためには、生活防衛資金や近々使う予定のある資金を無理に長期定期へ回さず、期間を1年以内に設定するか、分割して預け入れる「ラダー型運用」を意識することが肝要です。

【プロの結論】行動経済学とインフレから見る「向いている人・見送るべき人」の判断基準
行動経済学における「現状維持バイアス」や「アンカリング効果」の視点から分析すると、多くの預金者は「メガバンクの安心感」と「過去のゼロ金利との比較」に引きずられ、インフレによる実質資産の目減りに無頓着になりがちです。金利が0.5%に上がったとしても、物価が2%上昇していれば実質的な購買力は年1.5%ずつ低下しています。
これらを踏まえ、みずほ銀行の定期預金キャンペーンを選択すべき人と、見送るべき人の明確な判断基準を提示します。
【みずほ銀行の定期預金キャンペーンが向いている人】
・給与受取、住宅ローン、公共料金引き落とし等でみずほ銀行をメインバンクとして集中利用している人
・みずほダイレクトを使いこなし、ネット限定の上乗せ優遇をペーパーレスで享受できる人
・1〜2年以内に使い道が決まっており、元本毀損を絶対に避けたい資金(教育資金・納税準備資金など)の置き場を探している人
・みずほ信託銀行等の専門窓口で、遺言信託や生前贈与を含めた包括的な資産承継相談を行いたい富裕層
【利用を慎重に検討・見送るべき人】
・単純に「金利の絶対値」を最も重視し、少しでも高い利息収入を得たい人(ネット銀行の単体定期が有利)
・窓口で勧められるがままに、不要な投資信託や外貨建て保険との「セットプラン」を契約しそうな人
・3年以上の長期にわたり資金を寝かせる予定であり、インフレヘッジ(新NISA等を活用した分散投資)を全く考慮していない人
【みずほ 銀行 定期 預金 金利 キャンペーン】に関するよくある質問(FAQ)
Q1:みずほ銀行の定期預金キャンペーン金利は、既存の口座保有者でも利用できますか?
A1:キャンペーンの種類によって異なります。「みずほダイレクト限定プラン」などは既存預金者でも利用可能な場合が多いですが、「新規口座開設限定」や「新たな持ち込み資金限定(他行からの振替)」と明記されている特別金利プランの場合、すでに預け入れられている普通預金からの振替には適用されないため、募集要項の確認が必須です。
Q2:定期預金を途中で解約した場合、元本割れすることはありますか?
A2:円定期預金である限り、中途解約しても元本割れすることはありません。ただし、解約日までの利息計算には約定金利ではなく大幅に低い「中途解約利率」が適用されるため、当初予定していた利息は得られなくなります。
Q3:店頭窓口とみずほダイレクト(ネットバンキング)で定期預金金利に違いはありますか?
A3:明確な違いが存在します。同行ではペーパーレス化および店舗運営コスト削減の一環として、みずほダイレクト経由の預入に対して金利を上乗せする施策を優先しています。窓口での手続きは手数料や金利面で不利になるケースが多いため、特別な相談が不要な場合はダイレクト経由の利用が推奨されます。
Q4:みずほ信託銀行の特別金利キャンペーンは、みずほ銀行の窓口でも申し込めますか?
A4:みずほ銀行とみずほ信託銀行は別法人ですが、グループ共同店舗(信託代理店業務を行う店舗)であれば窓口での案内・媒介が可能です。ただし、契約主体は信託銀行となるため、口座開設や管理規定がみずほ銀行本体とは異なる点に留意してください。
まとめ:2026年の資産防衛と失敗しない選択基準
金利が日常に戻った2026年の日本において、預金金利の比較は家計防衛の第一歩として極めて有益です。みずほ銀行が提供する定期預金キャンペーンは、利便性の高いインフラとグループの総合力を背景に、メインバンクとしての使い勝手と一定の利息メリットを両立させています。
一方で、単なる表面金利の数字に惑わされず、「適用期間」「満期後の金利」「セット商品の有無」「中途解約時の条件」を冷徹に見極めるリテラシーが預金者側に求められます。自身の資金使途のスケジュールを明確にし、短期の確定利息獲得と中長期のインフレ対策をバランスよく組み合わせることが、後悔のない資産防衛への最短距離となります。 (出典: みずほ 銀行 定期 預金 金利 キャンペーン(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。