免責金額とは?自己負担の仕組みと損しない設定基準を徹底解説
自動車保険や火災保険の見積もりを取る際、あるいはレンタカーを借りる際に必ず目にする「免責金額」という言葉。契約時には深く考えずに初期設定のまま進めてしまい、いざ事故に遭った段階で「保険に入っていたはずなのに、なぜ手元から数万円から十数万円も支払わなければならないのか」とトラブルになるケースが後を絶ちません。
物価高や家計負担の増加が続く2026年の現在、固定費削減のために保険の見直しを進めるドライバーや住宅保有者が急増しています。しかし、仕組みを正しく理解せずに免責金額を安易に設定すると、万が一の際に思わぬ経済的打撃を受ける危険性があります。本稿では、免責金額の基礎構造から自己負担額との本質的な違い、保険料を劇的に抑えつつリスクを最小化する実践的な設定術まで、徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:免責金額とは「事故時に保険会社が支払いを免除される=加入者が自腹で支払う自己負担額」であり、少額事故の損害は加入者自身が負担する仕組み。
- 要点2:免責金額を高く設定するほど毎月の保険料は安くなるが、手元資金(生活防衛資金)の備えがないと「事故を起こしたのに修理代が払えない」事態に陥る。
- 要点3:2026年の保険見直しでは、自動車保険の「0-10万円」や火災保険の「5万円〜10万円免責」など、保有資産と利用頻度に合わせた個別最適化が必須。
【基礎知識】免責金額とは?自己負担額との違いと発生する根本理由
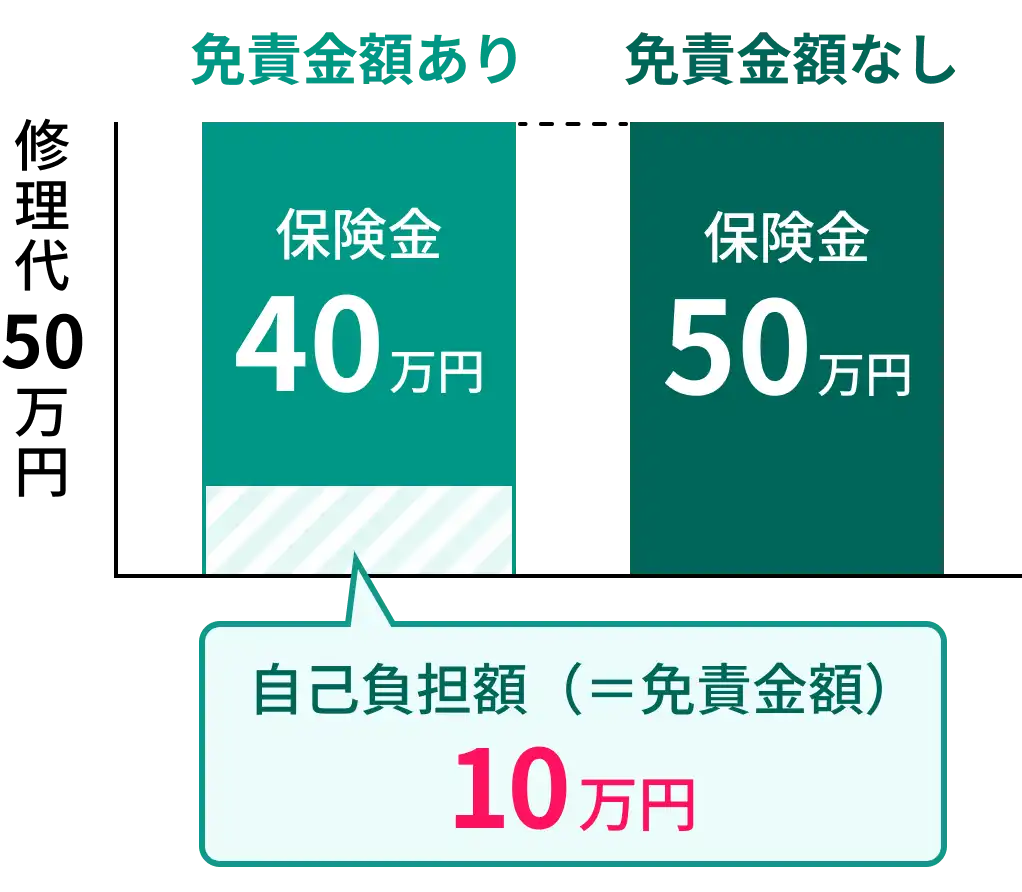
保険契約における「免責(めんせき)」とは、文字通り「保険会社が保険金の支払い責任を免れる」ことを意味します。つまり、損害が発生した際に保険会社が支払わず、加入者本人が自費で支払う枠のことを免責金額と呼びます。
実務上、日常会話や保険のパンフレットでは「免責金額」と「自己負担額」はほぼ同義として使われます。あえてその違いを法制面・実務面から整理すると以下の通りです。
契約書上の法的な取り決めとして「保険会社が免責される枠」を指すのが免責金額であり、その結果として加入者の財布から実際に支出されるお金を自己負担額と呼びます。したがって、自動車保険の車両保険で「免責金額5万円」と記載されていれば、どのような修理であっても最初の5万円分は加入者の自腹となります。
では、なぜ保険会社はこのような仕組みを設けているのでしょうか。業界関係者の証言や損害保険の構造データを紐解くと、決定的な理由は大きく2つ存在します。
第1に、保険会社の事務処理コストの削減です。数千円から数万円程度のドアの小さなかすり傷や飛び石の損害まで一件一件アジャスター(損害調査員)を派遣して査定し、保険金を支払っていては、莫大な人件費とシステム維持費が発生します。少額の損害を契約者に自己負担してもらうことで、保険会社は運営コストを抑え、結果として契約者全体の基本保険料を引き下げることが可能になります。
第2に、加入者のモラルハザード(自己防衛意識の低下)を防ぐためです。自己負担が完全なゼロであれば、「多少車をぶつけても保険で直せばいい」という油断が生じやすくなります。一定の痛みを伴う免責金額を設定することで、加入者に日常の安全運転や適切な管理を促す心理的ブレーキを働かせています。
【比較検証】免責金額の相場とパターン別シミュレーション
保険の種別によって、設定できる免責金額の相場や仕組みは大きく異なります。自動車保険(車両保険)、火災保険、レンタカーにおける一般的な相場と特徴を体系的に整理しました。
| 保険・補償の種別 | 一般的な免責金額の相場 | 主な設定パターン | 編集部の見解・推奨度 |
|---|---|---|---|
| 自動車保険(車両保険) | 0円 〜 10万円 | 「0-10万円」「5-10万円」「10-10万円」など(1回目-2回目以降) | 保険料と自己負担のバランスが良い「5-10万円」が標準的で最も堅実。 |
| 火災保険(建物・家財) | 0円 〜 20万円 | 「0円」「3万円」「5万円」「10万円」「20万円」 | 近年の自然災害リスク増による保険料高騰対策として「5万円〜10万円」が推奨。 |
| レンタカー(基本契約) | 対物:5万円 車両:5万〜10万円 | 基本料金に含まれる標準補償(免責あり) | 免責補償制度(CDW)へ加入し、事故時の自己負担を0円化するのが定石。 |
実際に事故が起きた場合の保険金支払いはどのように計算されるのか、具体的な免責金額 計算例を見てみましょう。
【自動車の単独事故で修理費用が30万円かかった場合】
・免責設定が「0円」の場合:保険会社から30万円全額が支払われ、自己負担は0円。
・免責設定が「5万円」の場合:損害額30万円から免責5万円を差し引いた25万円が保険金として支払われ、修理工場へ自己負担額として5万円を支払う。
・免責設定が「10万円」の場合:損害額30万円から免責10万円を引いた20万円が支払われ、自己負担は10万円。
もし損害額が4万円だった場合、免責金額を5万円に設定していると、損害額が免責枠内に収まってしまうため、保険金は1円も支払われません(=全額自己負担)。
【メリット・デメリット】保険料を安くする効果と潜むリスクの全貌
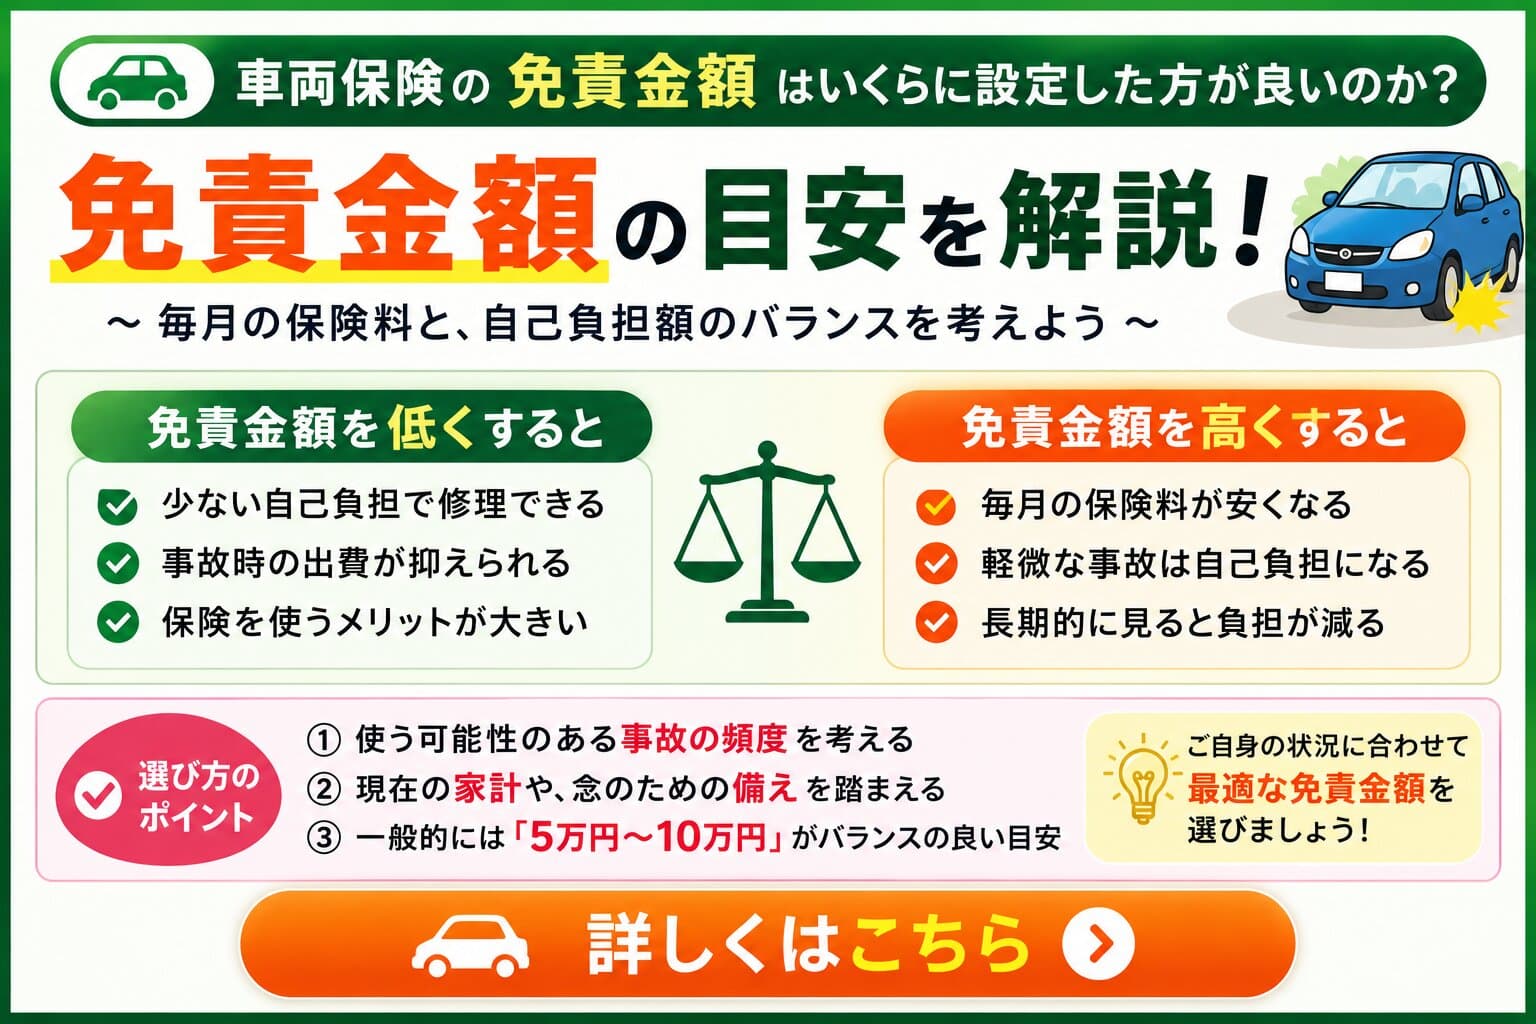
免責金額をいくらに設定するかは、「日々の固定費(保険料)」と「万が一の際の持ち出し(自己負担)」のどちらを優先するかのトレードオフです。両者の長所と短所を客観的に検証します。
免責金額を設定する(高くする)メリット
最大のメリットは、保険料 安くする 免責金額のレバレッジ効果です。特に自動車の車両保険において、免責金額を「なし(0円)」から「5-10万円」や「10-10万円」に引き上げるだけで、年間保険料が1万円〜3万円以上安くなるケースも珍しくありません。無事故で過ごす年数が長ければ長いほど、免責金額を高く設定して浮かせた保険料の累計額は大きな節約効果を生み出します。
免責金額なし(0円)のメリット
一方で、免責金額 なし メリットは、突発的な事故に直面した際の完全な精神的・金銭的安心感です。急な事故で数十万円の修理代が必要になっても、手元の現金を一切減らさずに原状回復が可能です。家計の貯蓄がまだ少なく、数万円の臨時出費でも生活が脅かされる家庭にとっては、0円設定が確実な防波堤となります。
知っておくべき免責金額のデメリットと等級ダウンの罠
見落とされがちな免責金額 デメリットとして、「保険を使うべきかどうかの判断麻痺」が挙げられます。自動車保険では、車両保険を使用すると翌年の等級が原則として3等級ダウンし、さらに数年間にわたり「事故有係数」が適用されて保険料が跳ね上がります。
例えば、免責金額を10万円に設定していて修理代が15万円だった場合、保険から支払われるのはわずか5万円です。この5万円を受け取るために保険を使うと、翌年以降の保険料増額分が5万円を大幅に超えてしまい、「保険に入っているのに使えない」という本末転倒な状況に直面します。
【実態検証】「事故で免責金額が払えない」現場のリアルとネットの落とし穴
SNSや知恵袋、損害保険相談窓口などには、「事故を起こしてしまったが、免責金額が払えない」「相手の過失があるのに自己負担を請求された」という生々しい相談が多数寄せられています。実際のトラブル事例から、知られざる盲点を検証します。
ケース1:修理工場で車を引き取れないトラブル
自損事故を起こし、車両保険で修理を依頼したものの、免責金額10万円を用意できず、修理完了後もディーラーや修理工場から車両を引き渡してもらえないというトラブルが発生しています。修理工場側から見れば、免責金額分は「顧客から直接回収すべき売掛金」であるため、支払いがない限り車を留置する法的な権利(留置権)を持ちます。「保険会社が全額払ってくれると思っていた」という認識不足が招く典型例です。
ケース2:相手がいる事故での「過失割合と免責金額」の相殺マジック
ネット上で特に誤解が多いのが、相手がいる過失事故における免責金額の扱いです。実は、自動車保険の多くには「相手からの賠償金が免責金額に優先して充当される」という約款(免責金額の相殺ルール)が組み込まれています。
例えば、過失割合が「自分20%:相手80%」で、自分の車の修理代が50万円、免責金額が5万円だったとします。
- 相手から支払われる賠償金:50万円 × 80% = 40万円
- 自分の車両保険から支払われるべき損害額:50万円 − 40万円 = 10万円
この場合、本来の免責金額は5万円ですが、相手から回収した40万円が免責金額に優先充当されるため、加入者の自己負担額は実質0円となり、残りの10万円が自分の車両保険から支払われます。「免責金額を設定していると、相手がいる事故でも必ず自腹を切らされる」というのは誤った認識です。
【分野別】火災保険・レンタカーで後悔しないための賢い選び方
免責金額の考え方は、自動車保険以外の分野でも極めて重要です。特に近年ルール改定が相次ぐ火災保険と、旅行時に多用されるレンタカーにおける最適な選択基準を整理します。
火災保険:近年の保険料高騰を受けたおすすめ設定
地球温暖化に伴う台風や豪雨災害の頻発により、各損害保険会社は火災保険料の度重なる値上げを行っています。家計防衛の観点から、火災保険 免責金額 おすすめの設定基準は「5万円または10万円」です。
以前主流だった「免責0円(自己負担なし)」は年間保険料が非常に割高になります。台風で瓦が数枚飛んだ、雨樋が破損したといった小規模な被害(数万円程度)は生活防衛資金から排出し、数百万円単位の床上浸水や全半壊といった致命的なリスクのみを保険でカバーするという割り切りが、最もコストパフォーマンスの高い選択となります。
レンタカー:免責補償制度(CDW)とNOCの決定的な違い
レンタカーを借りる際、1日あたり1,000円〜1,500円程度で提示されるのがレンタカー 免責補償制度(CDW: Collision Damage Waiver)です。これをケチって未加入のまま事故を起こすと、対物賠償の免責5万円+車両補償の免責5万円=合計10万円の請求が即座に発生します。
さらに注意が必要なのは、免責補償制度(CDW)に加入していても、休業補償であるNOC(ノンオペレーションチャージ:自走可能なら2万円、自走不可なら5万円程度)は免責されません。NOCまで免除される上位のプレミアム補償プランが用意されている場合は、慣れない旅先での運転リスクを考慮してフルカバーを選択するのが賢明です。

【プロの結論】行動経済学と家計防衛から導く「向いている人・NGな人」
行動経済学の「プロスペクト理論」が示す通り、人間は「確実に支払う少額のコスト(日々の保険料)」を過小評価し、「稀に発生する突発的な損失(事故時の自己負担)」を過剰に恐れる「損失回避バイアス」を持っています。この心理的偏りから脱却することが、合理的なリスクマネジメントの第一歩です。
保険の本質は「貯蓄では賄えない壊滅的なリスクに備えること」にあります。手元に十分な預貯金があるにもかかわらず、免責金額を0円にして高い保険料を払い続けるのは、経済合理性の観点からは非効率な選択と言わざるを得ません。
免責金額を「高く設定(5〜10万円)」すべき人
- 手元に50万円〜100万円以上の生活防衛資金(流動性預金)が確保されている
- 過去5年以上無事故であり、年間走行距離が短く事故発生確率が低い
- 固定費を極限まで削り、浮いた資金を高利回りの資産形成に回したい
- 小規模なキズやへこみなら修理せず乗り続ける、または自費で直す割り切りができる
免責金額を「なし(0円)」にすべき人
- 貯蓄が乏しく、急な5万円〜10万円の臨時出費があると家計が破綻・借入れに直面する
- 免許取得から間もない初心者ドライバーや、運転に強い不安がある高齢ドライバー
- ローン返済中の新車を購入したばかりで、わずかな傷でも完全に修理したい
【免責 金額 と は】に関するよくある質問(FAQ)
Q1:免責金額は相手がいる事故(過失割合がある場合)でも必ず全額払う必要がありますか?
A1:必ずしも全額自腹になるわけではありません。多くの自動車保険では、相手方から支払われる損害賠償金が免責金額に優先して充当されます。相手の過失割合が大きく、賠償金が免責金額を上回っている場合、加入者自身の自己負担は実質的に0円となります。
Q2:車両保険の「0-10万円」と「5-10万円」は何が違うのですか?
A2:保険期間(通常1年間)内における「1回目の事故の免責金額」と「2回目以降の事故の免責金額」の違いです。「0-10万円」は1回目の事故なら自己負担0円、同年度に2回目の事故を起こすと自己負担10万円となります。「5-10万円」は1回目が5万円、2回目以降が10万円の自己負担となります。
Q3:免責金額を後から変更(保険期間の途中での変更)することは可能ですか?
A3:原則として契約期間の途中であっても条件変更の裏書き手続きを行えば変更可能です。免責金額を引き上げる場合は差額の保険料が返還され、引き下げる(手厚くする)場合は追加保険料を支払う必要があります。ただし、事故発生後に遡って変更することはできません。
Q4:単独事故(自損事故・当て逃げ)の免責設定で特に注意すべき点は?
A4:保険会社によっては「車対車免責ゼロ特約」などがあり、相手が確認できる車同士の事故は免責0円でも、ガードレールへの衝突や当て逃げなどの単独事故は設定通りの免責金額(5万〜10万円)が適用される条件になっている場合があります。契約内容の特約条件を必ず確認してください。
まとめ:2026年の保険見直しで資産を守るスマートな選択
免責金額は、単なる「事故時の自己負担」ではなく、契約者と保険会社がリスクを適切に分担し、合理的なコストで最大限の安心を得るための重要な調整弁です。
「万が一の際に支払える貯蓄があるか」「日々の保険料をどこまで圧縮したいか」という自らの家計状況と心理的バウンダリーを明確に見極めること。2026年の保険見直しにおいては、提示されたプランを鵜呑みにせず、免責金額を能動的にコントロールすることが、生涯にわたる手元資産を確実に守り抜く決定打となります。 (出典: 免責 金額 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。