消費税の課税事業者とは?判定基準とインボイス後の実務を徹底解説
個人事業主や法人経営者の資金繰りを大きく左右する消費税の納税義務。2023年10月に導入されたインボイス制度(適格請求書等保存方式)以降、小規模事業者を取り巻く環境は激変しました。かつては売上規模だけを基準に判断できた納税義務が、取引先との関係性や事業モデルによって戦略的な選択を迫られる時代へと移行しています。
特に2026年現在、インボイス導入時に設けられた激変緩和措置である「2割特例」の期限が迫る中、多くの事業者が「自分はいつ課税事業者になるのか」「免税事業者のままで本当に生き残れるのか」という現実的な岐路に立たされています。本稿では、国税庁の最新指針と現場の実情を踏まえ、課税事業者の判定基準から手続きの要所までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:課税事業者の基本判定は「2年前(基準期間)の課税売上高1,000万円超」だが、前年前半の「特定期間」による前倒し判定にも注意が必要。
- 要点2:売上が1,000万円以下であっても、インボイス発行事業者(適格請求書発行事業者)の登録を完了した時点で自動的に課税事業者となる。
- 要点3:2026年秋に期限を迎える「2割特例」の終了を見据え、簡易課税制度の活用や価格転嫁の再交渉を早急に進めることが事業継続の分水嶺となる。
【2026年最新】消費税の課税事業者になる基準とは?売上1000万円超の判定条件
事業者が消費税の納税義務を負う「課税事業者」に該当するかどうかは、消費税法第9条に基づく厳密なルールで判定されます。その中核となるのが、古くから事業者の間で意識されてきた課税売上高1000万円の壁です。
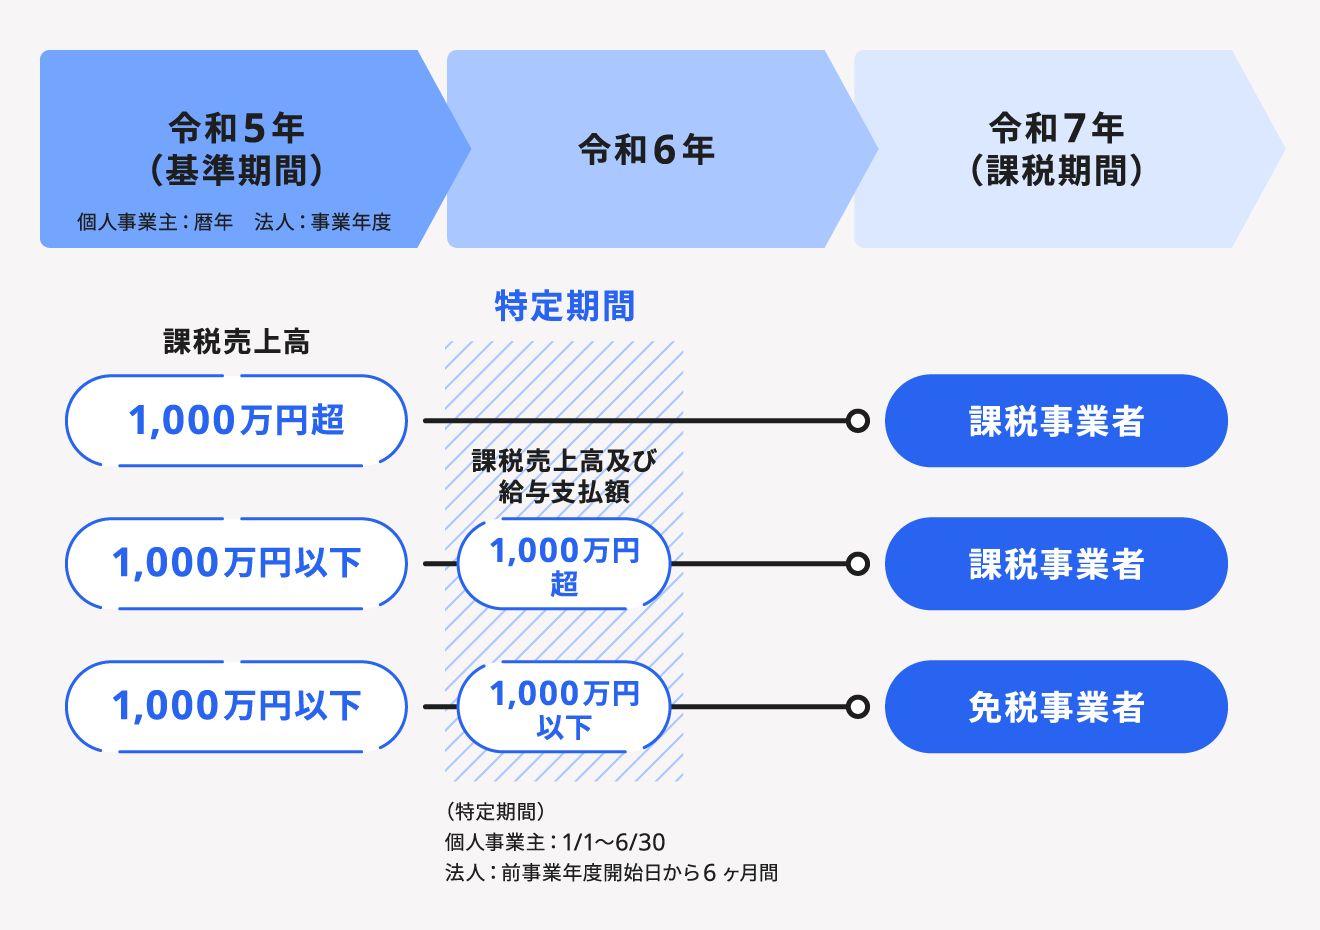
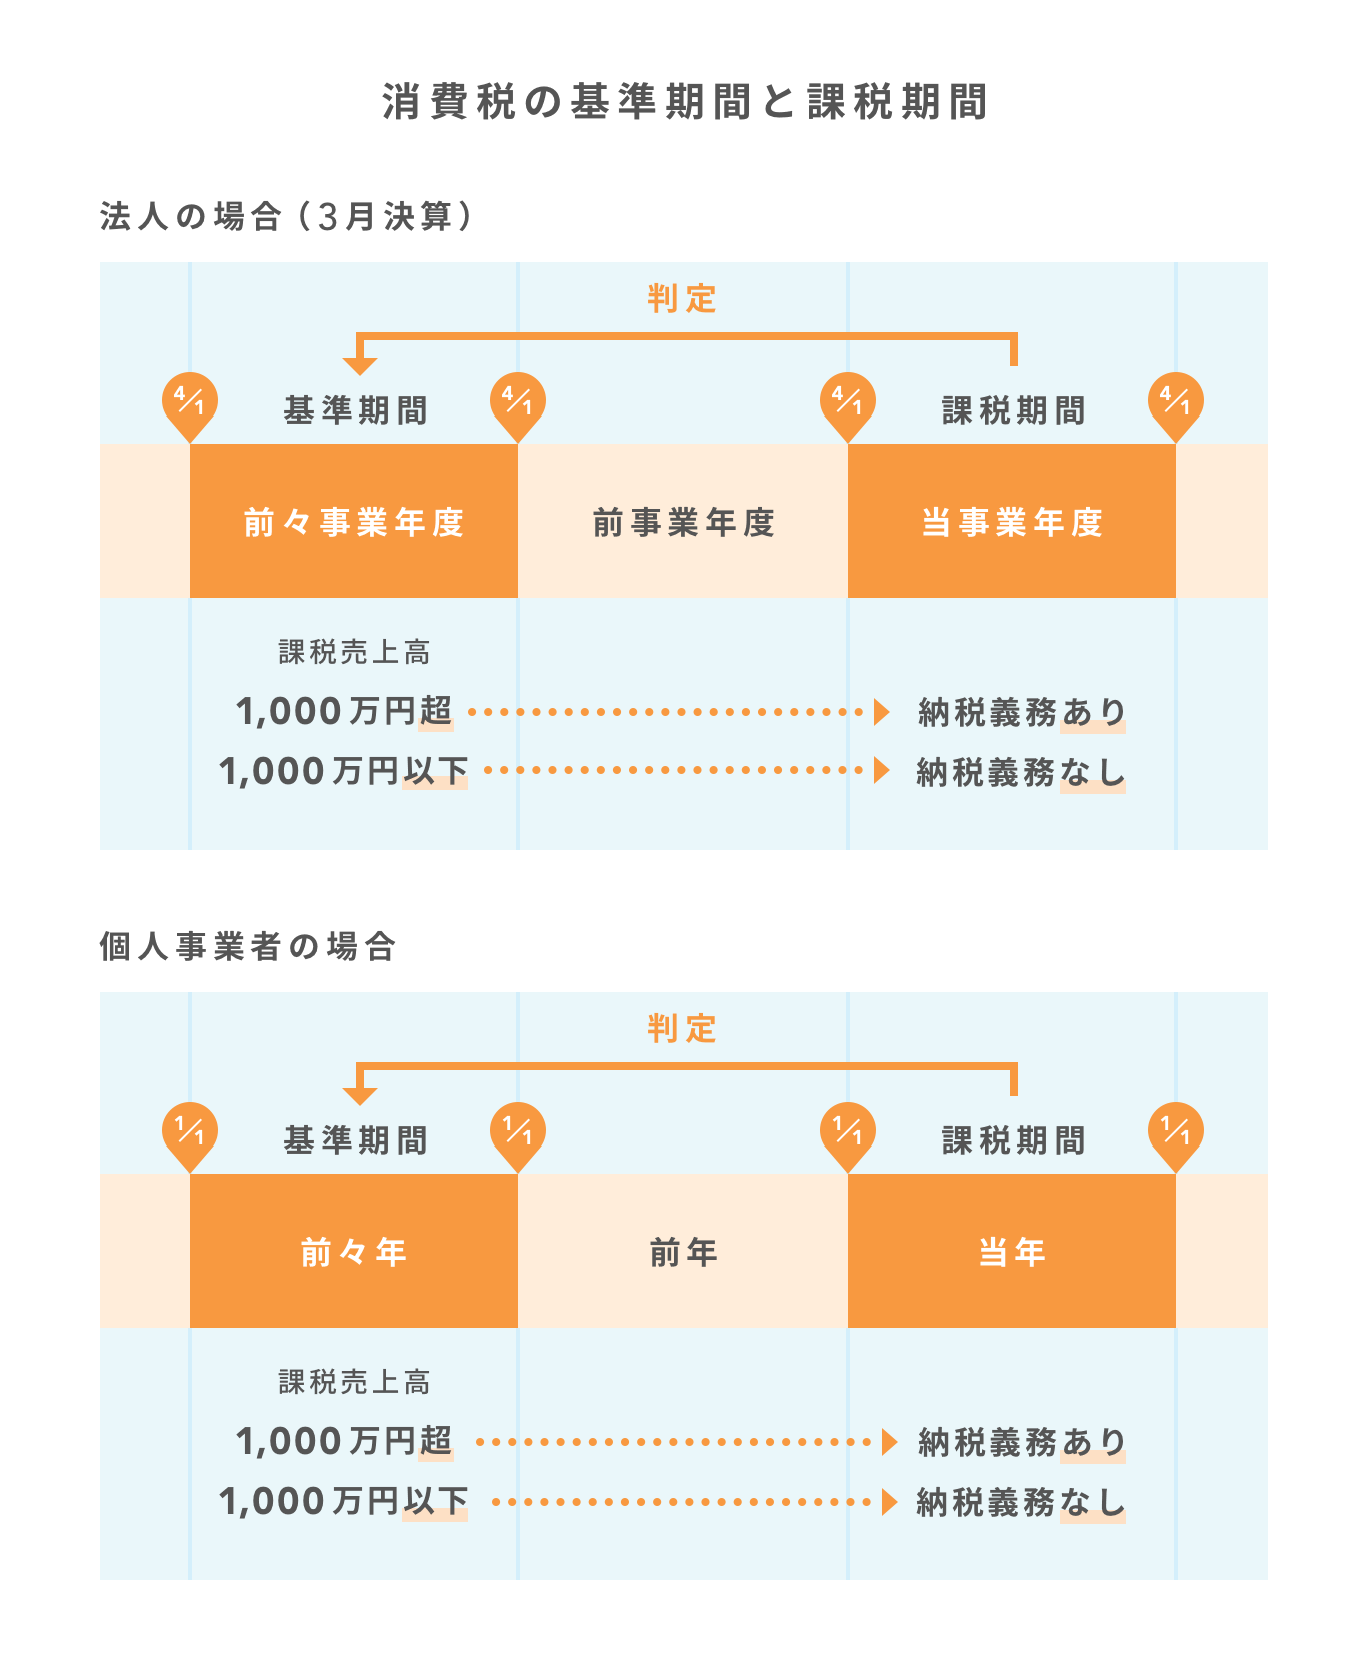
原則として、個人事業主はその年の前々年、法人の場合は前々事業年度を「基準期間」と呼びます。この基準期間の課税売上高が1,000万円を超えている場合、当課税期間は自動的に課税事業者となります。輸出などの免税売上も含みますが、土地の売買や住宅の家賃収入といった非課税売上は計算から除外される点に注意が必要です。
しかし、基準期間の売上だけを見て安心することはできません。見落としがちな落とし穴が「特定期間」による判定です。
個人事業主であれば前年の1月1日から6月30日までの半年間、法人であれば前事業年度開始の日以後6カ月の期間を「特定期間」と定義しています。この期間における課税売上高が1,000万円を超えた場合、基準期間の売上がゼロであっても、当期から課税事業者に繰り上げられます。なお、売上高の判定に代えて「支払った給与等の総額」で判定することも認められており、実務上はどちらか低い方の金額で判定基準を満たしているか精査するのが鉄則です。
免税事業者との決定的な違いとインボイス制度がもたらした構造変化
課税事業者と免税事業者との違いは、単に「税務署へ消費税を納付するか否か」にとどまりません。取引先との信用問題、価格競争力、さらには経理業務の工数に至るまで、事業運営の根幹に関わる差異が生じます。
最大の違いは、顧客から預かった消費税を国に納付する法定義務の有無です。従来の免税事業者は、売上に上乗せして受け取った消費税分を自己の利益に組み入れること(いわゆる益税)が制度上認められていました。しかし、インボイス制度の定着によってその構図は完全に崩壊しました。
現在、事業間取引(BtoB)において買い手が仕入税額控除を適用するためには、原則として売り手が適格請求書発行事業者であることが必須要件です。免税事業者のままではインボイスを発行できないため、取引先から取引価格の引き下げを要求されたり、最悪の場合は発注先から除外されたりするリスクに直面します。
そのため、売上高が1,000万円に満たないフリーランスや小規模事業者であっても、事業防衛のためにインボイス制度の登録申請を行い、あえて自ら課税事業者を選択するケースが主流となりました。登録が完了した日以降は、基準期間の売上規模に関係なく課税事業者としての納税と申告の義務が生じます。
【徹底比較】課税事業者・免税事業者・簡易課税の制度と負担の違い
事業規模や業態によって、どの納税形態を選択すべきかは大きく異なります。各制度の要件や財務面・実務面への影響を客観的に比較・検証します。
| 区分・制度名 | 適用要件・計算方式 | 一般的な税負担・相場感 | 編集部の見解・実務評価 |
|---|---|---|---|
| 免税事業者 | 基準期間および特定期間の課税売上が1,000万円以下(インボイス未登録) | 消費税の直接納税ゼロ (取引先からの減額圧力リスクあり) | BtoC業態であれば極めて有利。BtoB中心の場合は取引縮小の防衛策が必須。 |
| 本則課税 (一般課税) | 基準期間の課税売上5,000万円超、または他制度の選択がない事業者 | 「預かった消費税」から「支払った消費税」の実額を差し引いて全額納税 | 仕入や設備投資が大きい事業に向くが、適格請求書保存と帳簿管理の負担は極大。 |
| 簡易課税制度 | 基準期間の課税売上高が5,000万円以下で、事前に届出書を提出済みの事業者 | 業種区分(第1種〜第6種)に応じた「みなし仕入率(40%〜90%)」で算出 | 仕入の領収書保存が不要になり実務負担が激減。サービス業・IT系で節税効果大。 |
| 2割特例 (経過措置) | 免税事業者がインボイス登録により課税事業者となった場合(2026年9月30日を含む期間まで) | 売上税額の一律20%のみを納税(卸・小売業並みの水準) | 事前の届出不要で確定申告時に選択可能。適用終了後の税負担急増への備えが急務。 |
一般に知られていない盲点とネットの誤解|特定期間と新設法人の落とし穴
インターネット上の掲示板やSNSでは、消費税の納税義務に関して古い情報や断片的な誤解が拡散されています。税務調査で追徴課税を受けないためにも、制度の裏に隠された「例外規定」を正しく把握しておく必要があります。
最大の誤解は、「法人を作れば最初の2年間は無条件で消費税が免税になる」という言説です。確かに新設法人の消費税免税の特例は存在しますが、現在はこの抜け道を塞ぐための網が幾重にも張り巡らされています。
まず、会社設立時の資本金または出資金が1,000万円以上である場合、初年度から問答無用で課税事業者となります。さらに、資本金が1,000万円未満であっても、実質的な支配権を持つ親会社などの売上が5億円を超える「特定要件」に該当する場合(特定新規設立法人)は、設立1期目から免税が認められません。
また、特定期間の判定基準も見落とされがちな罠です。設立1期目の上半期(開始から6カ月間)の課税売上高および給与支払額がともに1,000万円を超えた場合、翌第2期目からは課税事業者となります。「2期目までは免税だから利益をプールできる」と安易に事業計画を立てると、2期目の決算時に想定外の納税資金不足に陥る危険があります。
【実態検証】個人事業主の消費税納税と取引現場のリアルな声
制度の形式的なルール以上に深刻なのが、個人事業主やフリーランスが直面している現場の摩擦です。税務の専門家や経済誌の取材調査からは、数字に表れにくい当事者の苦悩が浮かび上がってきます。
都内でWebデザイン事務所を営む30代の個人事業主は、業界特番の取材に対して次のような実情を打ち明けています。
「年商が700万円前後だったため、長年免税事業者として活動してきました。しかし取引先の大手制作会社から『インボイス発行事業者でない場合、今後の案件継続は約束できない』という趣旨の通知が届き、選択の余地なく登録申請を行いました。売上税額の2割を納める2割特例の経過措置があるうちはキャッシュフローを維持できていますが、この特例が終われば、手取りが年間数十万円単位で目減りします。取引先にその分の値上げを要求できる空気は全くありません」
ネット上のコミュニティや知恵袋でも、「課税事業者になった途端に確定申告の領収書整理で徹夜が続いている」「税理士報酬が年間10万円以上跳ね上がった」といった課税事業者選択のデメリットを嘆く声が後を絶ちません。
特に個人事業主の消費税納税において厄介なのは、所得税や住民税と異なり「赤字であっても消費税は納めなければならない」という点です。売上時に預かった消費税は事業主の手元資金ではなく「一時的な預かり金」に過ぎないのですが、口座残高と混同してしまい、納税期である毎年3月31日に納税資金がショートする事業者が毎年多発しています。
【プロの結論】課税事業者を選ぶべき人・免税を維持すべき人の判断基準
構造的な変化が進む今、すべての事業者が一律に課税事業者になるべきとは限りません。自身の取引環境とビジネスの将来性を冷徹に分析し、合理的な立ち位置を選択することが求められます。
課税事業者になるべき人の条件
- 主要な取引先が法人または課税事業者の個人:BtoB取引が売上の大半を占める場合、インボイスを発行できないことは直接的な取引停止リスクにつながります。
- 今後2〜3年で売上1,000万円超を目指す成長局面の事業者:近い将来に課税事業者化が確実であるなら、早期にインボイス対応を済ませて取引先の信頼を獲得する方が合理的です。
- 高額な設備投資や仕入先行の事業を行う人:本則課税を選択することで、支払った消費税が預かった消費税を上回り、消費税の「還付」を受けられる可能性があります。
免税事業者を維持すべき人の条件
- 顧客が一般消費者(BtoC)のみの業態:美容室、個人向け整体院、学習塾、飲食店(一般客中心)などでは、顧客が仕入税額控除を必要としないため、インボイスを求められません。
- 取引先が免税事業者や簡易課税事業者のみで構成されている場合:簡易課税を選択している取引先は、仕入先のインボイスの有無に関係なく自社の売上から税額を計算できるため、免税事業者のままでも不利益を与えません。
- 売上が数百万円規模で、値引き要請を受け入れても免税メリットの方が大きい場合:税理士費用や記帳代行の事務コストと天秤にかけた結果、あえて値下げに応じて免税を維持する戦略も成り立ちます。
必要な手続きと提出書類|消費税課税事業者届出書のタイミング
新たに課税事業者となる場合、または免税事業者へ戻る場合、税務署への届出書の提出には厳格な期日が定められています。これを怠ると、思わぬペナルティや特例の不適用を招くため実務上の注意が必要です。
まず、売上が1,000万円を超えたことで自然に課税事業者となる場合は、事由が生じた後速やかに消費税課税事業者届出書を所轄税務署長へ提出します。これは義務としての報告手続きです。
一方、売上1,000万円以下でありながら自ら課税事業者となる道を選ぶ場合は、「消費税課税事業者選択届出書」を提出します。ただし、インボイスの登録申請書を提出して適格請求書発行事業者となる場合は、この選択届出書の提出は省略できます。
さらに重要なのが、小規模事業者の事務負担を大幅に削減できる「簡易課税制度」の活用です。簡易課税制度の適用要件を満たす事業者がこの恩恵を受けるためには、「消費税簡易課税制度選択届出書」を適用を受けようとする課税期間の初日の前日(前事業年度の末日)までに提出しなければなりません。
特に「2割特例」の適用期限が終了する事業年度を迎える事業者は、事前の届出がない限り自動的に複雑な「本則課税」へと移行してしまいます。期限直前に慌てないよう、顧問税理士と連携して提出スケジュールの逆算管理を徹底してください。
【消費税課税事業者】に関するよくある質問(FAQ)
Q1:基準期間の売上が990万円、特定期間の売上が1,200万円(人件費900万円)の場合はどうなりますか?
A1:特定期間の課税売上高が1,000万円を超えていても、給与等支払額が1,000万円以下であれば、特定期間の判定基準により課税事業者とは判定されません。基準期間の売上も1,000万円以下であるため、他の要件(インボイス登録など)がない限り免税事業者を維持できます。
Q2:免税事業者がインボイス登録を取り消して、再び免税に戻ることは可能ですか?
A2:可能です。「適格請求書発行事業者の登録の取消しを求める旨の届出書」を所轄税務署に提出することで、登録を取り消すことができます。ただし、提出するタイミングによって効力が発生する課税期間が異なるため、手続き時期の確認が不可欠です。
Q3:消費税の確定申告と納税の締め切りはいつですか?
A3:個人事業主の場合は課税期間の翌年3月31日まで、法人の場合は事業年度終了の日の翌日から2カ月以内です。振替納税を利用する場合は引き落とし日が4月下旬〜5月上旬頃になりますが、申告書の提出自体は期日までに完了させる必要があります。
まとめ:今後の動向と失敗しないための判断基準
かつては「売上高1,000万円」という明確な境界線だけで判断できた消費税の実務は、インボイス制度の導入と経過措置の段階的解消によって、高度な経営判断が問われる領域へと変貌を遂げました。
目先の節税メリットや事務の簡便さだけに目を奪われ、取引先からの信用失墜や売上機会の損失を招いては本末転倒です。自社のビジネスモデルがBtoBなのかBtoCなのか、取引先が求めている要件は何なのかを冷静に見極めなければなりません。そして、2割特例の出口戦略や簡易課税制度の活用を見据え、正確なルールに基づいた主体的な選択を行うことが、事業を健全に存続させるための唯一の道筋です。 (出典: 消費 税 課税 事業 者(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。