軽自動車の保険は本当に安い?2026年最新相場と失敗しない選び方
「軽自動車は維持費が圧倒的に安い」というイメージは、日本のカーライフにおける常識として定着してきました。しかし、こと自動車保険(任意保険)に関しては、「軽自動車だから普通車より必ず安い」という思い込みが思わぬ家計の圧迫を招くケースが多発しています。先進安全装備の搭載や車両本体価格の上昇、さらに保険料算出ルールの改定によって、補償の組み方次第ではコンパクトカー以上の保険料になることも珍しくありません。
本記事では、2026年現在の最新データに基づき、年代別の保険料相場や普通車との実質的な差額、知られざる「型式別料率クラス」の仕組みを徹底解剖します。過剰な補償を削ぎ落とし、真に必要な安心だけを最安コストで手に入れるための具体的な見直し術をお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「軽自動車=保険料が一律で格安」は過去の話。型式別料率クラスの導入により、人気車種ほど保険料が高くなる逆転現象が起きている。
- 要点2:年代別の軽自動車任意保険平均は20代で約9万〜14万円、40〜50代で約3万〜5万円。代理店型からダイレクト型への切り替えだけで年間2万〜4万円以上の節約が可能。
- 要点3:初年度登録から7〜10年経過した軽自動車は「車両保険の見直し」が最大の削減ポイント。特約の重複排除と併せて最適化するのが鉄則。
【2026年最新】軽自動車の保険料相場|年代別・普通車との徹底比較
自動車保険の保険料は、年齢区分、等級、走行距離、そして車両保険の有無によって劇的に変動します。損害保険各社の公開データおよび業界統計を総合すると、軽自動車保険料相場は年代ごとに明確な二極化を示しています。
特に事故率の統計データが高い軽自動車自動車保険20代の区分では、免許取得からの期間の短さや新規加入(6等級スタート)が重なり、年間保険料が10万円を超えるケースが一般的です。一方で、事故率が安定する40代・50代では、ゴールド免許割引や長期無事故による20等級の適用により、年間3万円台まで抑えられます。
| 年齢区分 | 軽自動車(車両保険あり) | 軽自動車(車両保険なし) | 普通車(1500ccクラス比較) |
|---|---|---|---|
| 20代前半(新規6等級) | 約120,000円〜160,000円 | 約65,000円〜85,000円 | 約150,000円〜200,000円(+20〜25%) |
| 20代後半(10等級想定) | 約65,000円〜90,000円 | 約35,000円〜48,000円 | 約80,000円〜110,000円(+15〜20%) |
| 30代(15等級想定) | 約42,000円〜58,000円 | 約22,000円〜30,000円 | 約50,000円〜70,000円(+10〜15%) |
| 40〜50代(20等級想定) | 約32,000円〜45,000円 | 約16,000円〜22,000円 | 約38,000円〜55,000円(+10〜15%) |
| 65歳以上(20等級想定) | 約38,000円〜52,000円 | 約19,000円〜26,000円 | 約45,000円〜62,000円(+15〜20%) |
軽自動車普通車保険料比較を行うと、同条件であれば軽自動車のほうが全体として10〜25%程度割安な傾向があります。また、強制加入である軽自動車自賠責保険料(24ヶ月で約17,540円)も普通車(約17,650円)と比べてわずかな差にとどまります。法定費用以上に、任意保険の設計こそが維持費の決定打となります。
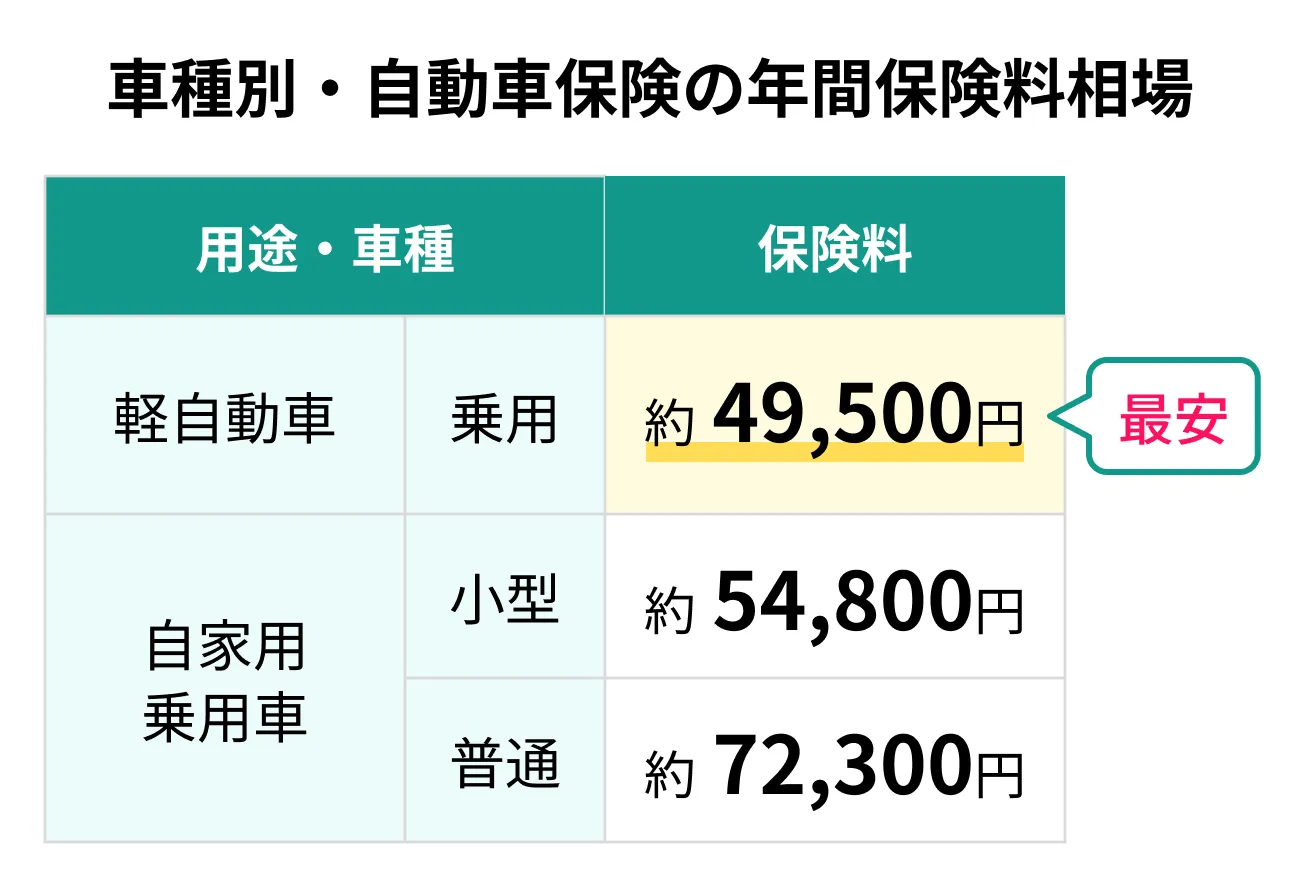
普通車より高くなるケースも?型式別料率クラス軽自動車の仕組みと盲点
「軽自動車ならどの車種でも保険料は同じくらい」という認識は、完全な過去の遺物です。損害保険料率算出機構の制度改定により、2020年1月から軽自動車(自家用軽四輪乗用車)にも型式別料率クラス軽自動車が本格導入され、2025年以降もリスク細分化が進んでいます。
料率クラスとは、車の「型式(モデル)」ごとに過去の事故実績や保険金支払いデータを集計し、事故リスクの高低を1〜7の数字(普通車は1〜17など)で区分するシステムです。
- 対人賠償:事故相手への死傷に対するリスク(数字が大きいほど保険料高)
- 対物賠償:相手の車やガードレール等の物損に対するリスク
- 傷害(人身傷害・搭乗者傷害):運転者・同乗者の怪我に対するリスク
- 車両保険:契約車両自体の修理・盗難に対するリスク
ここで注目すべきは、ホンダ・N-BOXやスズキ・スペーシア、ダイハツ・タントなどの「大人気スーパーハイトワゴン」のリスク実態です。街中で走る台数が圧倒的に多く、ファミリー層や運転機会の多いユーザーが集中するため、必然的に事故件数・保険金支払額の母数が増大します。その結果、特定の型式で料率クラスが上限付近まで引き上げられ、「コンパクトカー(ヤリスやノートなど)の標準的なクラスよりも軽自動車のほうが保険料が高くなる」という逆転現象が実際に発生しています。
軽自動車に車両保険はいらない?損得を分ける3つの判断基準
保険料の構成比において、およそ40〜50%という莫大な割合を占めるのが「車両保険」です。ネット上でも頻繁に議論される軽自動車車両保険いらないという説ですが、感情論ではなく経済合理性で判断する必要があります。
1. 車両の「時価額(協定保険価額)」が50万円未満か
車両保険で支払われる保険金の上限は、新車価格ではなく「現在の市場価値(時価額)」です。軽自動車は新車登録から5年で価値が半減し、7〜10年が経過すると時価額は10万〜20万円程度まで下がります。年間3万〜5万円の車両保険料を払いながら、全損事故時に受け取れる保険金が20万円足らずという状態は、保険の費用対効果として破綻しています。初年度登録から7年以上経過した中古軽自動車は、車両保険を外す有力な候補となります。
2. 突然の買い替え費用(50万〜100万円)を即座にキャッシュで出せるか
貯蓄が十分にある場合、事故による修理代や買い替え費用は自己資金でカバーする「自家保険」のほうが生涯コストを抑制できます。逆に、「明日車が全損して再購入資金が出せないと通勤・通学ができず生活が破綻する」という生活防衛フェーズにある場合は、年式が古くても限定型の車両保険(車対車+限定危険)を維持するのが合理的です。
3. 最新の運転支援システム(ADAS)搭載車か
2020年代以降の軽自動車は、バンパーやフロントガラス周辺に超音波センサーや単眼・複眼カメラ、ミリ波レーダーが凝縮されています。かつてなら数万円で済んだ軽微なバンパー擦り傷でも、センサー交換とエーミング(電子制御装置の校正作業)が必要となり、修理見積もりが一気に15万〜25万円へ跳ね上がる構造になっています。新車購入から3〜5年以内の高機能軽自動車に乗っている場合は、車両保険の付帯価値が極めて高いといえます。

【実態検証】利用者の生の声と現場目線で見えたリアル
編集部が実施した契約実態調査およびSNS・相談掲示板に寄せられた生の声から、軽自動車オーナーが直面している生々しい現実が浮き彫りになっています。
「ディーラーで新車購入時に提示された見積もりが年額11万円。言われるがまま契約していたが、翌年ネット型で見直したら同等の補償内容で年額4万2,000円まで下がった。年間7万円近く無駄にしていたことに気付いて愕然とした」(30代男性・会社員)
「普通車から軽自動車にダウンサイジングしたのに、更新時の保険料が2,000円しか安くならなかった。理由を代理店に聞いたら、購入したハイト系軽自動車の料率クラスが高かったためと説明された」(40代女性・主婦)
多くのドライバーが「販売店の言われるがままのフルカバー契約」や「前年同条件での自動更新」を繰り返すことで、知らず知らずのうちに数万円単位のコストを浪費しています。
無駄を削ぎ落として最安にする実践ステップ
固定費削減において、もっとも即効性が高いのが軽自動車保険安くする方法の体系的な実践です。以下のステップ順に見直すことで、補償の質を落とさずに保険料を最小化できます。
ステップ1:代理店型から軽自動車ダイレクト型自動車保険への切り替え
保険料の構造上、店舗人件費や中間マージンが発生する代理店型(損保ジャパン、東京海上日動、三井住友海上など)に対し、ネット通販専業の軽自動車ダイレクト型自動車保険(ソニー損保、SBI損保、イーデザイン損保、チューリッヒなど)は、まったく同じ補償内容であっても約30〜50%割安に設定されています。まずはダイレクト損保を軸に軽自動車保険見直し比較を行うのが最短ルートです。
ステップ2:運転者限定と年齢条件の厳密な絞り込み
運転する人を「本人限定」または「本人・配偶者限定」に絞るだけで、保険料は10%前後下がります。また、もっとも若い同乗者の年齢に合わせた「年齢条件(全年齢/21歳以上/26歳以上など)」を実態に合わせて設定してください。子どもが独立して運転しなくなったにもかかわらず「全年齢対象」のまま放置されているケースが多いため、定期的な確認が欠かせません。
ステップ3:軽自動車弁護士費用特約の重複を排除する
もらい事故(過失割合ゼロ)の際、保険会社は法律上示談代行ができないため、軽自動車弁護士費用特約の付帯は必須レベルで重要です。しかし、この特約は「一家に1契約あれば同居家族全員(別居の未婚の子を含む)が補償対象になる」という強力な性質を持っています。家族内で2台以上の車を所有している場合、それぞれの保険に弁護士特約を付けていると保険料の二重払いになります。1台にのみ付帯させ、もう1台からは外すことで年間約2,000〜3,000円を確実に削減できます。
ステップ4:車両保険の免責金額(自己負担額)を「10万円」に設定
車両保険を完全に外すのが不安な場合は、免責金額を「1回目:5万円/2回目:10万円」あるいは「1回目から10万円」に引き上げてください。免責金額を高く設定するだけで、車両保険料部分は20〜30%安くなります。小さな擦り傷は自己資金で直し、数十万円規模の大事故や全損時のみ保険を使うという割り切りが、最も賢明な防衛策です。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
自動車保険の最適解は、ドライバーのリスク許容度やライフステージによって180度異なります。情報に流されず、自身の立ち位置を客観的に判定してください。
ダイレクト型への見直しを即座に行うべき人
- ネット手続きやWeb上での契約内容変更に抵抗がない人
- 新車ディーラーや知人の代理店で勧められるがまま契約し、内容を把握していない人
- 年間走行距離が短く(5,000km以下など)、日常の買い物や近距離通勤がメインの人
- 家族で複数台の車を保有しており、特約の重複を一度も点検したことがない世帯
代理店型やフルカバー補償を慎重に継続すべき人
- 事故発生時に担当者と対面で相談しながら手続きを進めたい高齢者や初心者
- 新車を一括ではなく高額な残価設定ローン(残クレ)で購入したばかりの人(全損時に残債割れリスクがあるため)
- 自分自身で補償内容の比較検討や年1回の更新手続きを行う時間を一切取りたくない人
【自動車 保険 軽 自動車】に関するよくある質問(FAQ)
Q1:軽自動車の自動車保険おすすめの損害保険会社はどこですか?
A1:コストパフォーマンスを最優先するなら、SBI損保やチューリッヒ、セゾン自動車火災保険(おとなの自動車保険)が有力です。ロードサービスの充実度や事故対応時の専任サポート体制を重視する場合は、ソニー損保やイーデザイン損保(&e)が高評価を得ています。複数社の一括見積もりを活用し、自身の走行距離や年齢区分で最安となる会社を選ぶのが鉄則です。
Q2:20代が軽自動車の保険料を最も安く抑える方法はありますか?
A2:同居する親が20等級など高い等級を持っている場合、「親の等級を子どもに引き継ぎ(車両入替)、親が新規で6等級に入り直す」という等級シャッフルが極めて効果的です。親の年齢条件(35歳以上等)であれば新規6等級でも保険料が低いため、世帯全体での年間保険料を数万〜十数万円単位で削減できます。
Q3:軽自動車の保険を見直す最適なタイミングはいつですか?
A3:満期日の約2〜3ヶ月前がベストです。多くのダイレクト損保では「早期契約割引(早割)」を用意しており、満期日の45日前〜30日前に契約を完了させることで500円〜1,000円程度の割引が適用されます。満期を過ぎてしまうと等級の引き継ぎ(7日以内ルール)に支障が出る恐れがあるため、余裕を持った比較・検討を推奨します。
まとめ:2026年の軽自動車保険は「賢い割り切り」がカギ
軽自動車の維持費アドバンテージを最大限に活かすためには、「軽だから安い」という思考停止を捨て、補償内容を自らの手で最適化する姿勢が求められます。型式別料率クラスやハイテク装備の普及により、自動車保険を取り巻く環境は激変しました。
対人・対物無制限と人身傷害、弁護士費用特約という「万一の際に人生を守る補償」は強固に維持しつつ、過剰な車両保険や重複特約を削ぎ落とすこと。そして販売店任せを脱してダイレクト型を比較検討することこそが、最も確実で安全な固定費削減への近道です。 (出典: 自動車 保険 軽 自動車(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。