売掛とは?仕組みと買掛金との違い・未回収リスクを防ぐ鉄則
企業間取引(BtoB)から日々の商慣習に至るまで、ビジネスの根幹を支えているのが「売掛(うりかけ)」です。商品やサービスを提供した場ですぐに現金を授受するのではなく、一定期間後にまとめて代金を受け取るこの仕組みは、現代の経済活動を円滑に回すための絶対的なインフラとなっています。
しかし、帳簿上は黒字であるにもかかわらず資金ショートを起こす「黒字倒産」の主因もまた、売掛金の回収遅延や貸倒れにあります。さらに歓楽街における「ホスト売掛問題」に対する法規制や自主ルールの厳格化を経て、売掛という信用供与のあり方そのものが改めて問われています。本稿では、掛取引の構造から買掛金との違い、仕訳実務、未回収リスクを断ち切る回収ノウハウまで、現場取材と法務・財務の視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:売掛は「代金を後から受け取る権利(売掛債権)」であり、相手への信用供与によって成立する掛取引の基本である。
- 要点2:買掛金(後で支払う義務)とのバランスを誤ると資金繰りが破綻するため、売掛金管理台帳による期日管理が必須となる。
- 要点3:民法上の消滅時効は「権利を行使できると知った時から5年」であり、回収不能時は早期の督促やファクタリング、適切な貸倒れ処理が求められる。
【基本構造】売掛とは何か?掛取引の仕組みと買掛金との決定的な違い
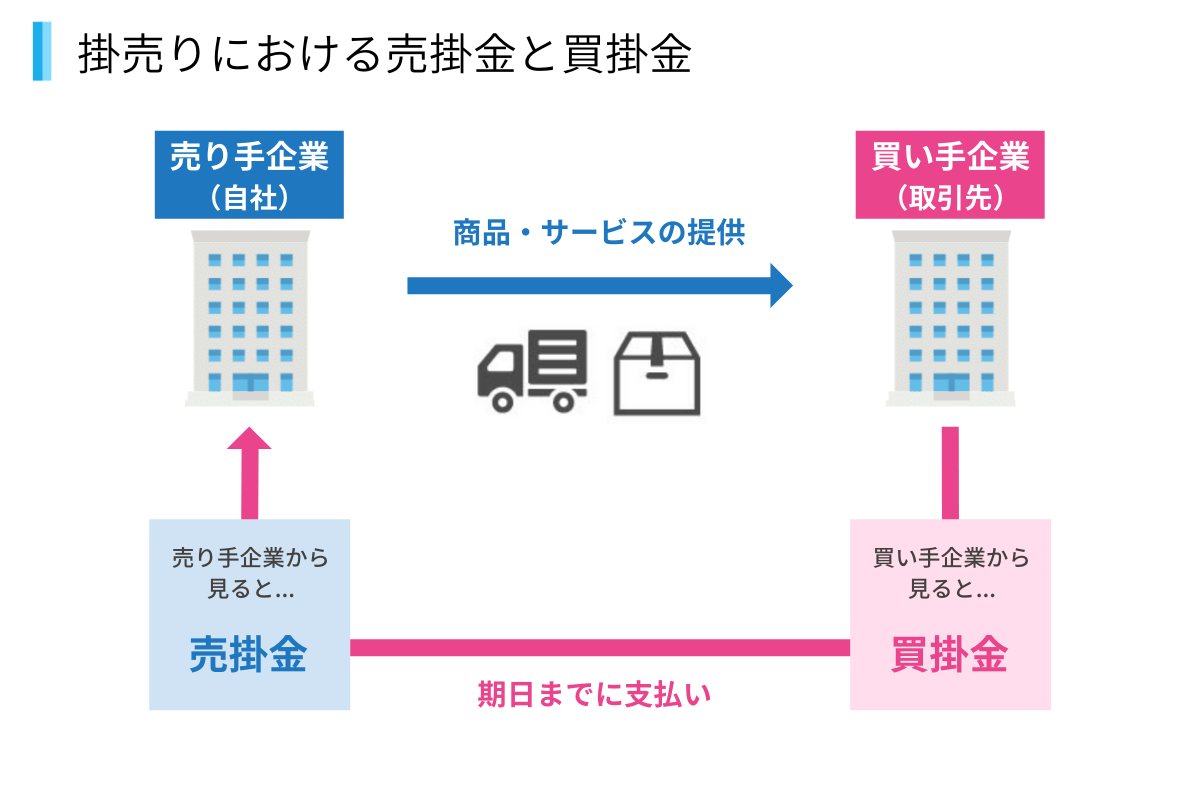
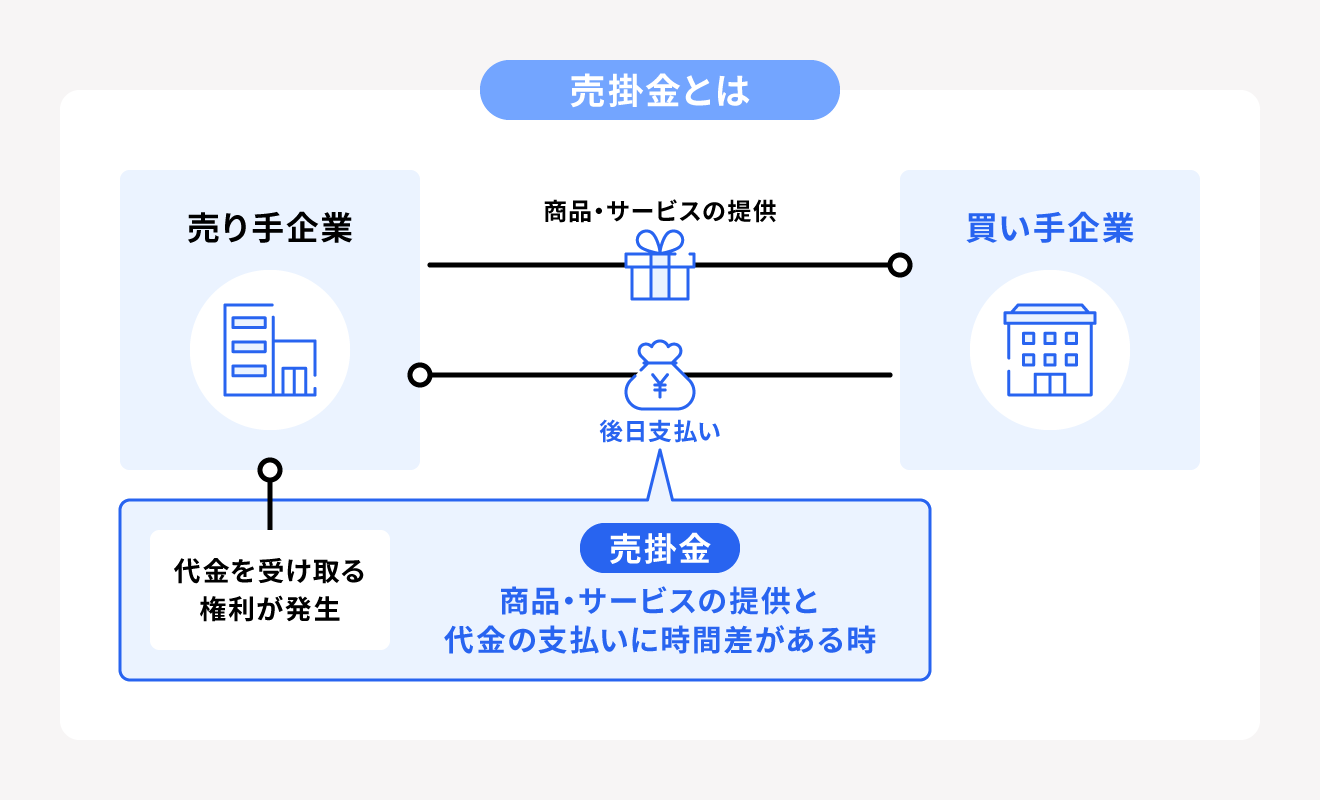
売掛とは、商品やサービスを相手方に納品・提供した際、代金をその場ですぐに決済せず、あらかじめ定めた期日にまとめて後払いしてもらう取引形態を指します。この取引によって発生する代金を受け取る権利を「売掛金(うりかけきん)」と呼び、会計上は「流動資産」に分類されます。
日本のBtoBビジネスにおいて、取引のたびに現金授受や銀行振込を行うことは事務工数や振込手数料の観点から現実的ではありません。そこで採用されているのが、1か月単位などで取引をまとめ、締め日と支払日を設定して一括決済する掛取引の仕組みです。この掛取引を成立させる唯一の基盤は、買い手側の「期日までに必ず支払う」という信用力にほかなりません。
実務で頻繁に対比されるのが買掛金との違いです。両者はコインの表裏の関係にあります。
- 売掛金(資産):商品・サービスを提供した側が持つ「後で代金を受け取る権利」。
- 買掛金(負債):商品・サービスの提供を受けた側が負う「後で代金を支払う義務」。
同一の取引であっても、売り手側から見れば「売掛金」、買い手側から見れば「買掛金」となります。財務管理においては、売掛金の回収サイクル(売上債権回転期間)が買掛金の支払サイクル(仕入債務回転期間)よりも遅くなると、手元資金が枯渇するキャッシュフローの罠に陥るため、両者の日数差を正確に把握することが経営の生命線です。
日々の経理処理における売掛金仕訳方法も極めてシンプルですが、確実な記帳が求められます。例えば、100万円の商品を掛けで売り上げ、翌月末に普通預金口座に入金された場合、以下のように仕訳します。
【商品引き渡し時(売上計上)】
(借方)売掛金 1,000,000円 /(貸方)売上 1,000,000円
【代金入金時(売掛金消込)】
(借方)普通預金 1,000,000円 /(貸方)売掛金 1,000,000円
代金が支払われた段階で売掛金を消し込む作業(売掛金消込)を怠ると、回収状況が不透明になり、未回収の見落としにつながります。

【データ比較】売掛金・買掛金・前受金・未収金の違いと実務上の位置づけ
企業の財務・経理現場では、売掛金以外にも代金の後払いや先払いにまつわる様々な勘定科目が存在します。それぞれの性質とリスク特性を正しく整理して把握しておくことが不可欠です。
| 勘定科目 | 取引の対象・発生事由 | 会計区分とCFへの影響 | 実務上の重要リスク・管理ポイント |
|---|---|---|---|
| 売掛金 | 本業の主たる商品・サービスの掛け売り | 流動資産(将来の現金流入) | 相手先倒産による未回収・貸倒れリスク |
| 買掛金 | 本業の主たる原材料・商品の仕入れ | 流動負債(将来の現金流出) | 支払期日の遅延による企業信用の失墜 |
| 未収金(未収入金) | 本業以外の資産売却(車両・不動産・有価証券など) | 流動資産/固定資産 | 一過性の高額取引が多く、契約条項の確認が必須 |
| 前受金 | 商品やサービス納品前に受け取る着手金・内金 | 流動負債(将来の役務提供義務) | 納品義務が完了するまで売上計上できない点に注意 |
実務で頻繁に見落とされるのが、主たる営業活動から生じる「売掛金」と、固定資産や有価証券の売却などで生じる「未収金」の混同です。金融機関が企業の融資審査を行う際、売掛金の増減ペースと売上高のバランスは厳格にチェックされます。売上規模に対して売掛金が異常に膨らんでいる場合、回収が滞っている不良債権を抱えていると判断され、信用格付けに重大な悪影響を及ぼします。
【リスクと法的期限】放置は黒字倒産の元凶!売掛金未回収リスクと時効の壁
売掛取引は相手への「無担保融資」を行っている状態と同義です。したがって、常に売掛金未回収リスクが付きまといます。帝国データバンク等の企業倒産集計でも示されている通り、取引先の連鎖倒産や入金遅延による黒字倒産は後を絶ちません。手元資金がないまま仕入れ代金や従業員給与の支払期日を迎えれば、帳簿上どれほど利益が出ていても企業は倒産します。
さらに警戒すべきは売掛金の時効です。2020年4月1日施行の改正民法により、それまで業種ごとに1〜3年とバラバラだった短期消滅時効は撤廃され、統一ルールへと刷新されました。
- 原則的な消滅時効:債権者が「権利を行使することができることを知った時から5年間」行使しないときは時効によって消滅する(民法第166条1項1号)。
- 客観的起算点:「権利を行使することができる時から10年間」行使しないとき。
支払期日の翌日から5年が経過すると、相手方が時効を援用(主張)した時点で売掛金を法的に回収する権利は完全に失われます。「長年の付き合いだから」と請求書を送るだけで放置していると、法的請求権を失う致命傷になりかねません。
時効の完成を阻止するためには、内容証明郵便による「催告」(6か月間の時効完成猶予)を行った上で訴訟を提起するか、相手方に債務の承認(一部弁済や支払猶予願の提出)をさせることが実務上の鉄則です。
万が一、相手先の破産等によって回収が完全に不可能となった場合は、売掛金貸倒れ処理を行います。税務上の貸倒損失として損金算入するためには、国税庁が定める厳格な要件(法律上の貸倒れ、事実上の貸倒れ、形式上の貸倒れ)を満たす必要があります。安易な自己判断で貸倒損失を計上すると、税務調査で寄附金や役員賞与とみなされ追徴課税を受けるリスクがあるため、弁護士や顧問税理士との連携が欠かせません。
【実務対策】売掛金管理台帳からファクタリングまで|売掛債権回収と予防手順
売掛金のトラブルを防ぎ、キャッシュフローを健全に保つためには、日々の管理体制の構築と迅速な売掛債権回収のフローを標準化しておく必要があります。
社内管理の土台となるのが売掛金管理台帳(売掛金元帳)の徹底運用です。取引先ごとに「請求日」「支払期日」「請求金額」「入金予定日」「入金実績」「残高」を可視化し、期日を1日でも過ぎた債権は即座にアラートが上がる体制を整えます。入金遅延が発生した初動で放置せず、当日に担当者へ電話確認を入れるだけでも、相手方の支払優先順位を上げさせることが可能です。
期日を超過した際の売掛金の回収方法は、以下のステップで段階的に進めます。
- 初動確認(期日直後〜1週間):電話やメールによるリマインド。請求書の未着や経理の手違いである可能性も考慮し、丁寧かつ明確に支払いを促す。
- 督促状の送付(2週間〜1か月):支払期限を明記した督促状を郵送。この段階から営業担当だけでなく経理・管理部門が前面に出る。
- 内容証明郵便の送達(1か月〜2か月):配達証明付き内容証明郵便により、法的措置を予告した最終警告を送付。時効完成猶予の効果も得る。
- 法的手段の行使(2か月以降):弁護士を通じて支払督促の申立て、少額訴訟、民事調停、仮差押えなどの法的手続きへ移行。
また、売掛先からの入金期日を待たずに手元流動性を確保する手段として、売掛金ファクタリングの利用が定着しています。ファクタリングとは、期日前の売掛債権を専門業者へ売却し、手数料を差し引いた現金を早期に調達する金融サービスです。融資とは異なり負債(借入金)が増えないため、バランスシートを傷めずに資金繰りを改善できるメリットがあります。
ただし、ファクタリングは一般的な銀行融資よりも手数料率(2者間ファクタリングで数%〜十数%)が高めに設定されているため、恒常的な資金補填として依存すると収益を圧迫します。あくまで一時的なキャッシュフローのギャップを埋める手段として活用し、根本的な売掛トラブル防止対策として取引開始時の与信審査(信用調査会社の活用、帝国データバンク評点や反社チェック、取引限度額の設定)を厳格化することが本質的な防壁となります。
【社会問題の真相】ホスト売掛規制の最新動向と消費者保護の現場
「売掛」という用語は、一般企業の商取引だけでなく、夜の歓楽街(ホストクラブやキャバクラ)における飲食代金の「ツケ払い」としても広く知られています。しかし近年、この個人向け売掛が深刻な社会問題を引き起こしました。
若年女性客等に対し、支払能力を大幅に超える高額なシャンパンタワーなどを注文させ、発生した売掛金を回収するために性風俗店での勤務を強要・あっせんする事件が多発しました。これを受け、警視庁および関係省庁は売買春の温床となる悪質な売掛スキームへの取り締まりを急拡大させました。
業界内では自主規制として「売掛金の完全撤廃」や「身分証明・収入確認の徹底」が打ち出され、行政処分や風営適正化法違反・職業安定法違反による摘発が強力に進められました。現在では、歓楽街における安易な売掛行為は警察による立ち入り調査や営業停止処分の直接的な引き金となり、かつてのような野放図なツケ払いは事実上排除される枠組みが定着しています。
社会学および心理学的な観点から分析すると、歓楽街の売掛トラブルは、単なる金銭消費貸借の不履行ではなく「心理的支配(マインドコントロール)と共依存」を悪用した構造的搾取でした。担当ホストとの間で築かれた擬似恋愛感情を利用し、「売掛を払わなければ相手に迷惑がかかる」「自分が支えなければならない」という罪悪感を植え付けることで、正常な金銭感覚と自己防衛の境界線(バウンダリー)を破壊していたのです。
法務の観点からも、公序良俗に反する契約(民法第90条)や、消費者の無知や困惑に乗じた過大な債務負担契約は、契約そのものが無効あるいは取消しの対象となり得ます。BtoBにおける健全な掛取引が「企業の経済的信用」に基づくものであるのに対し、個人の情動や脆弱性に依存した売掛は、法秩序・社会通念の双方から厳密に排除されるべきものとして峻別されています。
【プロの結論】健全な売掛取引を維持できる企業体質と慎重を期すべき判断基準
企業経営において売掛取引は売上拡大の強力な武器ですが、規律なき信用供与は自社を破滅に導きます。現場の財務・営業担当者が判断に迷った際は、以下の明確な基準で取引方針を見直す必要があります。
【掛取引を積極的に推進してよい条件】
- 帝国データバンクや東京商工リサーチ等の信用調査で一定水準以上の評点を獲得している。
- 過去2期以上の決算書が開示されており、営業キャッシュフローおよび自己資本比率が健全である。
- 業界標準の支払サイト(例:月末締め翌月末払いなど)を遵守し、自社の規約に基づく契約書を締結している。
【掛取引を避け、前金・現金取引や保証付き取引に限定すべき条件】
- 設立直後で財務実態が不明瞭、または役員登記や本店所在地に不審な変更履歴がある。
- 取引開始直後から相場を無視した大量発注・急激な与信枠の拡大を求めてくる。
- 他社との取引において支払い遅延や手形不渡りの噂が散見される。
- 代表者個人への依存度が高く、社内での意思決定や支払い承認フローが不透明である。
【売掛とは】に関するよくある質問(FAQ)
Q1:売掛金が支払期日に入金されなかった場合、まず最初に何をすべきですか?
A1:最初に行うべきは、自社側の請求書送付ミスや銀行口座情報の誤りがないかの確認です。自社に不備がないと確認でき次第、当日に取引先の経理担当者へ電話またはメールで「入金の確認が取れていない」旨を丁寧にリマインドします。単なる事務手続きの失念であるケースも多いため、感情的にならず迅速に確認を取ることが回収率を高める鍵となります。
Q2:売掛金の消滅時効(5年)が迫っている場合、どのように時効を中断させればよいですか?
A2:時効の完成を止める(更新・猶予させる)最も確実な方法は、裁判所を通じた支払督促や訴訟の提起です。訴訟の準備に時間がかかる場合は、まず「配達証明付き内容証明郵便」で催告書を送付することで、6か月間時効の完成を猶予させることができます。また、相手方に「債務承認書」へ署名捺印してもらうか、売掛金の一部を弁済させれば、その時点で時効期間がリセット(更新)されます。
Q3:ファクタリングを利用すると取引先に知られてしまいますか?
A3:利用するファクタリングの形式によります。ファクタリング会社と自社の2者間のみで契約を結ぶ「2者間ファクタリング」であれば、取引先への通知や承諾取得を行わないため、原則として知られることはありません。一方、取引先の承諾を得て行う「3者間ファクタリング」は手数料が安価になる反面、取引先に債権譲渡の事実が通知されます。
Q4:個人事業主やフリーランスでも売掛金の回収不能を防ぐ方法はありますか?
A4:業務着手前に必ず書面または電子サインで「契約書」や「発注書・発注請書」を取り交わし、支払期日と遅延損害金条項を明記してください。初取引の相手には着手金(前受金)として半額を前払いしてもらう条件を設定する、あるいは請求書カード払いサービスやフリーランス向け収納代行・請求書買取サービスを活用して未回収リスクをヘッジすることが有効です。
まとめ:売掛の仕組みを正しく把握し健全なキャッシュフローを維持する
売掛は、企業同士が信頼関係に基づいてビジネスを拡大するための不可欠なエンジンです。掛取引を上手に活用することで、取引ごとの決済コストを削減し、商取引を飛躍的にスピードアップさせることができます。
しかし、売掛金は「口座に着金して初めて売上として完結する」という原則を忘れてはなりません。与信管理の甘さや売掛金管理台帳の放置は、致命的な資金ショートや黒字倒産を引き起こす危険性を常に孕んでいます。消滅時効のルールを熟知し、万が一の回収遅延時には初動から法的措置、ファクタリングの活用まで迅速に動ける体制を構築しておくことが、揺るぎない企業経営を支える最大の防衛策となります。 (出典: 売 掛 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。