SBI証券確定拠出年金の評判と実力|2026年最新の選び方を徹底解説
公的年金を取り巻く議論が白熱する2026年現在、老後の資産形成を自助努力で切り拓くための強力な武器として個人型確定拠出年金(SBI証券iDeCo)への関心がかつてない高まりを見せています。ネット証券のパイオニアとして業界を牽引してきたSBI証券は、口座開設数や資産残高において常にトップクラスのシェアを維持し続けています。
本稿では、数ある金融機関の中でなぜSBI証券が選ばれ続けるのか、その構造的な強みとネット上に溢れるリアルな口コミ・評判の真相を徹底取材しました。低コストインデックス投信の選び方から移管時の注意点、出口戦略である受取方法まで、後悔しないための重要データを客観的な視点でお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:SBI証券は運営管理手数料無料を無条件で継続し、業界最安水準の信託報酬を誇る「セレクトプラン」で圧倒的優位性を誇る。
- 要点2:eMAXIS Slim 全世界株式やeMAXIS Slim 米国株式など、低コストで長期投資に適した商品ラインナップが強固に揃っている。
- 要点3:強力な税制優遇メリットを享受できる一方、特別法人税の凍結動向や受取時の退職所得控除改定など最新制度変更の把握が必須。
【2026年最新】SBI証券の確定拠出年金が圧倒的支持を集める理由と真相
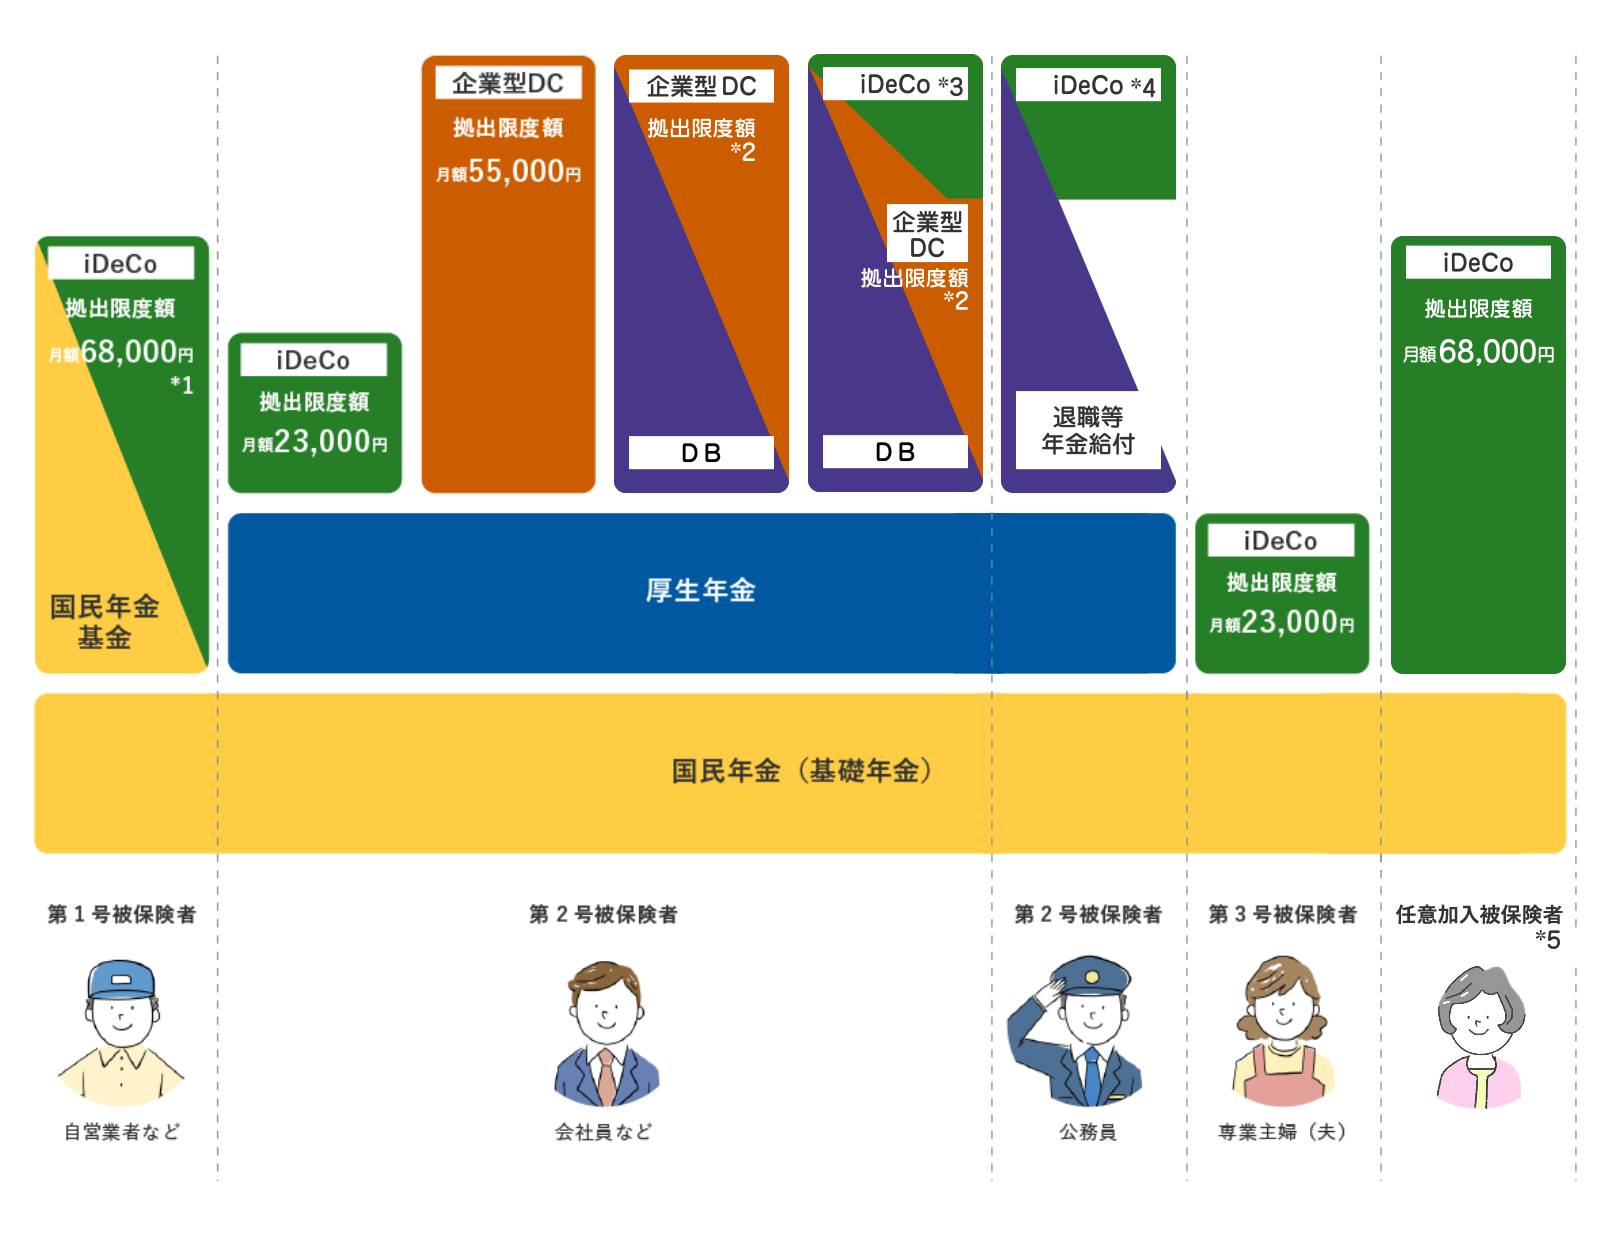
確定拠出年金の制度改正が進み、確定給付企業年金(DB)加入者の掛金拠出限度額引き上げや加入要件の緩和が定着した2026年の資産形成市場において、SBI証券が存在感を放ち続けている理由は単なる知名度だけではありません。同社は2005年に個人型年金の取扱いを開始して以来、20年以上にわたって制度の普及をリードしてきた歴史を持ちます。
最大の決定打となっているのは、口座管理にかかる運営管理手数料無料(※国民年金基金連合会や信託銀行への法定費用月額171円は別途発生)を恒久的に打ち出している点です。年金投資は何十年にも及ぶ超長期戦であり、固定費用の有無が将来の受取額に数十万円単位の差を生み出します。大手対面型金融機関では月額数百円の運営管理手数料を徴収するケースが依然として残る中、コストを極限まで削ぎ落とす姿勢が投資家の合理的判断と合致しています。
さらに、2018年に新設された「セレクトプラン」の存在が顧客満足度を決定づけました。投資信託のコスト革命とも呼べる超低コストファンドを厳選配置し、金融庁が定めるつみたて投資枠の基準を上回る優良商品をラインナップしたことで、初心者からベテラン投資家まで納得できる環境を構築しています。
プラン比較で見えた決定打|セレクトプランとオリジナルプランの徹底分析
SBI証券でiDeCoを開設する際、現在新規で選択可能なのは基本的に「セレクトプラン」ですが、過去に開設した投資家の中には「オリジナルプラン」のまま運用を続けているケースも見られます。両者の決定的な違いは、採用されているファンドの信託報酬水準と資産クラスの構成にあります。
法令上の上限である「1プラン35商品」の枠の中で、セレクトプランは徹底した低コスト重視の設計が施されています。以下の比較データは、主要指標と商品の特徴をまとめたものです。
| 比較項目 | セレクトプラン(現在主流) | オリジナルプラン(新規停止) | 編集部の見解・評価 |
|---|---|---|---|
| 運営管理手数料 | 完全無料(0円) | 完全無料(0円) | どちらも金融機関側のコストは最安水準で互角。 |
| 主力インデックス投信 | eMAXIS Slimシリーズ (オルカン、S&P500など) | EXE-iシリーズ 三井住友・DCシリーズ | セレクトプランの信託報酬水準が圧倒的に低い。 |
| 代表ファンド信託報酬 | 年0.05775%〜0.09%前後 | 年0.15%〜0.30%前後 | 長期保有でリターンに決定的な差がつく水準。 |
| アクティブ運用の選択肢 | ひふみ年金、農林中金など厳選 | ジェイリバイブなど定番型 | セレクトプランは運用哲学が明確な実力派を揃える。 |
現在から新規で口座を開設する場合、迷わずセレクトプランが適用されます。特にeMAXIS Slim 全世界株式(オール・カントリー)やeMAXIS Slim 米国株式(S&P500)といった、業界最低水準の運用コストを目指し続けるメガヒットファンドをiDeCo口座内で買付できる点は、他社と比較しても強固なアドバンテージです。
【実態検証】利用者の生の声とSBI証券確定拠出年金評判のリアル
金融商品選びにおいて、公表データだけでなく実際の利用者が直面する使い勝手やサポート品質の検証は欠かせません。各種アンケート調査やSNS、コミュニティにおけるSBI証券確定拠出年金評判を調査・分析すると、明確な強みと改善を望む声の両面が浮き彫りになりました。
高評価の要因として最も多く挙げられるのは、「商品選びで迷わない合理性」と「総合口座とのシームレスな資産管理」です。複数のネット証券を併用する投資家からも、「iDeCoに関してはeMAXIS Slimシリーズを1本積み立てるだけで最適解に到達できる」という確信に満ちた声が目立ちます。
一方で、一部のユーザーから指摘されているのが管理画面の構造です。SBI証券の総合取引口座と確定拠出年金口座はセキュリティおよび記録関連業務(RK:SBIベネフィット・システムズ)の管轄が分かれているため、SBI確定拠出年金ログイン時に専用の加入者番号やパスワードを求められる点に戸惑う声が見受けられます。
「総合サイトからリンクを辿って別画面に遷移するのが最初は手間に感じた」「通知書類が郵送で届く際の発行元がSBIベネフィット・システムズになっていて少し混乱した」といった現場のリアルな意見は、デジタル一元管理に慣れた若年層投資家が事前に知っておくべきポイントと言えます。

一般に知られていない盲点とネットの誤解|税制優遇の罠
iDeCo最大のセールスポイントである税制優遇メリットですが、ネット上には「誰でも無条件に得をする」かのような過剰な言説が散見されます。実態としては、各個人の年収や働き方、公的控除の利用状況によって恩恵の度合いは大きく変化します。
まず誤解されがちなのが「所得控除」の効果です。iDeCoの掛金は全額が小規模企業共済等掛金控除の対象となり、所得税や住民税を軽減します。しかし、専業主婦(夫)や住宅ローン控除・ふるさと納税を限度額いっぱいまで活用している会社員の場合、課税所得そのものが低いために控除枠を使い切れない「控除の頭打ち」現象が発生します。
また、企業型確定拠出年金移管を行う際の盲点も見逃せません。転職や退職に伴い、前職の企業型DCからSBI証券のiDeCoへ資産を移す際、移管手続きを6ヶ月以上放置すると資産が国民年金基金連合会へ自動移管されてしまいます。自動移管されると運用益が得られないばかりか、毎月の管理手数料だけが資産から差し引かれ続ける「資産目減りリスク」が生じます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学および資産防衛の観点から整理した、SBI証券の確定拠出年金を活用すべき明確な基準は以下の通りです。
【今すぐ始めるべき人】
- 課税所得が一定以上ある会社員・公務員・自営業者:所得控除による節税リターンが初年度から確実に発生するため、制度的メリットを最大化できます。
- 10年以上の長期にわたり資金使途の予定がない人:原則60歳まで資金を引き出せない「流動性リスク」を、強制的な貯蓄習慣として前向きに捉えられるタイプに適しています。
- 超低コストインデックス投資を完結させたい人:eMAXIS Slimシリーズを中心に、信託報酬を極限まで抑えたポートフォリオを構築したい層には最適解となります。
【慎重な検討・一時見送りが推奨される人】
- 数年以内に結婚、住宅購入、教育費などの大口支出を控えている人:急な出費が必要になっても年金資産は中途解約できません。生活防衛資金が未完成の段階で満額拠出するのは危険です。
- 課税所得が発生していない人:所得控除の恩恵を受けられない場合、受取時の課税リスクや毎月171円の法定管理コストが相対的に重荷となる可能性があります。
失敗を防ぐSBI証券口座開設手順と出口戦略の完全設計
SBI証券でiDeCoをスムーズに立ち上げるためには、事前の書類準備とオンラインフローの把握が不可欠です。近年はSBI証券口座開設手順のペーパーレス化が進み、WEB完結型の申込みによって大幅に手続き期間が短縮されています。
申込みから運用開始までの基本ステップは以下の流れで進行します。
- オンライン申込みフォームの入力:SBI証券公式サイトの確定拠出年金専用ページから基礎年金番号や勤務先情報(会社員の場合)を入力します。
- 本人確認書類の提出:マイナンバーカードを用いたスマートフォンによるeKYC認証を利用すれば、郵送の手間を省いて即座に認証が完了します。
- 審査およびID・パスワードの発行:国民年金基金連合会の審査(通常1〜2ヶ月程度)を経て、記録関連業務機関(SBIベネフィット・システムズ)から初期ログイン情報が届きます。
- 配分設定と初期投資の開始:SBI確定拠出年金ログイン画面から、毎月の掛金でどの商品を何パーセント購入するか(配分指定)を設定します。
そして、資産形成期と同じくらい重要なのが、数十年の運用を経た後に迎える年金資産受取方法の選択です。受取方法には「一時金(一括受取)」「年金(分割受取)」「一時金と年金の併用」の3パターンが存在します。
一時金受取を選択した場合は「退職所得控除」が適用され、年金受取を選択した場合は「公的年金等控除」が適用されます。勤続年数や退職金の支給額、公的年金の受給開始時期によってどの受け取り方が手取りを最大化できるかは大きく異なります。退職所得控除の制度改定の議論も踏まえ、60歳が近づいた段階でシミュレーションを行い、受取時期を分散させるなどの綿密なタックスプランニングを立てることが肝要です。

【sbi 確定 拠出 年金】に関するよくある質問(FAQ)
Q1:すでに他社でiDeCoを開設していますが、SBI証券へ金融機関変更できますか?
A1:変更可能です。SBI証券の公式サイトから「金融機関変更届」を請求し、必要事項を記入して提出します。ただし、現在運用中の商品は一度すべて現金化(売却)された上でSBI証券に移管されるため、手続き完了まで1〜2ヶ月程度の期間を要します。
Q2:掛金の金額は途中で変更できますか?また、途中で拠出を止めることは可能ですか?
A2:掛金の金額変更は年に1回可能です(毎月定額拠出の場合)。また、家計の急変などで一時的に拠出が困難になった場合は、「加入者資格喪失届」や「掛金休止の手続き」を行うことで拠出をストップし、これまで積み立てた資産の運用のみを続ける「運用指図者」になることができます。
Q3:元本割れが絶対に嫌な場合、SBI証券で選ぶべき商品はありますか?
A3:元本確保型商品として「あおぞらDC定期保険」などがラインナップされています。ただし、定期預金等の商品はインフレ局面において実質的な資産価値が目減りするリスクがある点や、毎月差し引かれる171円の法定管理手数料を下回る利息しか得られない「手数料負け」に注意が必要です。
まとめ:将来の資産形成を成功させるための実践的判断基準
SBI証券の確定拠出年金(iDeCo)は、運営管理手数料無料のコスト構造と、eMAXIS Slimシリーズを中心とした妥協のない商品ラインナップにより、長期資産形成において極めて完成度の高いプラットフォームを提供しています。
ただし、確定拠出年金は「運用益非課税」「所得控除」という強烈な恩恵がある反面、60歳までの資金拘束という厳格なルールが存在します。生活防衛資金や直近で使う予定の資金とは明確に一線を画し、余剰資金の範囲内で規律ある積立を継続することこそが、資産形成を成功へ導く唯一の王道です。
制度の最新仕様を正しく理解し、自らのライフプランに合わせた最適な掛金設定と商品選択を行うことで、揺るぎない将来の資産基盤を築き上げてください。 (出典: sbi 確定 拠出 年金(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。