マイナポイントはd払いとdカードどっちが得?還元率と付与時期を徹底比較
ドコモの決済サービスを利用してマイナポイントを受け取ろうとする際、真っ先に直面するのが「d払い」と「dカード(dカード GOLD含む)」のどちらを選ぶべきかという選択です。どちらも同じNTTドコモが展開する決済インフラでありながら、ポイントが付与される条件や反映されるタイミング、さらにはチャージ時の手軽さにおいて決定的な違いが存在します。
還元率の数字だけを見て安易に選んでしまうと、「ポイント付与まで想像以上に待たされた」「日常の買い物スタイルと合わず上限まで使い切れなかった」といった後悔につながりかねません。本記事では、決済現場の実態データやユーザーのリアルな検証結果をもとに、還元率や付与タイミング、独自キャンペーンの違いを徹底比較し、損をしないための最適な選び方を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:即時性と手軽さを最優先するなら「チャージのみ」で即座に満額還元を受け取れるd払いが圧倒的に有利。
- 要点2:付与タイミングはd払いが最短即日(チャージ時)に対し、dカードは売上確定後の翌々月上旬と大きな時間差が発生する。
- 要点3:一度決済事業者を登録すると後から変更できないため、自身の月間決済額やメインの利用店舗に応じた事前判断が必須。
【徹底比較】マイナポイントはd払いとdカードどっちが得?損をしない決定打
結論から明かすと、ほとんどのユーザーにとって「得であり、かつ失敗がない」選択肢となるのはd払いです。最大の理由は、ポイント獲得条件の達成スピードと手軽さにあります。マイナポイント事業における還元率は一律25%(付与上限5,000円分相当)ですが、達成するためのアプローチが両者で根本的に異なります。
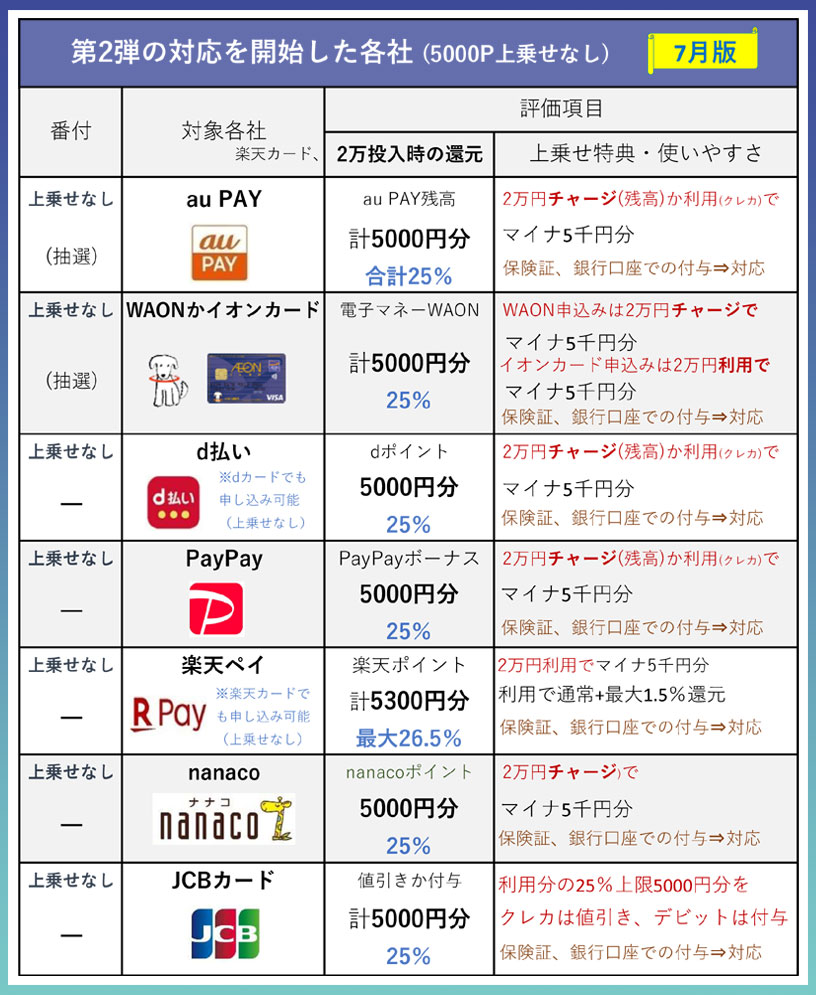
d払いの場合は「残高へのチャージ」または「お買い物時の決済」のいずれかを選択可能です。銀行口座やセブン銀行ATMなどからd払い残高へ20,000円を一括チャージするだけで、買い物で実際に使わなくてもその場で上限となる5,000ポイントの権利が確定します。一方でdカードは「ショッピング利用」のみが対象となり、クレジットカード決済として実際に20,000円分を街やネットの店舗で利用しなければポイントが付与されません。
また、付与されるスピードの差も利用者の満足度を大きく左右しています。d払い(チャージ時付与)がチャージ完了とほぼ同時に反映されるのに対し、dカードマイナポイント付与時期は加盟店からドコモ側へ売上伝票が到着し、データ処理が行われた後の「翌々月10日頃」となります。この約2カ月近いタイムラグは、家計の資金繰りやポイントの早期再投資という観点で大きな差となります。

【スペック完全検証】還元率・付与タイミング・独自キャンペーン詳細表
両者のサービス仕様をより深く理解するために、主要な比較項目を一覧化しました。ドコモマイナポイント独自特典の有無や、上位カードであるdカード GOLD特典比較も含めた客観的データは以下の通りです。
| 項目 | d払い | dカード / dカード GOLD | 編集部の見解・評価 |
|---|---|---|---|
| 基本還元率 | 25%(国施策分) | 25%(国施策分) | 公的還元の上限5,000ptは同等 |
| 獲得条件 | チャージ または お買い物 | ショッピング利用のみ | チャージ対応のd払いが圧倒的に有利 |
| マイナポイント付与タイミング | チャージ時:即時〜数日以内 利用時:決済確認後数日 | 売上確定月の翌々月10日頃 | 即効性を求めるならd払い一択 |
| 独自上乗せ特典 | d払いチャージ特典等(時期により変動) | 通常決済ポイント(1.0%) | キャンペーン時期による差が大きい |
| 決済時の通常還元率 | 0.5%(基本) | 1.0%(年会費・ゴールド共通) | カード単体決済の基礎還元率はdカードが高め |
数値データを細かく分析すると、マイナポイントd払い還元率は国の施策上限である25%(上限5,000円)で共通しているものの、通常ポイントの積算構造に違いが見られます。dカードは利用額に対して1.0%の通常ポイントが貯まるため、20,000円利用時には200ポイントが別途付与されます。しかし、d払いでもdカードを支払い元に設定する「d払いdカード併用メリット」を活かすことで、d払い利用分0.5%+dカード決済分0.5%〜1.0%の二重取りが可能となり、決済面での還元格差は実質的に相殺されます。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティやSNSに寄せられた利用者の検証報告を精査すると、公式案内だけでは見えてこない現実の使い勝手が浮き彫りになります。
特に目立つのは、マイナポイント受け取り方における「手続きの確実性」に関する声です。d払いで申し込んだユーザーからは、「ATMで現金2万円を入金した数分後にはdポイントクラブの残高が5,000pt増えていた」「すぐにドラッグストアのまとめ買いに使えて助かった」という即時性を評価する投稿が多数を占めます。
これに対し、dカードで紐付けを行ったユーザーの間では「マイナポイントの対象になる決済とならない決済の判別がつきにくい」という混乱が見られました。例えば、電子マネーへのチャージや年会費、一部の公共料金支払いはポイント加算対象外となるケースがあり、「2万円以上カードを使ったはずなのにポイントが付与されていない」と問い合わせる事例が多発しました。審査や売上票の到着遅れによって付与が翌々月以降へズレ込むストレスも、dカード選択者における不満の要因となっています。
一般に知られていない盲点とネットの誤解
決済サービスを選ぶうえで、絶対に知っておくべき最大の盲点は「マイナンバーカード決済事業者変更の不可ルール」です。総務省および各決済事業者の規約上、一度マイナポイントの受け取り先にd払いまたはdカードを登録して申請を完了させると、後から別の決済手段へ変更することは一切できません。
ネット上では「とりあえずdカードで登録して、使いにくかったらd払いに変えればいい」という誤った情報が散見されますが、これは完全な誤解です。誤って普段あまり使わない側のサービスを紐付けてしまうと、ポイント満額を獲得するために不要な買い物を強いられる事態に陥ります。
さらに、付与されるdポイント使い道と有効期限についての正しい知識も欠かせません。付与されるポイントは基本的に「通常ポイント」であり、有効期限は獲得月から起算して48カ月(4年間)と非常に長く設定されています。街の加盟店での支払いはもちろん、月々のドコモ携帯料金への充当や日興フロッギー等を通じたポイント投資にも1ポイント=1円として活用できるため、焦って不要な商品を購入する必要はありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や家計管理の観点から分析すると、決済手段の選択は個々の「消費行動パターン」と「心理的負荷の許容度」に直結しています。無理のない資産形成とポイ活を両立させるための明確な判断基準を提示します。
d払いを選ぶべき人
- 最速で確実に5,000ポイントを満額回収したい人:チャージ完了と同時に付与条件が達成されるため、無駄遣いのリスクがゼロになります。
- コンビニやドラッグストアなど少額決済が中心の人:バーコード決済の利便性を活かし、日々の細かな買い物でポイントを循環させたい層に最適です。
- d払い還元キャンペーン最新情報を定期的に追っている人:ドコモが定期開催する「d曜日」や特定店舗のステップアップ還元と組み合わせることで、実質還元率を最大化できます。
dカード(dカード GOLD)を選ぶべき人
- 日頃から固定費や高額決済をクレジットカードに集約している人:公共料金や家電購入など、まとまった支払いですぐに20,000円の枠を達成できる層に適しています。
- スマートフォンの操作やQRコード提示に不慣れな人:物理カードをリーダーにかざすだけの決済を好む場合、チャージ操作が不要なdカードがシンプルです。
- ドコモ光やahamo/eximoの契約者でdカード GOLDの恩恵を受けている人:通信料の10%還元などゴールド特典を基軸に生活している場合、カード利用の実績作りとして集約するメリットがあります。

【マイナポイント d払い dカード どっちが得】に関するよくある質問(FAQ)
Q1:マイナポイントの受け取り方でd払いとdカードの最も大きな違いは何ですか?
A1:ポイント確定の条件が「チャージでもOK(d払い)」か「ショッピング利用のみ(dカード)」かという点です。d払いはチャージだけで買い物前に即時ポイントを受け取れますが、dカードは実際に20,000円分の買い物を完了させて売上が確定するまでポイントが付与されません。
Q2:申し込んだ後にd払いからdカードへ決済事業者を変更できますか?
A2:一切変更できません。国のシステム規約により、マイナポイントの決済事業者は一度申し込むと取り消しや再選択が不可能です。必ず利用頻度や付与時期を納得した上で申し込んでください。
Q3:dカード GOLDを紐づける特別な上乗せメリットはありますか?
A3:マイナポイントの公的還元枠(上限5,000pt)に関しては、一般のdカードもdカード GOLDも同条件です。ただし、dカード GOLDは日常の決済における基本還元率が1.0%と高いため、20,000円利用時に得られる通常ショッピングポイント(200pt)を確実に確保できる利点があります。
Q4:付与されたdポイントに利用期限はありますか?
A4:マイナポイントとして付与されるdポイントは原則「通常ポイント」のため、有効期限は獲得から48カ月間(約4年間)です。用途・期間限定ポイントではないため、街の店舗やネットショッピング、携帯料金の支払い、ポイント投資などに余裕を持って利用できます。
まとめ:今後の動向と失敗しないための判断基準
マイナンバーカードを活用したポイント還元や各種行政デジタル施策は、今後のデジタル社会基盤として形を変えながら継続していきます。dポイント経済圏において最も賢く立ち回るための鉄則は、「即効性と柔軟性を求めるならd払い」「毎月の決済をカード1枚にまとめたいならdカード」という明確な役割分担を意識することです。
迷った場合は、チャージだけで即時に上限5,000ポイントを確保でき、決済事業者変更の罠にも怯えずに済むd払いを選択するのが最も確実で後悔のないルートです。自身のライフスタイルと決済頻度を冷静に見極め、最大限の還元メリットを享受してください。 (出典: マイナポイント d払い dカード どっちが得(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。