マネットカードローンの評判は?審査や即日融資の真偽を徹底検証
急な出費や生活資金の補填を考える際、ネット検索で上位に表示される「マネット カードローン」。金融情報メディアとして広く知られる一方で、「マネット自体からお金を借りられるのか」「掲載されている審査の甘さやランキングの評判は本物なのか」と疑問を抱く利用者は少なくありません。貸金業法の厳格化やAIスコアリング審査の高度化が進む現代において、情報サイトの信憑性を見極めることは、無駄な審査落ちや借入トラブルを回避するための必須条件です。
本稿では、大手金融情報ナビ「マネット(Manet)」のサービス実態とユーザー評判を深掘りするとともに、2026年最新の審査通過基準、即日融資の実現手順、消費者金融と銀行カードローンの決定的な違いをプロの金融ジャーナリストの視点から客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:マネットは直接融資を行う金融業者ではなく、東証上場グループの株式会社ポートが運営する「カードローン比較・情報メディア」である。
- 要点2:「審査が極端に甘いカードローン」は法律上存在せず、大手消費者金融の成約率は約35〜40%前後で推移している。
- 要点3:即日融資・郵送物なし・原則電話連絡なしを成立させるには、大手消費者金融の「WEB完結」を活用し、事前の借入シミュレーションと書類準備を徹底することが最善策となる。
【実態解明】マネットカードローン比較は本当に役立つ?サイトの正体と評判
ネット上で「マネット カードローン」と検索する人の多くが、「マネットという名前の新しい融資サービスが登場したのではないか」と誤認しています。しかし実態は、東証上場企業である株式会社ポートが運営する金融メディア「マネット(Manet)」が提供するカードローン比較・解説コンテンツです。メディアとしての立ち位置を正しく理解した上で、その評判とツールの実効性を検証する必要があります。
SNSや知恵袋、金融コミュニティでのマネットカードローン評判を分析すると、主に以下の3点に評価が集まっています。
- 診断・比較機能の利便性:「年齢」「年収」「他社借入件数」を入力するだけで借入可能性を探るマネット借入シミュレーションや診断ツールが、初心者にとって分かりやすいという声。
- 各社スペックの網羅性:大手消費者金融からネット銀行、地方銀行カードローンまで、金利・融資スピード・無利息期間の比較が一覧化されている点。
- 記事の論調に対する慎重な意見:「おすすめランキング上位の会社が本当に自分に合っているのか」「審査基準の解説が一般的な内容にとどまる場合がある」といった、踏み込んだ個別事情への対応力を問う意見。
マネットは融資の可否を決定する貸金業者ではないため、サイト自体の評判を気にするよりも「マネットが提示する客観的データやシミュレーション結果を、自身の借入戦略にどう活かすか」が重要です。
【2026年最新】カードローン審査基準と「審査の甘い会社」の真相
カードローンを検討する際、「どこなら審査が甘いか」「ブラックでも通る会社はあるか」という疑問が必ず浮上します。結論から言えば、貸金業法第13条(返済能力の調査)および金融庁の監督指針により、返済能力を超えた貸付は厳格に禁止されており、審査が甘い正規のカードローンは一切存在しません。
大手消費者金融が公表しているIRデータ(月次営業指標)によると、新規申込者の成約率(審査通過率)は各社とも約35%〜42%のレンジで推移しています。つまり、申し込んだ人のうち約6割以上は審査に落ちているのが現実です。
融資機関が共通して確認するカードローン審査基準の中核は、以下の3要素に集約されます。
- 安定した継続収入:年収の高低よりも「毎月途切れずに収入があるか(雇用形態、勤続年数、事業の継続性)」。
- 信用情報機関(CIC・JICC)の履歴:過去5年以内の延滞、強制解約、債務整理などの異動情報(いわゆるブラック情報)の有無。
- 他社借入総額(総量規制):貸金業者からの借入残高が年収の3分の1に達していないかどうか。
代表的なカードローン審査落ち理由としては、「他社借入件数が3件以上ある」「短期間に複数社へ同時申込みしたことによる申込ブラック」「提出書類の不備・年収の虚偽申告」などが挙げられます。審査通過を狙うなら、裏技を探すのではなく、正確な申告と借入希望額を最小限(10万円程度)に抑えて申し込むことが鉄則です。
消費者金融vs銀行カードローン徹底比較|金利・スピード・審査の実態
資金調達を検討する際、最も大きな分かれ道となるのが「消費者金融」と「銀行カードローン」の選択です。金利水準、融資までの所要時間、審査の厳格さにおいて明確な違いが存在します。
| 項目 | 消費者金融(アイフル・アコム等) | 銀行カードローン(三井住友・三菱UFJ等) | 編集部の見解・評価 |
|---|---|---|---|
| 実質年率(金利) | 年3.0%〜18.0%前後 | 年1.5%〜14.5%前後 | 銀行カードローン金利比較では銀行が年3〜4%低水準。長期借入は銀行が有利。 |
| 融資スピード | 最短3分〜20分(即日融資対応) | 最短翌営業日〜数日 | 即日融資おすすめは消費者金融一択。銀行は警察庁DB照会が義務のため即日不可。 |
| 初回無利息サービス | あり(最大30日〜180日間など) | 原則なし(一部ネット銀行を除く) | 数ヶ月以内の短期返済なら、消費者金融のほうが利息総額を抑えられるケースが多い。 |
| 在籍確認の電話連絡 | 原則なし(書類代替確認が標準) | 勤務先への電話連絡が基本 | 会社バレを極力防ぎたい場合は、在籍確認なしカードローンとして消費者金融が適する。 |
| 適用される法律 | 貸金業法(総量規制の対象) | 銀行法(自主規制による年収制限) | 銀行は総量規制対象外ローンだが、過剰貸付防止のため実質同等の審査が行われる。 |
消費者金融比較ランキングで常に上位を争う大手各社(アイフル、アコム、プロミス、SMBCモビット、レイク)は、AIによる自動審査アルゴリズムの進化により、申込みから融資実行までの時間を年々短縮させています。一方の銀行は、金利面の優位性を保ちつつも、警察庁データベース照会が必須化されているため、即日融資を受けることは物理的に不可能です。

即日融資とWEB完結・郵送物なしを叶える実務手順
「家族や同僚に知られずに、今日中にお金を工面したい」というニーズに対しては、WEB完結郵送物なしのフローを正しく踏む必要があります。
電話連絡・郵送物を完全に回避する申込ステップ
現在の大手消費者金融では、申込み時の本人確認を「スマホのオンライン本人確認(eKYC)」で行い、契約書や利用明細を「電磁的交付(Web明細)」に設定することで、自宅への郵送物をゼロにすることが可能です。
また、勤務先への在籍確認に関しても、アイフルやアコムをはじめとする大手各社は「原則として勤務先への電話連絡は行わない」方針を明記しています。健康保険証、給与明細書、社員証などの画像アップロードによって在籍を証明する代替確認が標準運用となっています。
アイフル・アコムの審査特徴比較
利用者の多い2大巨頭のアイフルアコム審査比較を行うと、それぞれの強みが浮き彫りになります。
- アイフル:独立系消費者金融ならではの柔軟な対応が特徴。申込み後に専用フリーダイヤルへ連絡することで、審査の優先対応(急ぎの融資)を依頼できる体制が整っています。
- アコム:三菱UFJフィナンシャル・グループ傘下の安心感と、審査スピードの安定性が魅力。公式アプリ「myac」の操作性が高く、セブン銀行ATMなどでのスマホATM取引がスムーズです。
2026年現在のカードローン事情においては、いずれの会社も審査通過後の契約手続き完了次第、自身の銀行口座への24時間365日リアルタイム振込(モアタイムシステム対応)や、スマホATMによるカードレス出金に対応しています。
総量規制対象外ローンと限度額増額に潜むリスク
借入残高がすでに年収の3分の1近くに達している場合や、追加の資金が必要になった場合、利用者が直面するのが「総量規制」の壁と「限度額増額」の是非です。
総量規制の例外・除外規定と銀行ローンの実態
貸金業法の総量規制には、顧客の利益を保護するための「例外貸付」が設けられています。代表例が、複数社の借入を一本化して金利と毎月の返済額を軽減する「おまとめローン(借換専用ローン)」です。おまとめローンであれば、年収の3分の1を超えている場合でも法的に契約が認められます。
また、銀行カードローンは法律上総量規制対象外ローンに分類されます。しかし、過去の過剰融資批判を受けて全国銀行協会が自主規制ルールを導入した結果、現在では銀行側も「年収の3分の1〜2分の1程度」を融資上限の目安として設定しており、審査が容易になるわけではありません。
カードローン限度額増額の落とし穴
借入枠が足りなくなった際、安易にカードローン限度額増額を申請するのは注意が必要です。増額申請時には「途上与信」と呼ばれる再審査が必ず実施されます。
もし初回契約時よりも他社借入が増えていたり、年収が下がっていたり、直近に支払いの遅延があったりすると、増額が見送られるだけでなく、「既存の限度額が減額される」「新規の借入枠が利用停止になる」という逆効果を招く危険性があります。増額を申し込む際は、最低でも半年以上の良好な利用・返済実績を積み上げてから行うのが基本です。

【実態検証】利用者の生の声と現場目線で見えたリアル
当編集部がSNS、金融掲示板、独自アンケートを通じて収集した「カードローン比較サイト経由の申込者」のリアルな体験談からは、机上のスペック表だけでは見えない教訓が浮かび上がります。
【利用者の証言・生の声】:
「マネットの診断ツールで『借入可能』と出て期待して申し込んだが、過去に携帯端末代の分割払いを2ヶ月滞納していたことを忘れていて普通に審査落ちした。診断はあくまで自己申告データ上の話であって、信用情報を誤魔化すことはできないと痛感した。」(30代男性・会社員)
「大手消費者金融でWEB完結を利用。平日の昼休みにスマホから申し込んで、本当に会社への電話なし・郵送物なしで15分後には口座にお金が振り込まれた。30日間の無利息期間内に全額返済したので利息は1円もかからなかった。」(20代女性・派遣社員)
現場のリアルが示すのは、比較サイトの診断は「前提条件の整理」には極めて有用であるものの、最終的な合否は個人の信用情報と返済能力に完全に委ねられているという事実です。
一般に知られていない盲点とネットの誤解
カードローン選びにおいて、インターネット上に蔓延する誤解を解いておくことは致命的な失敗を防ぐために不可欠です。
- 誤解1:「中小の消費者金融(街金)なら誰でも借りられる」
大手で落ちた人が中小消費者金融に流れるケースは多いですが、中小であっても指定信用情報機関(JICC・CIC)を必ず照会します。現在進行形で延滞中(他社の支払いを放置している状態)の人は、中小であっても100%融資を断られます。 - 誤解2:「一度に何社も申し込めばどこか1社は通る」
これは最も危険な悪手です。信用情報機関にはカードローンの「申込履歴」が6ヶ月間記録されます。1ヶ月の間に3〜4社以上へ連続して申し込むと、「申込ブラック」と判定され、すべての審査が自動的に否決される連鎖に陥ります。 - 誤解3:「金利18.0%は法外に高い」
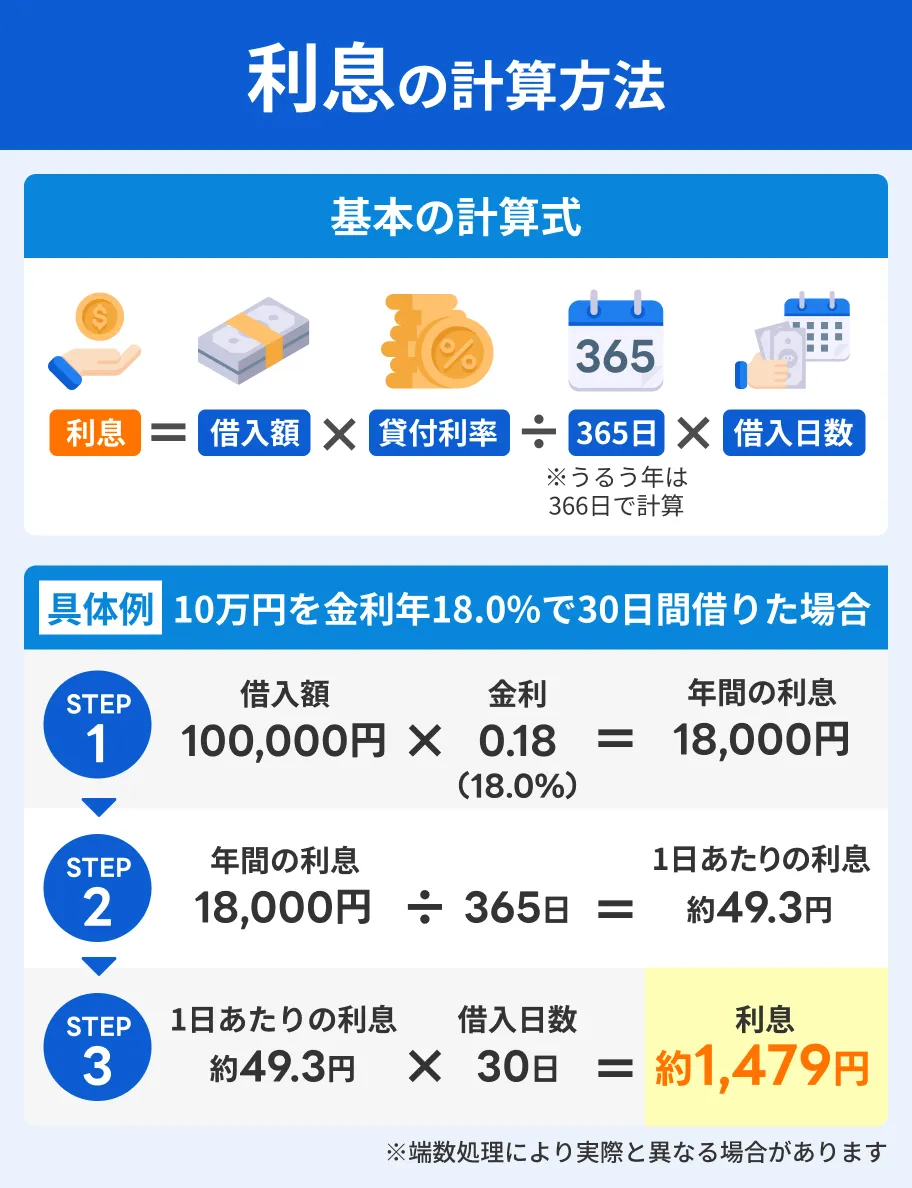
利息制限法の上限(10万円未満は年20%、10万円〜100万円未満は年18%)に沿った適法金利です。例えば10万円を年18.0%で借りて30日後に一括返済した場合、発生する利息は約1,479円に過ぎません。「短期間で返す」計画があれば、金利差よりも無利息サービスの有無のほうが実質コストに直結します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学における「現在バイアス(将来の返済負担よりも、今手に入る現金の価値を過大評価してしまう心理傾向)」に陥らないために、以下の基準で自身の借入判断を客観視してください。
【カードローン利用を推奨できる人】
- 次の給料日やボーナスで一括または数ヶ月以内に完済できる明確な当てがある人。
- 冠婚葬祭や医療費など、一時的かつ突発的な支出に直面している人。
- 無利息期間を活用し、利息負担ゼロまたは最小限でピンチを乗り切りたい人。
【カードローン利用を避けるべき・慎重になるべき人】
- 毎月の生活費の赤字を埋めるために借入を繰り返そうとしている人(根本的な家計改善が先決)。
- 他社の返済に充てるために新たな借入を検討している人(多重債務・自転車操業の入口)。
- 自身の年収、月々の固定費、返済完了までの総利息額を正確に把握していない人。
【マネットカードローン】に関するよくある質問(FAQ)
Q1:マネット(Manet)という会社から直接お金を借りることはできますか?
A1:できません。マネットは株式会社ポートが運営する金融メディア・情報サイトであり、貸金業者ではありません。サイト内で紹介されているアイフル、アコム、プロミスなどの消費者金融や銀行カードローンの公式サイトへ遷移して直接申し込む形になります。
Q2:職場への在籍確認の電話を完全になくす方法はありますか?
A2:アイフル、アコム、プロミスなどの大手消費者金融では、WEB完結申込みを選択することで「原則として勤務先への電話連絡を行わない」体制をとっています。審査の過程で確認が必要になった場合でも、本人の同意なしに会社へ電話がかかってくることは原則ありません。書類(給与明細や社員証)の提出で代替可能です。
Q3:審査に落ちてしまった場合、次に申し込むまでどれくらい期間を空けるべきですか?
A3:最低でも6ヶ月間空けることを推奨します。信用情報機関に記録された「申込情報」が消去されるのが申込から6ヶ月後であるためです。その間に他社借入残高を減らす、勤続年数を伸ばすなどの信用力回復に努めることが重要です。
まとめ:2026年の賢いカードローン選びと失敗しない鉄則
「マネット カードローン」をはじめとする金融比較メディアは、金利・融資スピード・各社のサービス特性を俯瞰して整理するための強力なツールです。しかし、融資の可否や安全な資金調達を左右するのは、利用する側が「信用情報の仕組み」「総量規制のルール」「自身の返済能力」を正しく把握しているかどうかにかかっています。
即日融資やプライバシー保護を最優先するなら大手消費者金融のWEB完結を、低金利で計画的な中長期借入を考えるなら銀行カードローンを選択し、事前の返済シミュレーションを徹底してください。正しい情報武装こそが、無用な審査落ちを防ぎ、健全な資金管理を成功させる唯一の道です。 (出典: マ ネット カード ローン(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。